配当非課税枠とは、株主が受け取る配当金に対して課税されない上限額を指す。
目次
概要
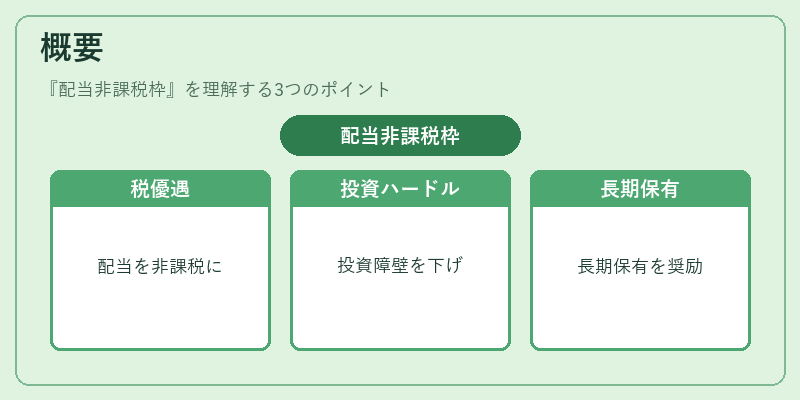
配当非課税枠は、株式投資を促進するために設けられた税制上の優遇措置である。個人投資家が一定額までの配当を所得税・住民税の対象外にすることで、投資のハードルを下げ、長期保有を促す役割を果たしている。
役割と機能
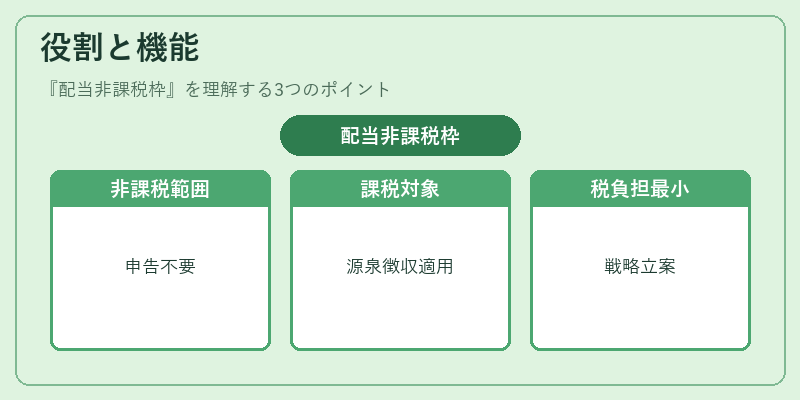
株主は、受取配当金が非課税枠内であれば、税務署への申告や税金の納付を行う必要がない。枠を超える部分は通常の配当所得として課税対象となり、源泉徴収や確定申告で税金が計算される。投資家は、配当金額と非課税枠を照合し、税負担を最小化する戦略を立てることができる。
特徴
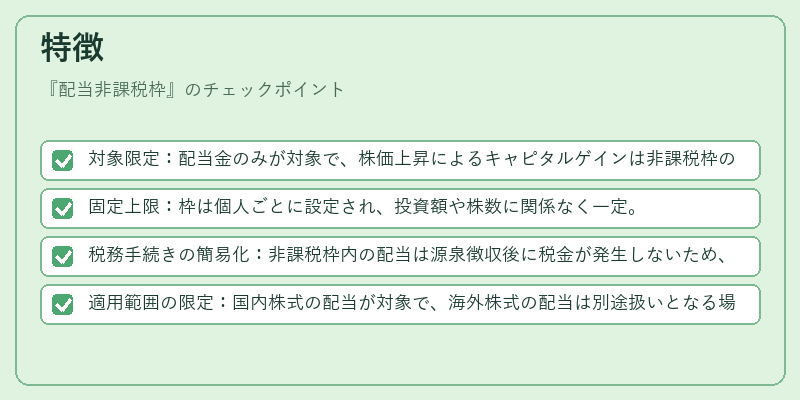
- 対象限定:配当金のみが対象で、株価上昇によるキャピタルゲインは非課税枠の対象外。
- 固定上限:枠は個人ごとに設定され、投資額や株数に関係なく一定。
- 税務手続きの簡易化:非課税枠内の配当は源泉徴収後に税金が発生しないため、確定申告の手間が軽減される。
- 適用範囲の限定:国内株式の配当が対象で、海外株式の配当は別途扱いとなる場合が多い。
現在の位置づけ
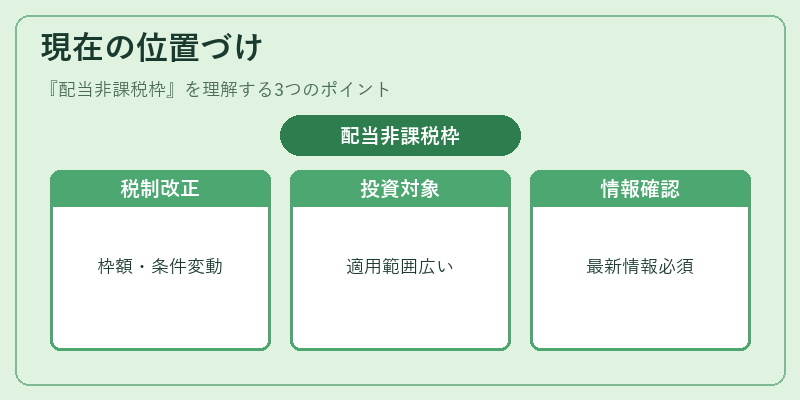
近年の投資環境では、個人投資家の資産形成が注目されており、配当非課税枠はその一環として重要視されている。税制改正や金融商品設計の変化に伴い、枠の額や適用条件が見直されるケースがあるため、投資家は最新の税務情報を確認する必要がある。さらに、投資信託やETFでの配当受取にも同枠が適用される場合があるため、投資対象の選定時に考慮すべき要素となっている。
×
続きを読むには確認が必要です