実効為替レート貨幣供給比率とは、国内通貨の実効為替レートをその国のマネーサプライ(M2またはM3など)で割った数値である。
概要
実効為替レートは、取引量や貿易構造に応じて重み付けされた主要通貨との相対価値を示す指標であり、購買力平価(PPP)の近似値として広く利用される。一方、マネーサプライは国内の流動性水準を表し、金利やインフレに直接影響する。これら二つを結び付けた実効為替レート貨幣供給比率は、通貨価値が国内の金融環境とどの程度連動しているかを測る尺度として生まれた。
国際的には固定相場制や介入政策の効果検証、また新興国経済における外貨建て負債リスク評価などで利用される。特にキャリートレード市場では、資金供給過剰な国と通貨価値が低い国を組み合わせる戦略の基礎指標となり得る。
役割と機能
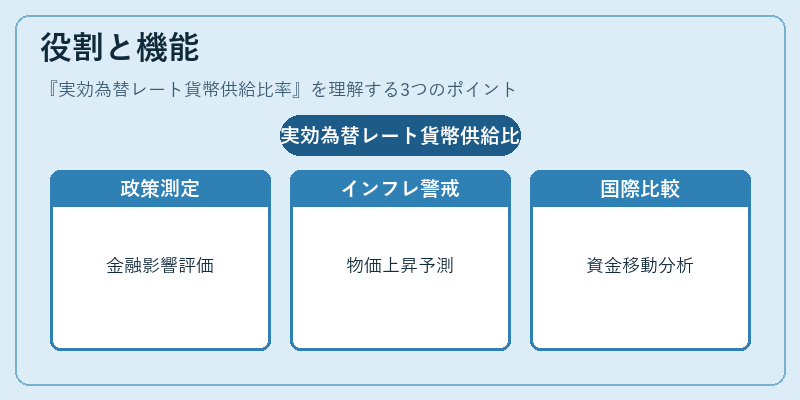
- 政策評価:中央銀行はこの比率を用いて、金融引き締めや緩和が実効為替レートに与える影響を定量化できる。
- インフレーション予測:マネーサプライ増加と為替安の併発は輸入物価上昇圧力を強め、比率の急激な変動は将来のインフレリスクを示唆する。
- 国際比較:異なる通貨圏間で同一指標を算出すれば、経済規模や金融政策の相対的効果を比較できる。
- 資金移動分析:フォワード・スワップポイントや通貨スワップ取引において、実効為替レートとマネーサプライのバランスが投資家行動に影響するため、リスク管理に活用される。
特徴
- 次元無:比率は単位を持たず、異なる国・期間間での比較が容易。
- 実効性:為替レートは単一通貨ペアではなく貿易バスケットに基づくため、より総合的な価値変動を捉える。
- マネーサプライ依存度:金融政策の直接指標として機能し、金利や資本流入・流出と連動する。
- データ頻度:実効為替レートは月次で更新されることが多い一方、マネーサプライは四半期ごとの公表が一般的であるため、時系列の整合性に注意が必要。
現在の位置づけ
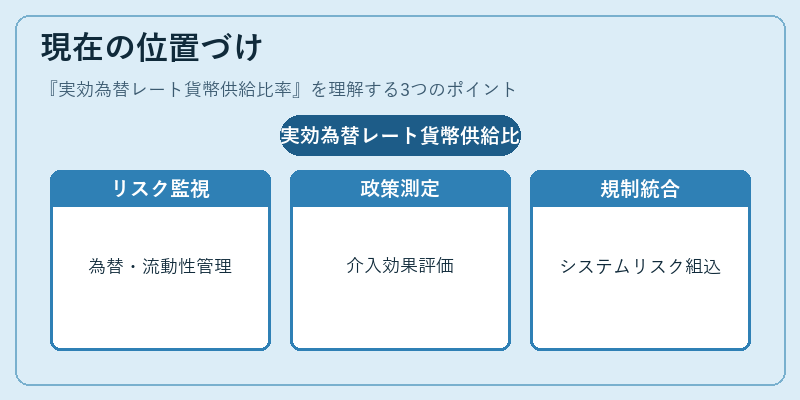
近年のグローバル資本フロー増大とデジタル通貨の台頭により、実効為替レート貨幣供給比率はマクロ経済学者や金融機関の注目指標となっている。特に新興国では外貨建て負債が拡大し、為替リスクと流動性リスクの同時管理が課題化しているため、この比率をモニタリングすることで資金供給過剰や為替安定性の兆候を早期に検知できる。
また、国際通貨基金(IMF)や各国中央銀行は、固定相場制維持や介入政策の効果測定において、この比率を補完的な指標として採用するケースが増えている。キャリートレード戦略では資金供給過剰国の通貨を基軸とし、実効為替レートの長期トレンドと比較して収益性を評価する手法も広まっている。
規制面では、金融安定機構(FSB)や各国監督当局がマクロプルーデンシャル政策において、通貨価値と国内流動性の相関を分析し、システミックリスク評価に組み込む動きが見られる。総じて、実効為替レート貨幣供給比率は、国際金融市場の変動性と国内経済政策の連携を測る重要なマクロ指標として位置づけられている。
続きを読むには確認が必要です