インフレ率の分散測定プロトコル設計とは、物価指数等に基づくインフレーションの変動幅を統一的かつ再現可能に算出するための手順・規格を策定することです。
このプロトコルは、政策決定者や投資家がインフレリスクを定量化し、比較分析できるように設計されます。
概要
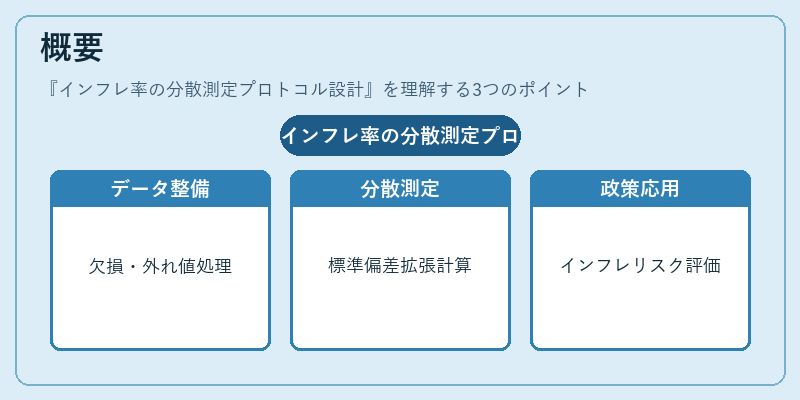
物価指数(CPI・PPI・GDPデフレーターなど)は平均的な価格上昇率を示す一方で、その変動幅は経済政策や資産配分に大きく影響します。従来のインフレ測定では、単純平均や標準偏差のみが用いられ、季節調整やデータの欠損・外れ値処理といった統計的要件を十分に考慮できていませんでした。
インフレ率の分散測定プロトコル設計は、こうした不足点を解消し、政策シミュレーションや金融商品評価におけるリスク指標として一貫性を確保するために生まれました。特に中央銀行がインフレターゲットの達成度合いを測定するとき、また投資家がインフレ連動証券の価格形成メカニズムを分析する際に不可欠です。
役割と機能
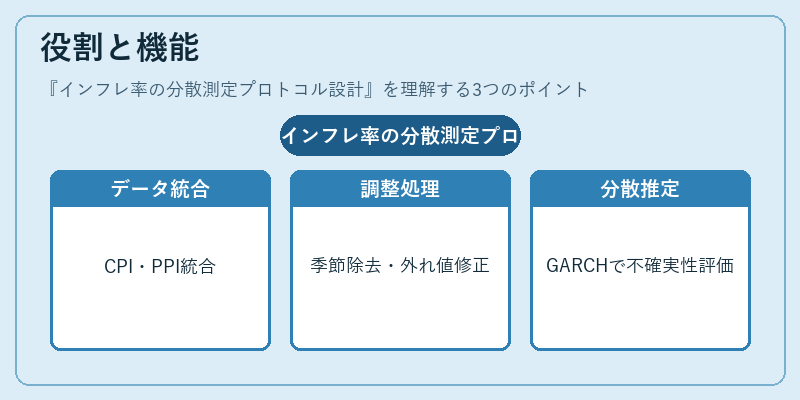
プロトコルは以下の機能を担います。
1. データ統合:CPI・PPI・GDPデフレーター等複数指数から同一期間、同一ベース年で構成された時系列を作成。
2. 季節調整と外れ値処理:X-13ARIMA-SEATSやSTL分解など標準手法で季節変動を除去し、移動平均・ローカル回帰で極端値を検出・修正。
3. 統計モデル適用:GARCH系モデルやヒストリカルシミュレーションにより分散推定の不確実性を評価。
4. 再現性保証:データソース、パラメータ設定、算出手順を文書化し、第三者が同一結果を得られるようにする。
これらは金融機関のリスク管理部門や政府統計局で使用され、インフレ期待と実際の分散ギャップを定量的に把握します。
特徴
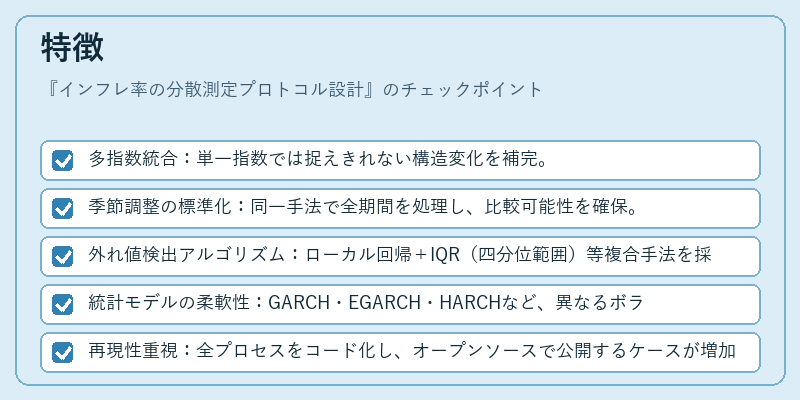
- 多指数統合:単一指数では捉えきれない構造変化を補完。
- 季節調整の標準化:同一手法で全期間を処理し、比較可能性を確保。
- 外れ値検出アルゴリズム:ローカル回帰+IQR(四分位範囲)等複合手法を採用。
- 統計モデルの柔軟性:GARCH・EGARCH・HARCHなど、異なるボラティリティ構造に対応。
- 再現性重視:全プロセスをコード化し、オープンソースで公開するケースが増加。
現在の位置づけ
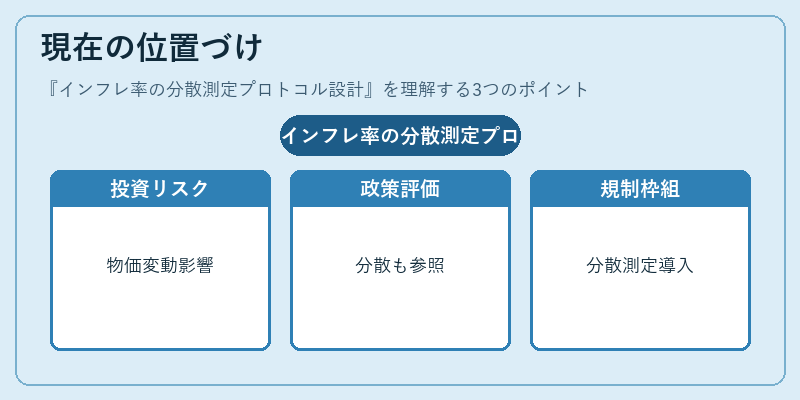
近年、低インフレ・デフレーション環境下で物価変動の不確実性が投資リスクに直結しているため、分散測定プロトコルは金融商品設計やヘッジ戦略に不可欠となっています。
中央銀行はインフレターゲット達成度を評価する際、平均値だけでなく分散指標も参照し、政策の柔軟性を検討します。また、欧州連合・米国財務省などが発表する「インフレーションリスク指数」や、日本銀行が提示する「インフレ期待分布」の算定にも応用されています。
規制面では、金融庁や日本金融監督院がリスク指標としての分散測定をガイドライン化し、投資家保護と市場安定性を両立させる枠組みの一部となっています。
続きを読むには確認が必要です