投資アカウント分離とは、投資家が保有する資産を目的別・リスク別に複数の口座へ分割し、それぞれを独立した心理的枠組みとして扱う手法である。
概要
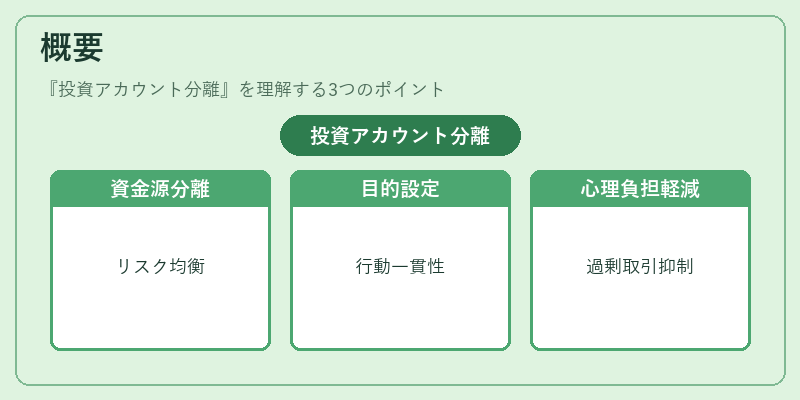
投資アカウント分離は、個人投資家が直面する「メンタルアカウンティング」や「損失回避」の行動経済学的課題に対処するために発展した概念である。投資家はしばしば異なる資金源(給与、贈与、退職金など)を同一の投資判断に混在させることで、リスク許容度が不均衡になりやすい。複数口座を設けることで、各口座ごとに明確な目的設定(長期資産形成、短期流動性確保、教育費用等)が可能となり、投資行動の一貫性が高まる。また、心理的負担を分散させることによって、過剰取引や感情に左右される意思決定を抑制し、長期的なリターン最大化への道筋を整える。
役割と機能
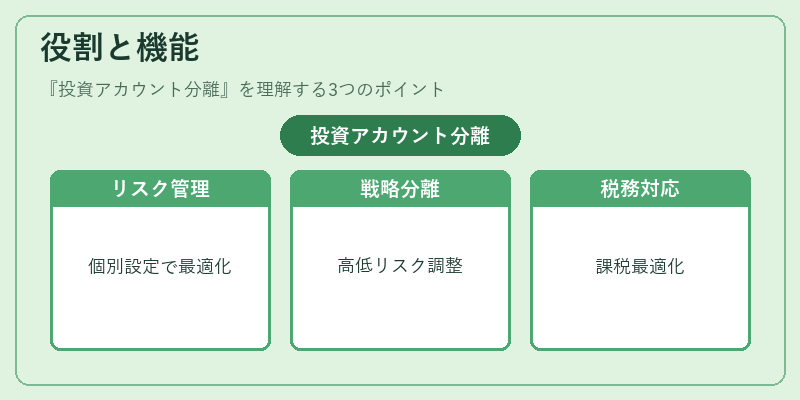
投資アカウント分離は、実務上以下のような機能を果たす。
1. リスクバッテージ:各口座に対して個別のリスク許容度を設定し、ポートフォリオ全体のリスク管理を最適化する。
2. 投資戦略のカスタマイズ:高リスク・高リターンを狙う口座と低リスク・安定収益を重視する口座を分離し、目的に応じたアセットアロケーションを実現する。
3. 心理的隔離:損失回避やアンカリングの影響を抑えるため、ある口座で発生した損失が他の口座へ波及しないよう構造化される。
4. 税務・規制対応:各国の税法上で異なる扱いになる資産を分けることで、課税最適化やコンプライアンス遵守が容易になる。
実際には、投資口座は金融機関が提供する「個別管理口座」や「専用ポートフォリオサービス」を通じて運営される。これにより、投資家は自らの行動パターンを可視化し、必要に応じて調整できる。
特徴
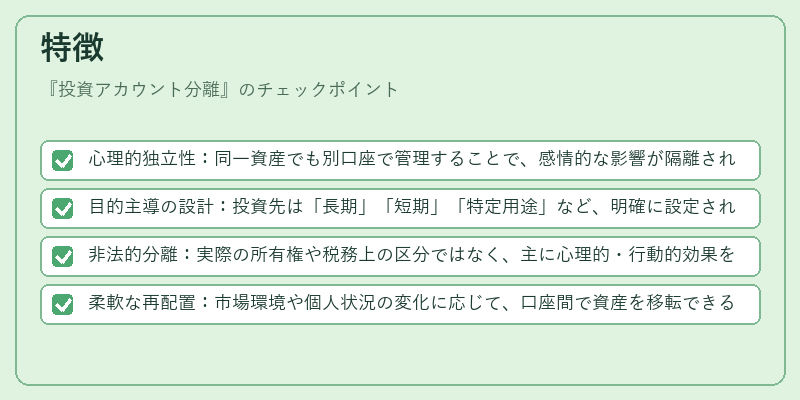
- 心理的独立性:同一資産でも別口座で管理することで、感情的な影響が隔離される。
- 目的主導の設計:投資先は「長期」「短期」「特定用途」など、明確に設定された目標に基づいて選択される。
- 非法的分離:実際の所有権や税務上の区分ではなく、主に心理的・行動的効果を狙った構造である。
- 柔軟な再配置:市場環境や個人状況の変化に応じて、口座間で資産を移転できる点が特徴。
これらは「メンタルアカウンティング」と似た概念だが、投資アカウント分離は実際の取引プラットフォーム上で物理的に区切られるため、行動介入(ナッジ)としてより強力に機能する。
現在の位置づけ
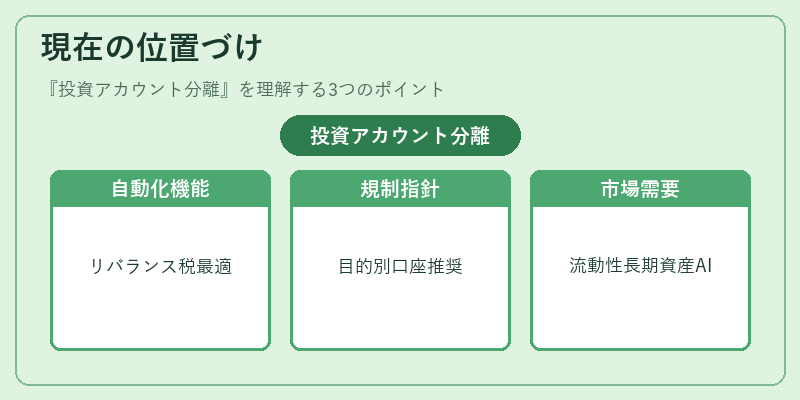
近年、ロボアドバイザーやフィンテックサービスが投資アカウント分離を標準機能として提供している。これにより、個人投資家は自動化されたリバランスや税金最適化と同時に、心理的リスク管理も実現できる。また、規制当局は投資教育の一環として「目的別口座」の設置を推奨しており、金融商品取引法等で明確な指針が示されつつある。
さらに、COVID-19以降の市場変動に伴い、短期的な流動性確保と長期的資産形成を同時に行う投資家層が増加し、アカウント分離はそのニーズに応える重要手段として位置づけられている。
将来的にはAIによる個別リスク評価や行動データ解析と連携した「ダイナミックアカウント分離」サービスが登場し、投資家の意思決定支援をさらに高度化する見込みである。
続きを読むには確認が必要です