投資家のリスクオフの影響とは、投資家が市場環境や政治・経済的要因に対して慎重な姿勢を取ることで生じる資金移動や価格変動の総合的な結果である。
目次
概要
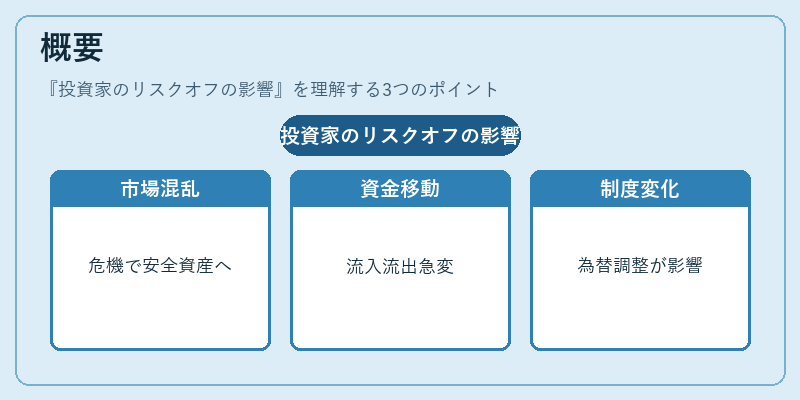
リスクオフは、不確実性が高まった際に投資家が安全資産へ資金を集中させる行動で、金融史上ではアジア通貨危機、2008年リーマンショック、欧州債務危機などの大規模な市場混乱と結びついてきた。国際金融制度(ブレトンウッズ体制やプラザ合意)下での為替相場調整や金本位制崩壊時における資本フローの急変も、リスクオフを引き起こす要因となった。
役割と機能
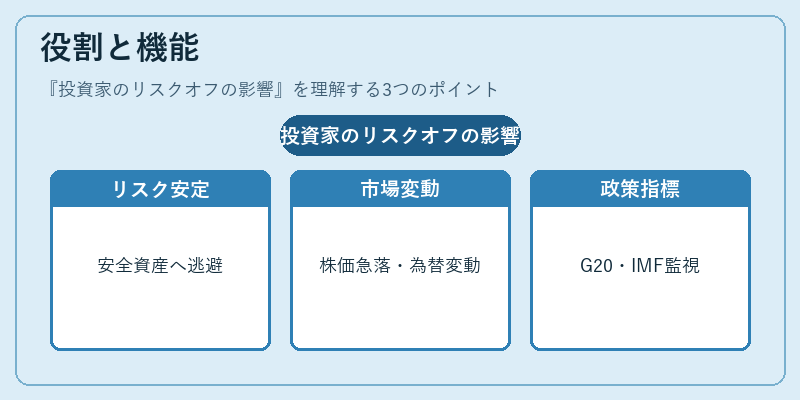
リスクオフは市場構造の安定化メカニズムとして機能し、危機期に投資家が安全資産(米国債・金・円など)へ逃避することで金融システムへの過度なレバレッジを抑制する。具体的には、株価の急落、為替レートの変動、国債利回りの上昇が見られ、投資家は流動性リスクを低減させるためにポジションを縮小・ヘッジへ移行する。G20やIMFはリスクオフの兆候を監視し、政策調整の指標とする。
特徴
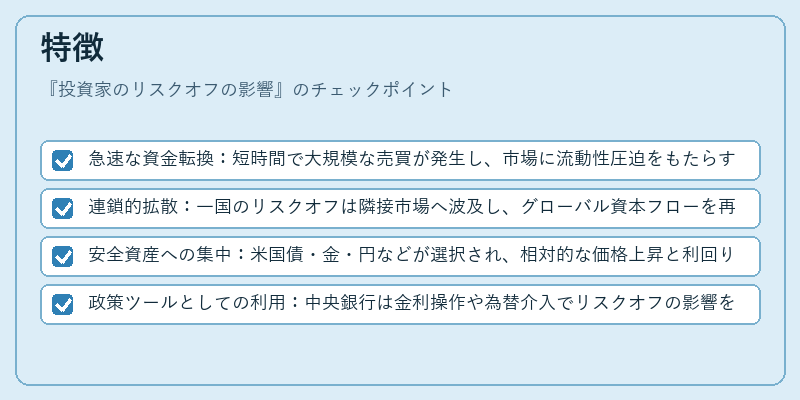
- 急速な資金転換:短時間で大規模な売買が発生し、市場に流動性圧迫をもたらす。
- 連鎖的拡散:一国のリスクオフは隣接市場へ波及し、グローバル資本フローを再構築する。
- 安全資産への集中:米国債・金・円などが選択され、相対的な価格上昇と利回り低下を伴う。
- 政策ツールとしての利用:中央銀行は金利操作や為替介入でリスクオフの影響を緩和しようとする。
現在の位置づけ
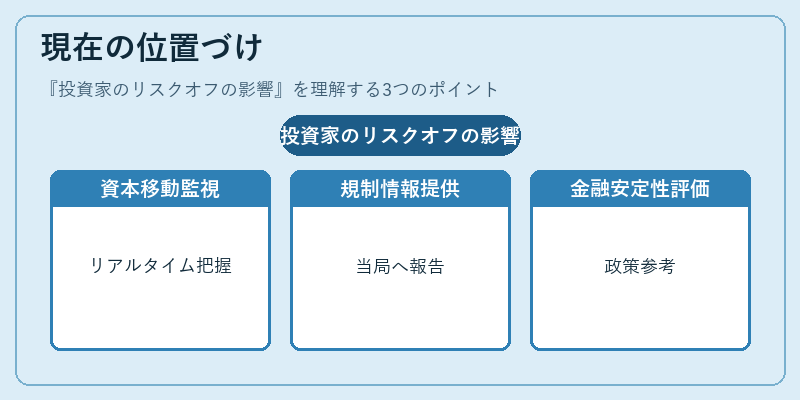
近年では、COVID‑19パンデミックや米国金融政策の変動がリスクオフを頻繁に誘発している。SWIFTネットワーク上での送金流量監視やBISの市場統計は、リアルタイムで資本移動を把握し、規制当局へ情報提供する役割を担う。また、IMFはリスクオフを金融安定性評価指標に組み込み、各国が資本規制や緊急対策を講じる際の参考としている。欧州債務危機以降、EU単一市場内での資本移動管理も重視され、リスクオフ時の金融システム回復力向上に寄与している。
×
続きを読むには確認が必要です