自己資本比率上昇効果とは、企業の自己資本比率が上昇することに伴い、財務健全性が改善し、株主価値が向上するメカニズムである。
概要
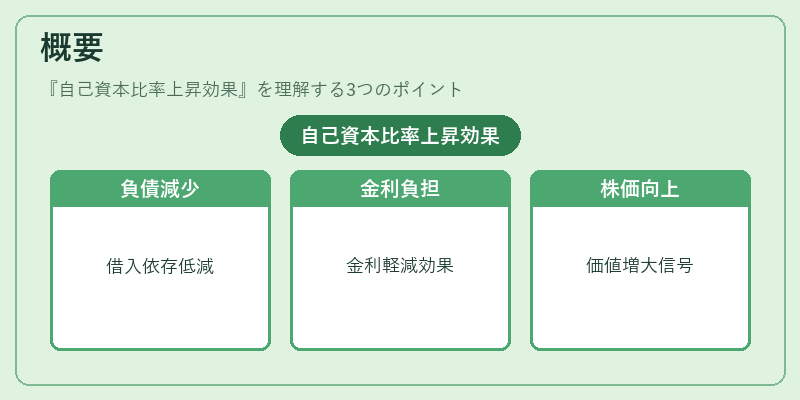
自己資本比率は、総資産に対する自己資本の割合を示す指標であり、企業の負債負担度を測る重要な財務指標である。自己資本比率が上昇すると、外部からの借入に対する依存度が低下し、金利負担の軽減や倒産リスクの低減が期待される。株式市場では、投資家は財務健全性を重視し、自己資本比率の改善を企業価値向上のシグナルと捉えることが多い。したがって、自己資本比率上昇効果は、企業の財務構造の改善と株主価値の増大を結びつける概念として位置づけられる。
役割と機能
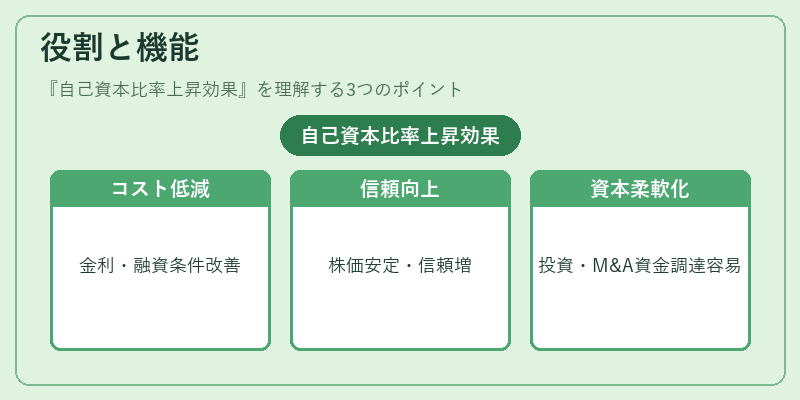
自己資本比率上昇効果は、以下の場面で機能する。
1. 資金調達コストの低減:自己資本比率が高い企業は、信用格付けが向上し、借入金利が下がる。
2. 投資家信頼の向上:財務健全性が高まることで、株主や債権者の信頼が増し、株価の安定化や資本コストの低減につながる。
3. 資本政策の柔軟化:自己資本が増えることで、将来の設備投資やM&Aに対する資金調達が容易になる。
4. 規制遵守:金融機関や証券取引所が定める自己資本比率基準を満たすことで、上場維持や融資条件の優遇を受ける。
特徴
- 定量的指標:自己資本比率は財務諸表から直接算出でき、客観的な評価が可能。
- 長期的視点:短期的な利益変動よりも、継続的な資本構造の改善を重視。
- 株主価値への直接リンク:自己資本比率が高い企業は、配当可能余剰金が増加し、株主還元策(自社株買い・配当増加)を実行しやすい。
- リスク管理の指標:負債比率の低下は、金利変動や景気後退時の耐性を高める。
現在の位置づけ
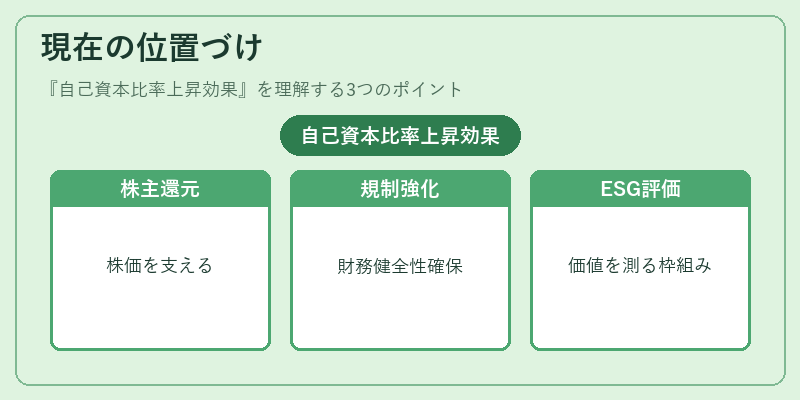
近年の低金利環境下では、企業は自己資本比率の維持・改善を重視し、株主還元策を通じて株価を支えるケースが増えている。さらに、金融庁や証券取引所が導入する資本規制(自己資本比率基準の強化)により、企業は財務健全性の確保を求められる。デジタル化やESG投資の拡大に伴い、投資家は財務指標だけでなく、企業の持続可能性と結びつけて評価する傾向が強まっている。自己資本比率上昇効果は、こうした環境下で企業価値を測る重要なフレームワークとして、株式市場における投資判断の一要素となっている。
続きを読むには確認が必要です