自己株式取得公告とは、企業が自己株式取得(自社株買い)を行う意向を株主や市場に対して正式に公表する文書である。
概要
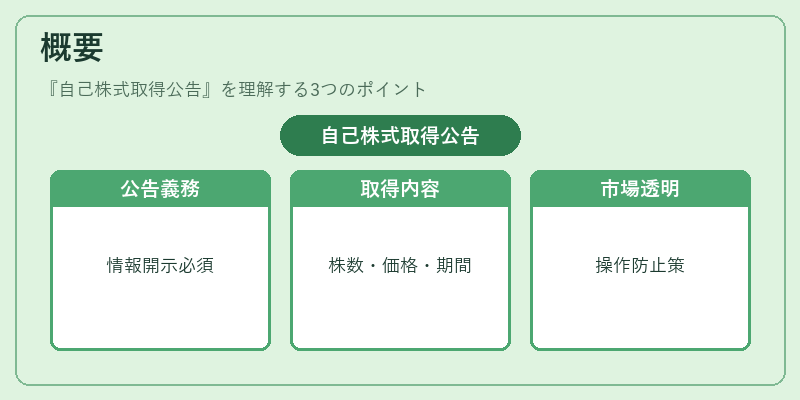
自己株式取得公告は、株式市場における情報開示の一環として、上場企業が株主総会の承認後に取得計画を公表する制度である。公告は、株主や投資家に対し、取得対象株式数、取得価格帯、取得期間、取得手段(市場取引、公開買付、特定株主への買付など)を明示し、取引の透明性と公平性を確保する目的で設けられている。公告の発行は、証券取引所や金融商品取引法に基づく規制により義務付けられ、未公告の取得行為は市場操作とみなされるリスクがある。
役割と機能
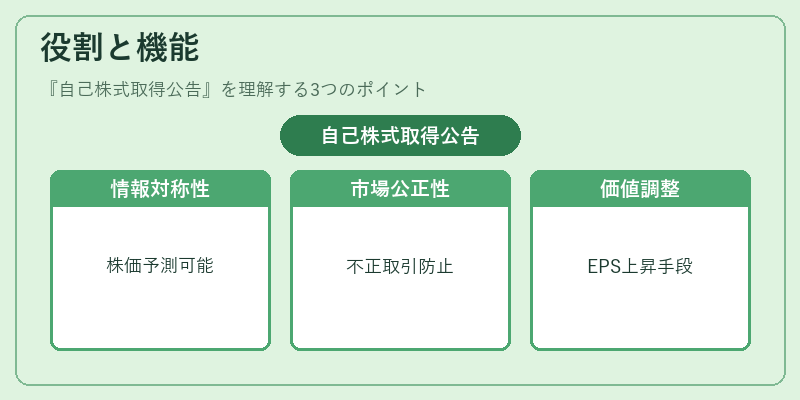
自己株式取得公告は、以下の機能を果たす。
- 情報の対称性確保:株主や投資家が取得計画を把握し、株価への影響を予測できる。
- 市場の公正性維持:取得情報を事前に公開することで、内部情報を持つ者による不正取引を防止。
- 企業価値の調整:自社株買いは株式流通量を減少させ、EPS(1株当たり利益)や株価を押し上げる手段として利用される。
- 株主還元の一形態:配当と並び、株主に対する還元策として位置づけられる。
公告は、株主総会での承認後に発行され、取得期間や価格帯を具体的に示すことで、株価変動を予測可能にする。
特徴
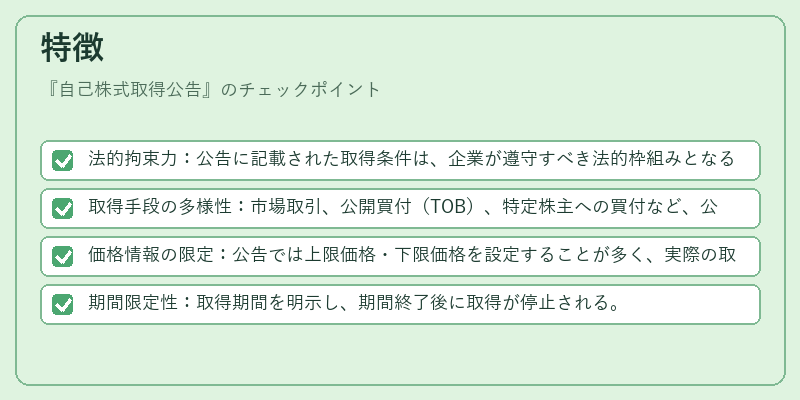
- 法的拘束力:公告に記載された取得条件は、企業が遵守すべき法的枠組みとなる。
- 取得手段の多様性:市場取引、公開買付(TOB)、特定株主への買付など、公告で選択肢を明示。
- 価格情報の限定:公告では上限価格・下限価格を設定することが多く、実際の取引価格は市場で決定。
- 期間限定性:取得期間を明示し、期間終了後に取得が停止される。
これらの特徴は、他の株主還元策(配当、優先株発行)とは異なり、株式流通量を直接調整する点で独自性を持つ。
現在の位置づけ
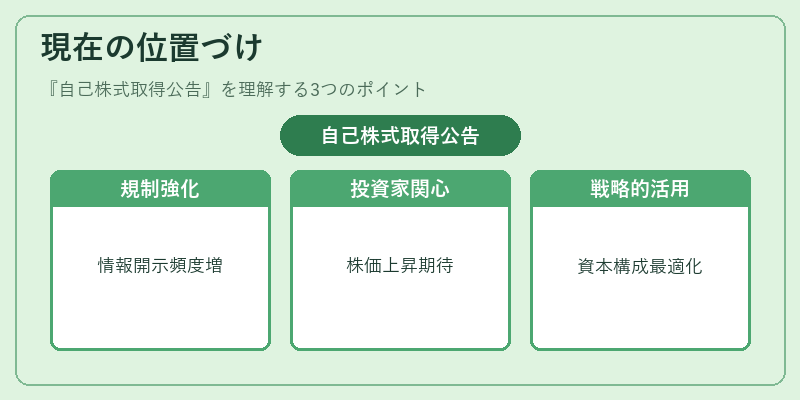
近年、企業の財務健全化や株主価値向上の観点から自社株買いは重要な手段として広く採用されている。公告制度は、株価の過度な変動を抑えつつ、企業が市場に対して取得意向を示すための必須手続きとして機能している。
- 規制強化:市場の透明性確保を目的に、公告の詳細化や情報開示頻度の増加が求められる。
- 投資家の関心:自社株買いは株価上昇期待と結びつくため、投資家の注目度が高い。
- 企業戦略の一部:資本構成の最適化やEPS改善を図るため、公告は企業戦略の一環として位置づけられる。
このように、自己株式取得公告は、株主還元策の中でも市場機能と企業戦略を結びつける重要な情報開示手段として、現代の株式市場において不可欠な役割を果たしている。
続きを読むには確認が必要です