自己株式とは、企業が自ら発行した株式を市場から取得し、保有する株式である。
概要
自己株式は、企業が自社株を買い戻すことで発行済み株式数を減少させる手段として設立された。株式市場の流動性を調整し、株価を安定させる目的で導入された。日本では、会社法により「自社株買い」や「自己株式の取得」が明文化され、企業は株主総会の承認を得て株式を取得できるようになった。取得後は、自己株式は発行済み株式から除外され、配当や議決権の対象外となる。
役割と機能
自己株式は、企業の資本構成を最適化するための重要なツールである。主な機能は以下の通りである。
1. 株価の安定化:市場に過剰な株式が流通すると株価が下落しやすくなる。自己株式を取得することで市場に供給される株式数を減らし、株価の下落圧力を軽減する。
2. 資本効率の向上:発行済み株式数が減ることで、1株あたりの利益(EPS)が上昇し、株価評価指標(PER)が改善される。
3. 株主還元の一形態:配当や株主優待と並び、株主に対する価値還元手段として位置づけられる。
4. 経営陣の意思表示:自社株買いは、経営陣が自社の株価を過小評価していると判断した際のシグナルとして機能する。
5. 資本政策の柔軟化:将来の増資やM&A資金調達に備え、資本構成を調整する際に利用される。
特徴
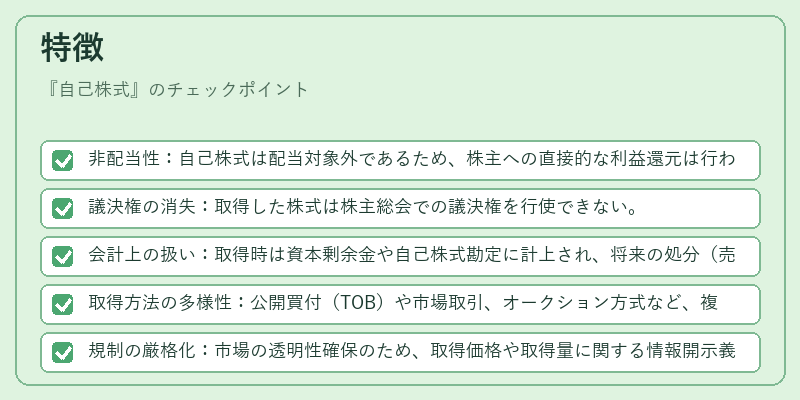
- 非配当性:自己株式は配当対象外であるため、株主への直接的な利益還元は行われない。
- 議決権の消失:取得した株式は株主総会での議決権を行使できない。
- 会計上の扱い:取得時は資本剰余金や自己株式勘定に計上され、将来の処分(売却・消却)時に利益または損失が計上される。
- 取得方法の多様性:公開買付(TOB)や市場取引、オークション方式など、複数の取得手段が存在する。
- 規制の厳格化:市場の透明性確保のため、取得価格や取得量に関する情報開示義務が課せられる。
現在の位置づけ
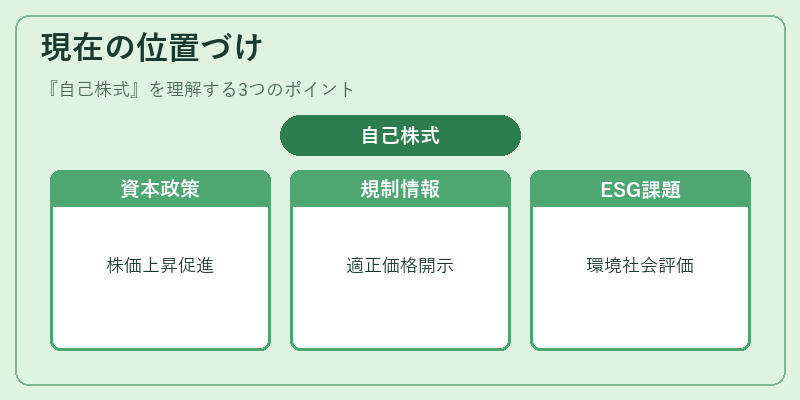
近年、企業の株価上昇圧力や株主還元への期待が高まる中、自己株式取得は重要な資本政策手段として広く採用されている。特に、低金利環境下では株主還元の一環として自社株買いが選択されやすく、企業価値向上に寄与している。また、規制当局は市場の公正性を保つため、取得価格の適正性や情報開示の徹底を求める動きを強めている。将来的には、ESG(環境・社会・ガバナンス)観点からの自社株買いの影響評価や、デジタル資産との連携など、新たな課題が浮上する可能性がある。
続きを読むには確認が必要です