自社株買付株式評価方法とは、企業が自己の発行済み株式を市場で取得する際に、その取得価格や時価を算定・評価する手法である。
目次
概要
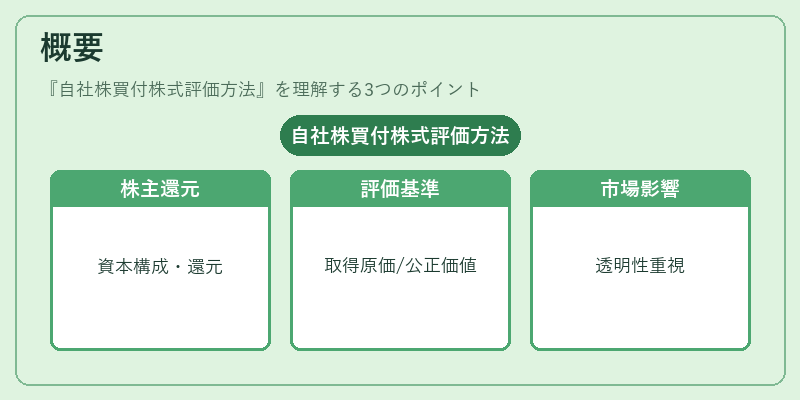
企業は資本構成の最適化や株主還元を目的として自社株買いを実施する。自社株買付株式評価方法は、会計基準(IFRS・日本会計基準)により「取得原価」または「公正価値」を測定し、財務諸表上で適切に反映させるための枠組みを提供する。株式市場では、買付価格が企業の時価評価や将来の配当・株主還元策に直結するため、透明性と信頼性が重視される。
役割と機能
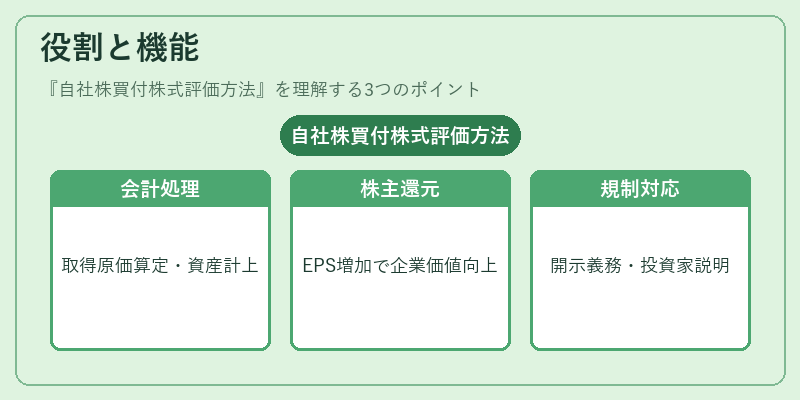
- 会計処理:取得原価を算定し、資産計上または減損測定の基礎となる。
- 株主還元評価:自社株買いによって発行済み株式数が減少すると一株あたり利益(EPS)が増加するため、企業価値への影響を定量化できる。
- 税務・規制対応:国や証券取引所は買付価格の開示義務を課している。正確な評価方法がないと情報公開基準に違反する恐れがある。
- 投資家コミュニケーション:株価へのインパクトを説明し、投資判断の根拠を提示できる。
特徴
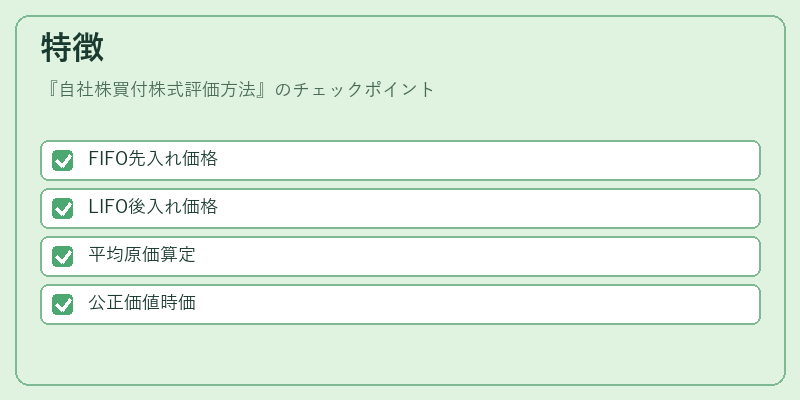
| 評価手法 | 主な特徴 | 具体的適用例 |
|---|---|---|
| FIFO(先入れ先出し) | 最初に取得した株式の価格で評価。 | 大規模買付時に過去の低価格を優先して計上するケース。 |
| LIFO(後入れ先出し) | 最近購入した株式の価格で評価。 | 市場が急騰した際、最新価格で原価算定する場合。 |
| 平均原価法 | 取得期間全体の平均価格で評価。 | 定期的に小口買付を行う企業で採用されることが多い。 |
| 公正価値法(時価) | 市場価格をそのまま計上。 | IFRSや新しい日本会計基準で推奨されるケース。 |
評価方法は、取引の頻度・規模、企業の資本政策、税務上の取り扱いに応じて選択される。例えば、株式分割後の買付では「公正価値法」が好まれる一方で、長期的な保有を前提とする場合は平均原価法が適している。
現在の位置づけ
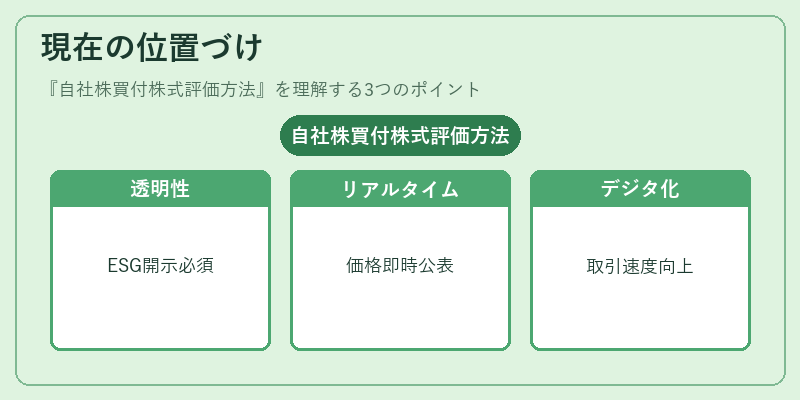
近年の市場環境では、企業の透明性要求やESG(環境・社会・ガバナンス)への関心が高まっており、自社株買いに対する情報開示は不可欠となっている。多くの証券取引所は、買付価格をリアルタイムで公表し、投資家が即座に評価できる仕組みを整備している。また、税制上の優遇措置や株主還元策として自社株買いが位置づけられるケースが増加し、評価方法の選択が企業価値に直結する重要な要素となっている。さらに、デジタル化による取引速度の向上は、時価評価をより迅速かつ正確に行う技術的基盤を提供しており、今後も進化が期待される。
×
続きを読むには確認が必要です