PBR企業価値評価指標とは、株式の市場価格をその会社の簿価(1株あたりの純資産)で割った比率であり、投資家が企業の帳簿上の価値に対してどれだけプレミアムまたはディスカウントで取引されているかを示す指標である。
目次
概要
PBRは会計基準に基づく純資産額を株価と比較することで企業の市場評価を測る手段として20世紀後半から広く採用されてきた。簿価は資産負債表上の数値であり、財務諸表の透明性が高いほど指標の信頼性も向上する。
役割と機能
PBRは企業価値評価におけるバリュエーションツールとして、株主総会での議決や投資判断、業界比較分析に利用される。1株あたりの簿価が市場価格を上回れば低評価(ディスカウント)とみなされ、逆に下回れば高評価(プレミアム)となる。
特徴
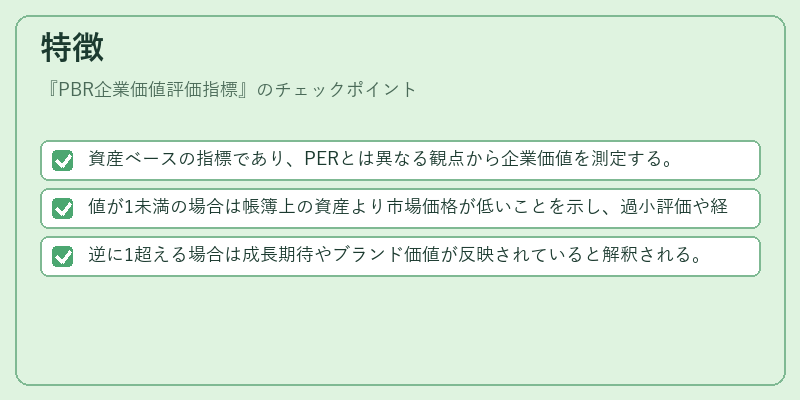
- 資産ベースの指標であり、PERとは異なる観点から企業価値を測定する。
- 値が1未満の場合は帳簿上の資産より市場価格が低いことを示し、過小評価や経営危機を暗示するケースが多い。
- 逆に1超える場合は成長期待やブランド価値が反映されていると解釈される。
PBRは企業の財務構造(負債比率)や業種特性を考慮しつつ、投資家に対して直感的な価値判断を提供する点が特徴である。
現在の位置づけ
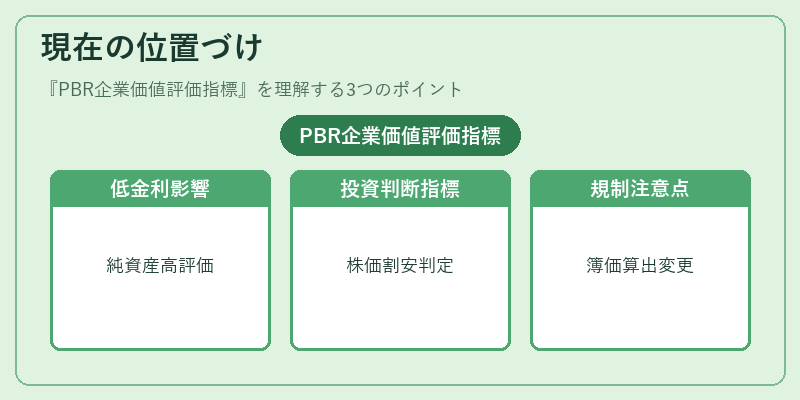
近年では低金利環境下で企業の純資産が相対的に高く評価されるケースが増え、PBRはバリュエーションの一要素として重要視されている。証券会社や投資ファンドはPBRを基準に株価の割安度を判断し、ETF構成銘柄選定にも活用している。規制面では会計基準の変更が簿価算出方法に影響を与えるため、指標自体の解釈には注意が必要である。
×
続きを読むには確認が必要です