返済遅延料とは、借入金やローンの返済期限を過ぎた際に貸し手が請求する追加料金である。
目次
概要
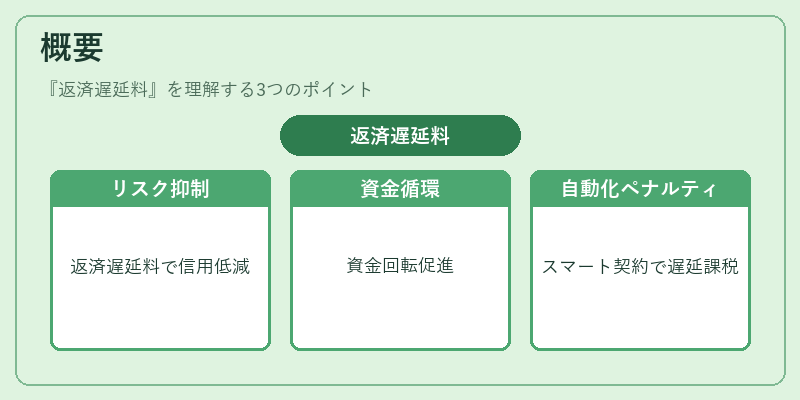
金融取引におけるリスク管理手段として確立され、特に暗号資産ベースの融資・BNPL(Buy‑Now‑Pay‑Later)サービスではスマートコントラクト上で自動化された遅延ペナルティが設置されている。従来の金融機関と同様、返済遅延料は貸付元本に対する追加負担として位置づけられ、信用リスクを抑制し資金循環を円滑化する役割を果たす。
役割と機能
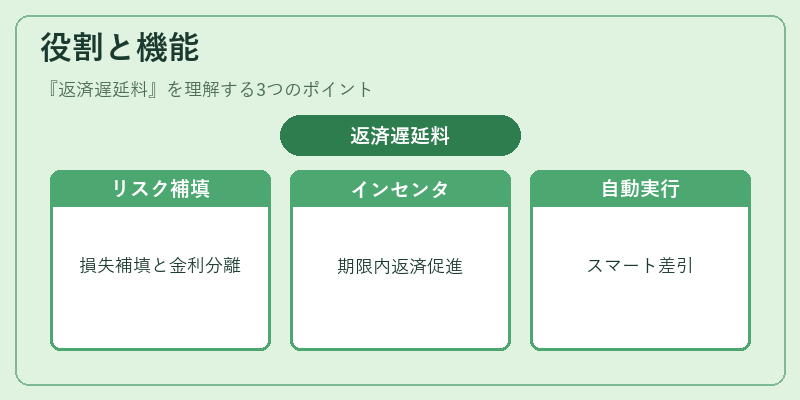
- リスクヘッジ:返済遅延時の損失補填を目的に設定される。
- インセンティブ調整:期限内返済を促進し、デフォルト率低減へ寄与する。
- 自動執行:DeFiプラットフォームではスマートコントラクトが遅延判定後に即時に料金を差し引くため、仲介者不要で透明性が高い。
- 金利補完:遅延料は通常の金利とは別個に課され、デフォルトリスクと市場金利を分離して管理できる。
特徴
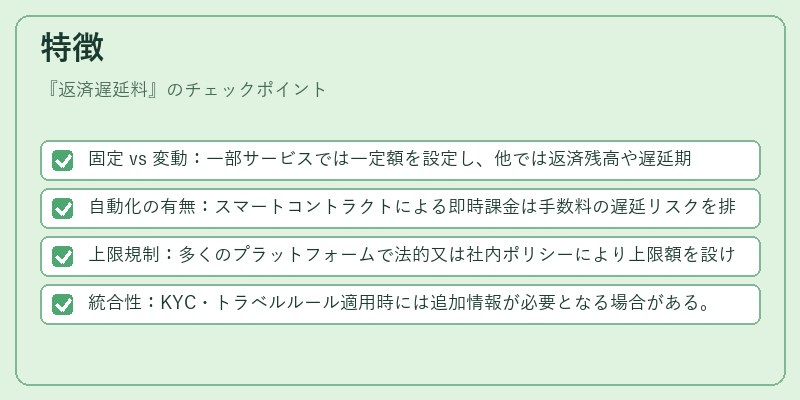
- 固定 vs 変動:一部サービスでは一定額を設定し、他では返済残高や遅延期間に比例した割合で計算する。
- 自動化の有無:スマートコントラクトによる即時課金は手数料の遅延リスクを排除する一方、従来型サービスでは管理者が介入する必要がある。
- 上限規制:多くのプラットフォームで法的又は社内ポリシーにより上限額を設けており、過度な負担を防止している。
- 統合性:KYC・トラベルルール適用時には追加情報が必要となる場合がある。
現在の位置づけ
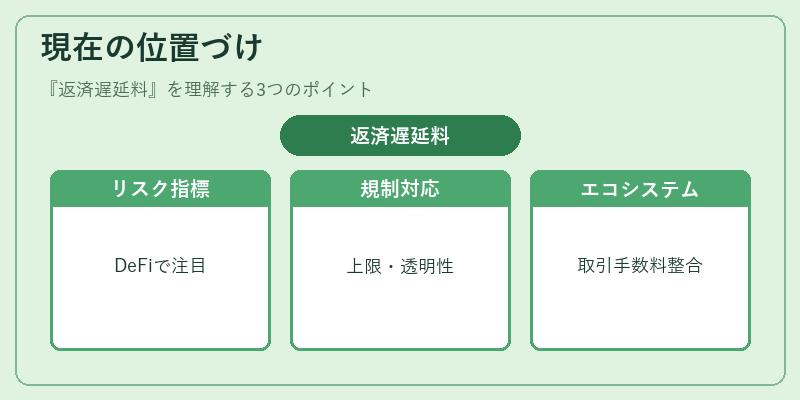
近年、DeFiレンディングやBNPLサービスの拡大に伴い返済遅延料は重要なリスク管理指標として注目されている。スマートコントラクトの普及により自動化が進む一方で、規制当局は消費者保護観点から上限設定や透明性確保を求める声が高まっている。また、レイヤー2ソリューションやMEV(Miner Extractable Value)対策の中で取引手数料との整合性を図る動きも見られ、金融エコシステム全体における位置づけはますます重要化している。
×
続きを読むには確認が必要です