期待効果とは、投資家や市場参加者が将来の価格やリターンに対して抱く期待が、実際の行動や市場結果に影響を与える心理的メカニズムである。
概要
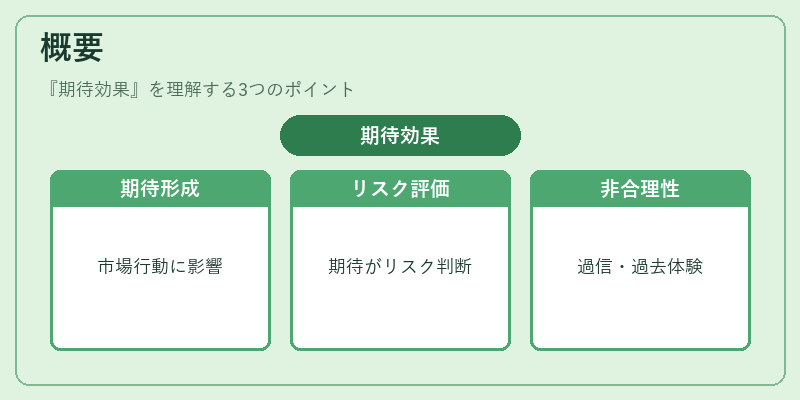
期待効果は、行動経済学における「期待」や「予測」が意思決定に与える影響を体系的に捉えた概念である。市場参加者は、過去の情報やニュース、他者の行動から将来の価格動向を推測し、その期待に基づいて取引を行う。期待が高いと投資意欲が増し、期待が低いと売り圧力が強まるため、期待自体が価格形成に寄与する。プロスペクト理論やメンタルアカウンティングといった理論は、期待がリスク評価や損益認識に与える影響を説明する枠組みを提供している。期待効果は、自己満足的な予測や過去の成功体験に基づく過信と結びつきやすく、投資行動の非合理性を説明する重要な要素となっている。
役割と機能
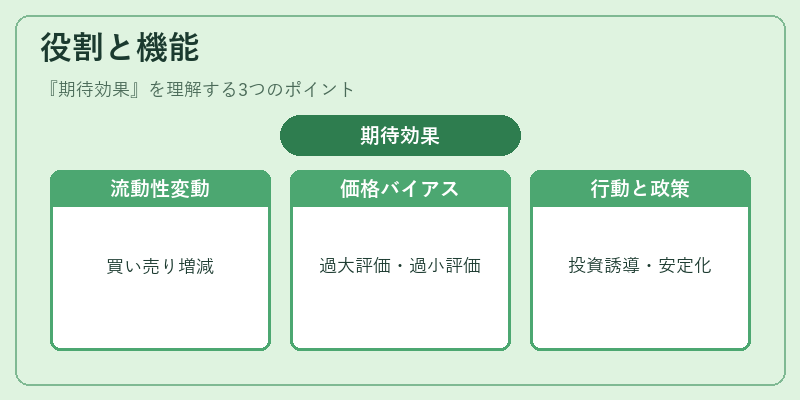
期待効果は、投資判断の前提として機能し、情報処理やリスク選好に影響を与える。具体的には以下の場面で顕著に現れる。
- 市場流動性の変動:投資家が将来の上昇を期待すると買い注文が増え、価格が上昇する。逆に下落を予測すると売りが増え、価格が下落する。
- 資産価格のバイアス:期待が過度に楽観的になると過大評価が生じ、過度に悲観的になると過小評価が生じる。
- 行動的ポートフォリオ選択:期待リターンが高い資産へ資金が集中し、期待低下時に資金が移動することで、ポートフォリオのリスクプロファイルが変動する。
- 政策・ナッジ設計:期待効果を利用した情報提供やフレーミングは、投資家行動を誘導し、金融市場の安定化や投資促進に応用される。
特徴
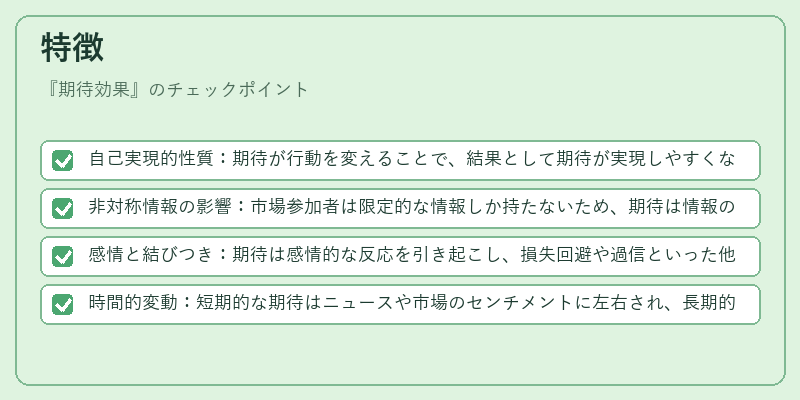
- 自己実現的性質:期待が行動を変えることで、結果として期待が実現しやすくなる。
- 非対称情報の影響:市場参加者は限定的な情報しか持たないため、期待は情報の不完全性を補完する役割を果たす。
- 感情と結びつき:期待は感情的な反応を引き起こし、損失回避や過信といった他のバイアスと相互作用する。
- 時間的変動:短期的な期待はニュースや市場のセンチメントに左右され、長期的な期待はファンダメンタルズや経済指標に基づく。
現在の位置づけ
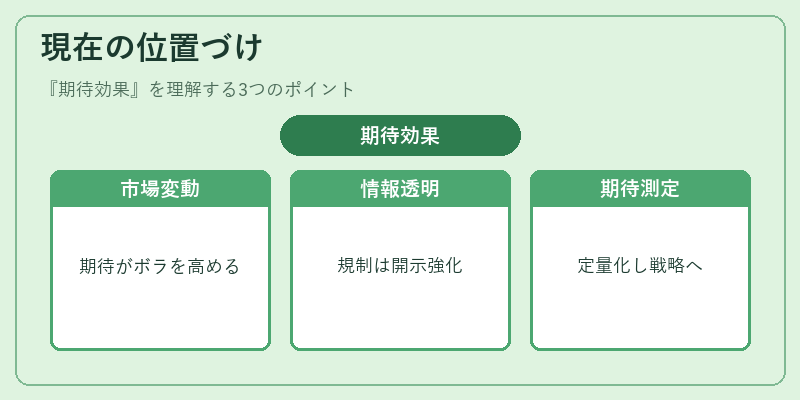
期待効果は、近年の行動金融研究の中心テーマの一つである。資産価格の異常や市場の過熱・冷却を説明する際に、期待効果を組み込んだモデルが多く採用されている。金融規制当局は、期待効果が市場の過度なボラティリティを引き起こすリスクを認識し、情報開示の透明性や投資家教育を強化している。さらに、デジタルプラットフォーム上でのリアルタイム情報流通が期待形成を加速させる一方で、フェイクニュースやバイラル情報が期待効果を歪める懸念も高まっている。今後は、期待効果を定量的に測定し、政策や投資戦略に組み込む手法が進化すると予想される。
続きを読むには確認が必要です