金利スワップペイメントとは、固定金利と変動金利の支払義務を交換する金融派生取引において実際に行われるキャッシュフローの送受信である。
目次
概要
金利スワップは、1980年代に米国投資銀行間で発展したデリバティブ商品で、主に金本位制崩壊後の浮動為替レート市場やブレトンウッズ体制下の金利調整機構を補完する手段として利用されてきた。国際金融市場が統合化し、各国の金利政策が連携して影響し合う中で、企業・金融機関は金利リスクをヘッジしやすくなるため、スワップペイメントは不可欠な取引手段となった。
役割と機能
金利スワップペイメントは、固定金利を支払う側(ペイヤー)と変動金利を受け取る側(レシーバー)が定期的にキャッシュフローを交換することで、実質的な金利負担を調整できる。銀行は貸出金利の差額を調整し、企業は資金調達コストを安定化させ、政府や国際機関は債務管理を最適化するために用いる。また、スワップ市場は流動性供給源としても機能し、金利パラメータの観測指標となる。
特徴
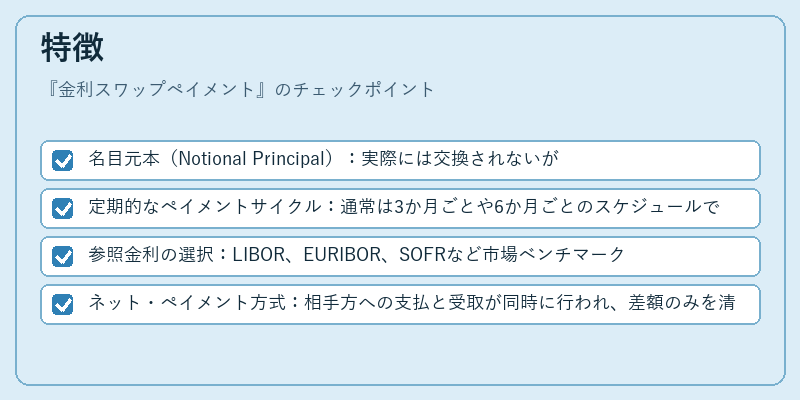
- 名目元本(Notional Principal):実際には交換されないが、支払額計算基準となる。
- 定期的なペイメントサイクル:通常は3か月ごとや6か月ごとのスケジュールで行われる。
- 参照金利の選択:LIBOR、EURIBOR、SOFRなど市場ベンチマークに基づく。
- ネット・ペイメント方式:相手方への支払と受取が同時に行われ、差額のみを清算することで手数料を削減できる。
これらの特徴は、単なる金利決済ではなく、リスク転移と資本効率化を両立させるための仕組みとして設計されている。
現在の位置づけ
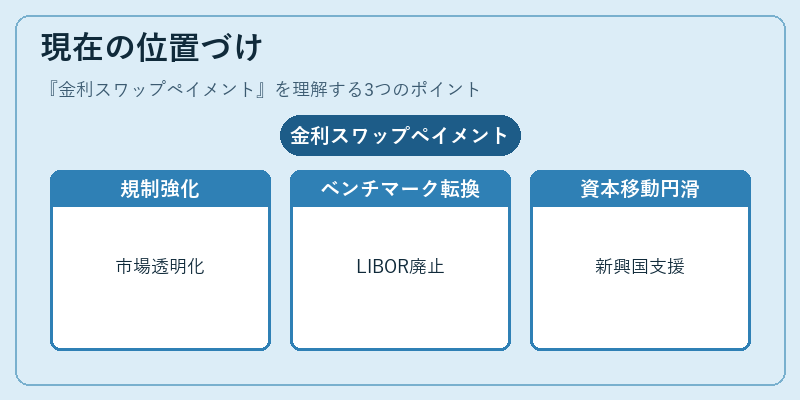
2008年金融危機以降、スワップ市場は規制強化・中央清算制度導入により透明性が向上した。金利ベンチマークの改革(LIBOR廃止とSOFR/SONIAへの移行)や、欧州債務危機後の国際金融協調策(IMF・BISの指針)に伴い、スワップペイメントは依然として金利ヘッジ手段として重要である。さらに、アジア通貨危機以降の先進国と新興国の資本移動を円滑化する役割も大きく、G20や世界銀行が推奨する金融安定化策に組み込まれている。
×
続きを読むには確認が必要です