株主優待の継続性評価とは、企業が提供する株主向け特典(商品券・割引クーポン等)の将来にわたる安定供給可能性を判断する手法である。
概要
株主優待は、投資家へのインセンティブとして長期保有を促進し、株価の安定化や企業イメージ向上を図るために導入された。 その特典が一時的なものか、継続して提供されるかは、株主からの信頼度と投資判断に直結する。 株主優待の継続性評価は、企業の財務健全性・事業計画・サプライチェーン状況・規制環境を総合的に検討し、将来の優待供給リスクを定量化・定性的に把握するプロセスである。 近年は投資家が非財務情報にも注目する中、企業価値評価における重要な指標として位置づけられつつある。
役割と機能
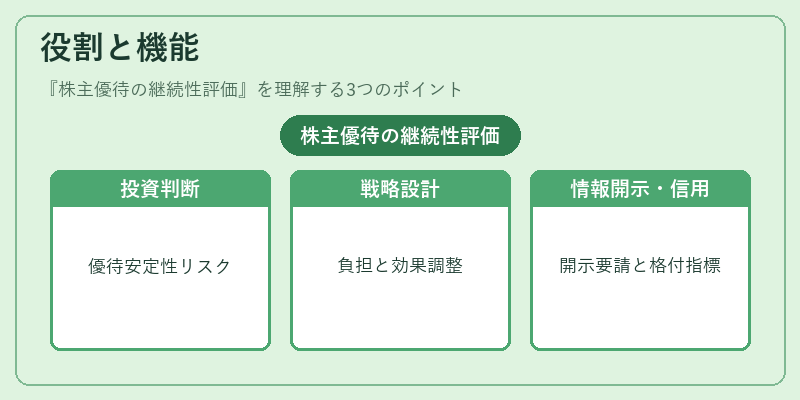
株主優待の継続性評価は、以下のような場面で活用される。
- 投資判断:個人・機関投資家が長期保有を検討する際に、優待の安定性をリスク指標として組み込む。
- 企業戦略:経営陣が優待プログラムの設計・調整を行う際に、財務負担と投資効果をバランスさせるための基準となる。
- 情報開示:上場企業は株主総会や有価証券報告書で優待継続性に関する説明を求められるケースが増えている。
- 信用評価:格付機関や投資銀行が企業の総合的なリスクプロファイルを構築する際、優待の持続可能性を考慮した指標として利用される。
特徴
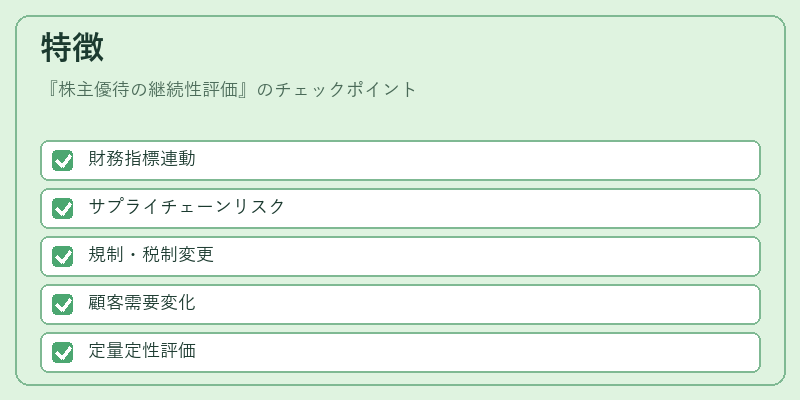
| 要素 | 説明 |
|---|---|
| 財務指標との連動 | 優待費用は売上高や利益率に比例しているため、収益構造の変化が直結する。 |
| サプライチェーンリスク | 原材料価格や物流コストの変動が優待商品の調達コストを左右し、継続性に影響を与える。 |
| 規制・税制変更 | 消費税率の変更や特定商品に対する法的制限は、優待内容の見直しを迫る要因となる。 |
| 顧客需要変化 | 株主層の嗜好が変われば、既存の優待が魅力を失い、再設計が必要になる。 |
| 定量・定性評価 | 財務比率(ROE、自己資本比率)だけでなく、経営陣の方針や市場環境といった非数値的要因も重視される。 |
これらは株主優待の継続性を測る際に他の評価指標(配当持続可能性など)とは異なる視点を提供する。
現在の位置づけ
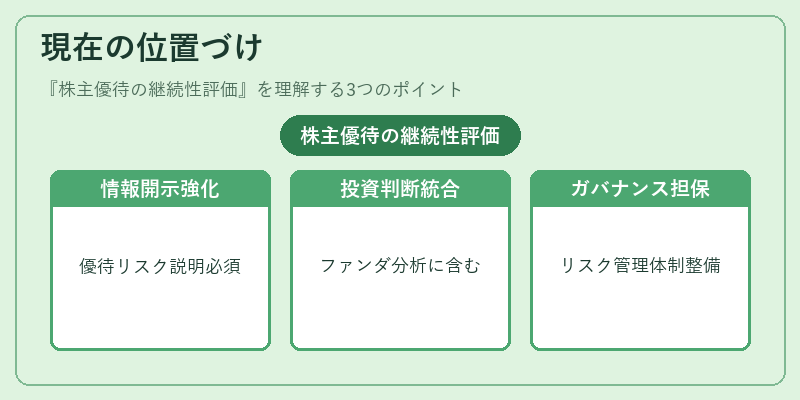
近年、投資家がESG(環境・社会・ガバナンス)や企業透明性を重視する中で、株主優待の継続性評価は情報開示の一部として注目されている。 上場企業は、有価証券報告書やIR資料において「優待継続性リスク」について説明を求められるケースが増加している。 さらに、投資研究機関やアナリストは、株主優待の安定性を総合的なファンダメンタル分析に組み込み、投資レコメンデーションの判断材料としている。 規制面では、証券取引所が情報開示基準を強化する動きも見られ、企業は優待継続性のリスク管理体制を整備する必要が高まっている。 こうした背景から、株主優待の継続性評価は単なる投資家向け情報ではなく、企業ガバナンスと市場透明性を担保する重要な手法として確立しつつある。
続きを読むには確認が必要です
関連記事