配当比率とは、企業が獲得した純利益のうち、株主へ支払われる配当金額の割合を示す財務指標である。
目次
概要
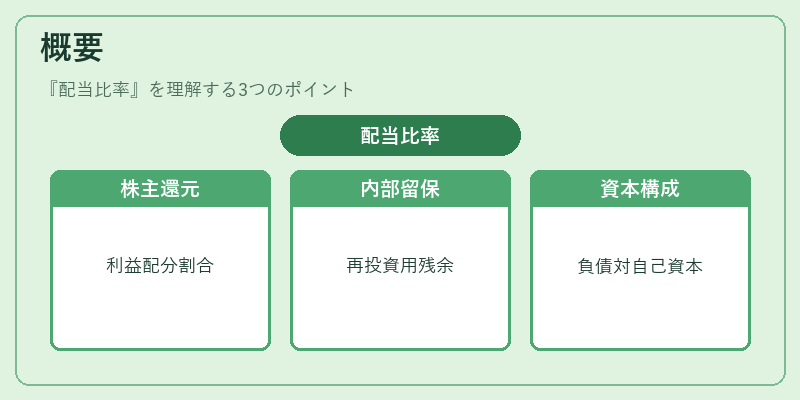
配当比率は、企業の配当政策と資本構成のバランスを測るために生まれた概念である。利益のうちどれだけを株主還元に回し、残りを内部留保として再投資するかという経営判断が数値化される点が特徴だ。
役割と機能
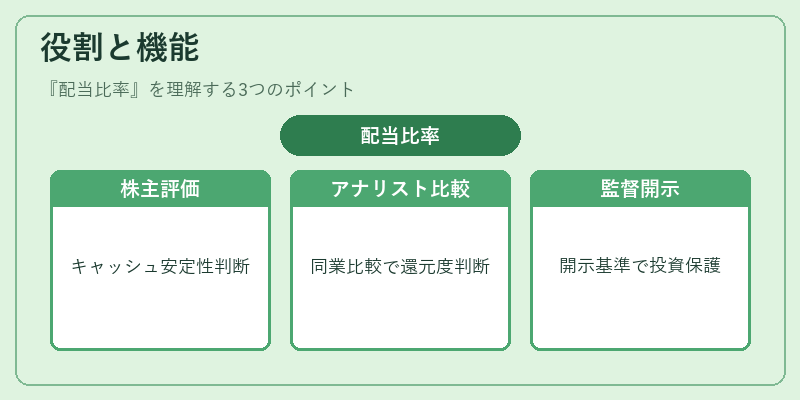
- 株主は配当比率から企業のキャッシュフロー安定性や成長余力を評価できる。
- アナリストは同業他社との比較により、過剰還元か保守的な資本政策かを判断する。
- 監督機関は開示基準として配当比率の報告を求め、投資家保護に寄与している。
特徴
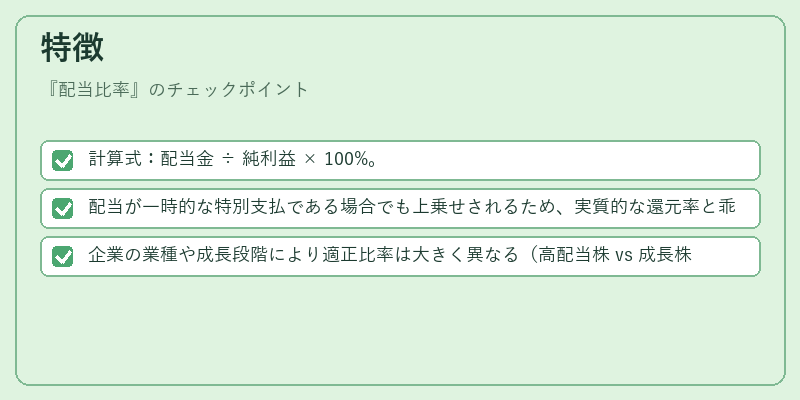
- 計算式:配当金 ÷ 純利益 × 100%。
- 配当が一時的な特別支払である場合でも上乗せされるため、実質的な還元率と乖離することがある。
- 企業の業種や成長段階により適正比率は大きく異なる(高配当株 vs 成長株)。
現在の位置づけ
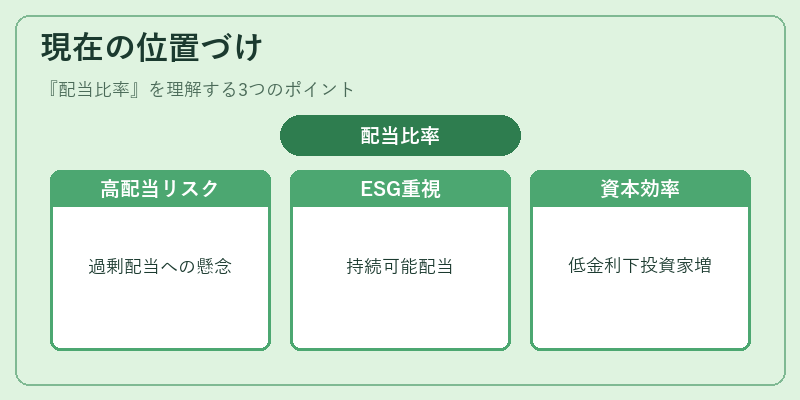
近年では低金利環境下で資本効率を重視する投資家が増加し、配当比率が過剰に高い企業への懸念が拡大している。さらにESG評価の一環として、安定したキャッシュフローと持続可能な配当政策が重要視される傾向にある。
×
続きを読むには確認が必要です