配当性向改善方策とは、企業が株主への還元を増やすために実施する財務・経営上の取り組みである。
目次
概要
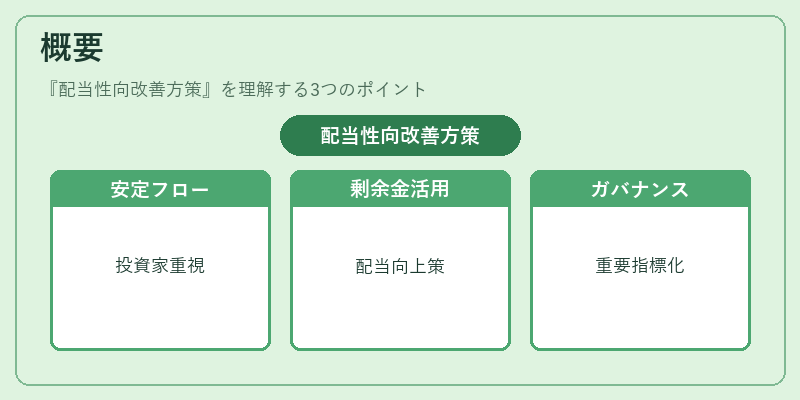
過去数十年にわたり投資家は安定したキャッシュフローと高い配当性向を重視してきた。企業は株主価値創造の一環として、利益剰余金の再投入や負債削減を通じて配当性向を上げる必要がある。金融市場の成熟化に伴い、配当政策はコーポレートガバナンスの重要指標となった。
役割と機能
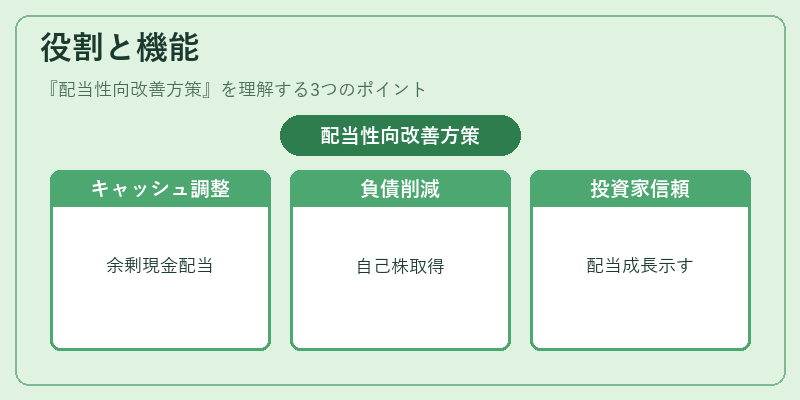
配当性向改善方策は資本構成の最適化を図る手段であり、具体的には以下の場面で活用される。
- キャッシュフロー調整:営業利益が拡大した際に余剰現金を配当に回す。
- 負債削減:借入金利率上昇時に資本コストを抑えるため、配当性向を維持しつつ自己株式取得で負債比率を下げる。
- 投資家コミュニケーション:安定的な配当成長を示すことで市場評価を高め、株価の上昇圧力を得る。
特徴
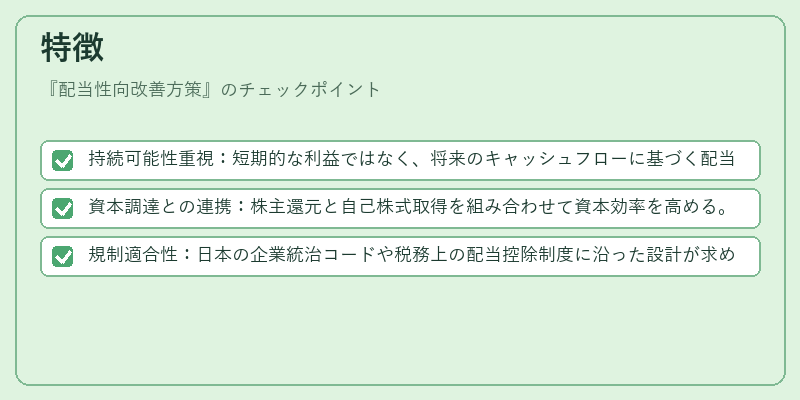
- 持続可能性重視:短期的な利益ではなく、将来のキャッシュフローに基づく配当計画が採用される。
- 資本調達との連携:株主還元と自己株式取得を組み合わせて資本効率を高める。
- 規制適合性:日本の企業統治コードや税務上の配当控除制度に沿った設計が求められる。
現在の位置づけ
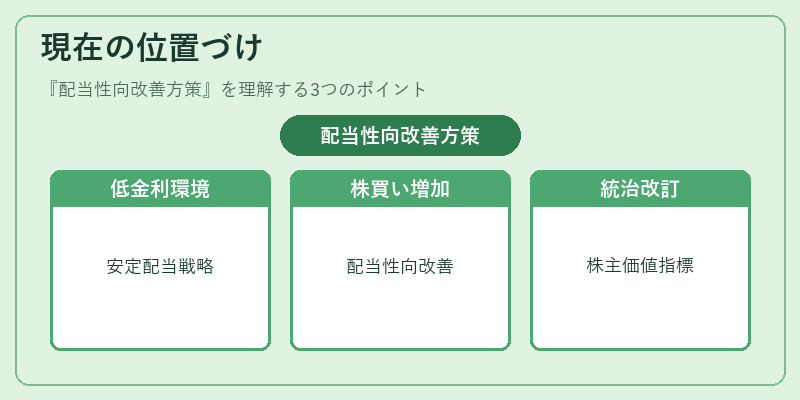
低金利環境とESG投資の拡大を背景に、企業は安定した配当成長戦略へシフトしている。特に日本市場では自社株買いによる配当性向改善が増加傾向であり、アナリストはPBRやPERと併せて「配当利回りの持続可能性」を評価する。規制面でも、企業統治コード改訂により透明性と説明責任が強化され、配当方策は株主価値創造の核心指標となっている。
×
続きを読むには確認が必要です