配当予定額とは、企業が将来支払うと見込まれる配当金の総額を示す指標である。
この数値は、株主に対する還元方針を定量化し、投資判断や企業価値評価に不可欠な情報源となる。
目次
概要
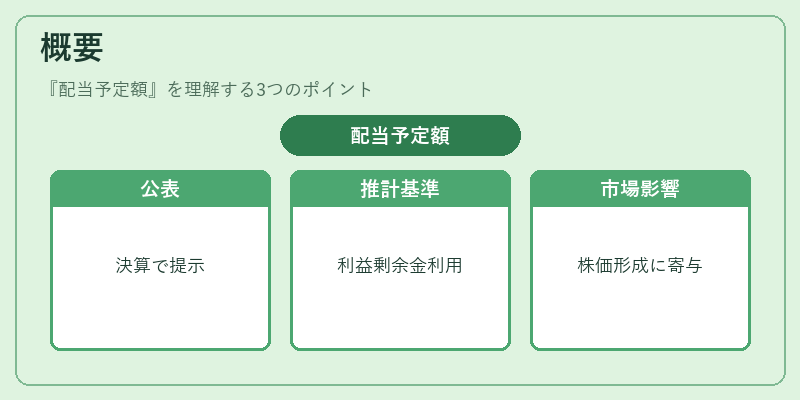
配当予定額は、決算発表や株主総会の議案で公表されることが多い。
企業は利益剰余金や自己資本比率を踏まえて、将来のキャッシュフローから支払う配当額を推計し、投資家に提示する。
この指標は、株式市場における情報非対称性を低減させ、企業と投資者間の期待値を調整する役割を果たす。
また、配当予定額は「配当利回り」や「配当成長率」と連携して評価され、株価形成に直接影響を与える。
役割と機能
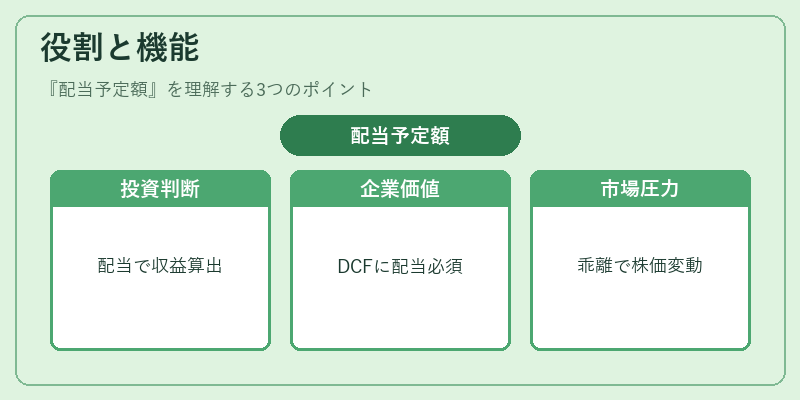
- 投資意思決定の基準:投資家は配当予定額から期待収益率を算出し、ポートフォリオ構成を最適化する。
- 企業価値評価への入力:ディスカウント・キャッシュフロー(DCF)モデルでは将来キャッシュフローの一部として配当が扱われるため、正確な予定額はNPV計算に不可欠である。
- 市場価格への圧力:実際の配当と予定額の乖離は株価変動要因となり、投資家の期待を裏切った場合には売却圧力が高まる。
- 企業統治の透明性指標:定期的に公表されることで、経営陣の配当方針の一貫性や責任感を市場に示す。
特徴
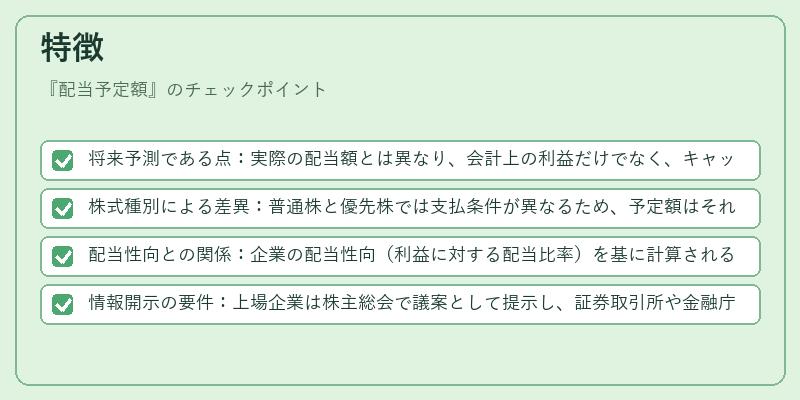
- 将来予測である点:実際の配当額とは異なり、会計上の利益だけでなく、キャッシュフロー見通しや資本政策が反映される。
- 株式種別による差異:普通株と優先株では支払条件が異なるため、予定額はそれぞれ別途算定される。
- 配当性向との関係:企業の配当性向(利益に対する配当比率)を基に計算されることが多く、成長重視か収益還元重視かを示す指標となる。
- 情報開示の要件:上場企業は株主総会で議案として提示し、証券取引所や金融庁への報告義務がある。
現在の位置づけ
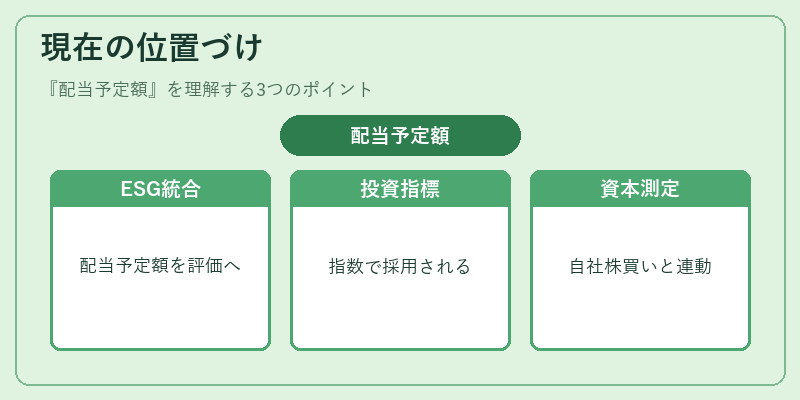
近年、ESG(環境・社会・ガバナンス)投資の拡大に伴い、配当予定額は企業の持続可能性評価に組み込まれるようになっている。
一部市場では「配当予定額」を指標として採用した指数も存在し、配当重視型投資家にとって重要な選択基準となっている。
また、株主還元の手段として自社株買いが増加する中で、配当予定額は企業の資本政策を測る一つの尺度として注目されている。
規制面では、将来予測情報の開示品質向上を目的としたガイドラインが策定され、投資家保護と市場透明性の両立が図られている。
×
続きを読むには確認が必要です