株主総会議案可決基準とは、株式会社の株主総会において議案を採択するために必要な投票比率や投票権数の条件である。
目次
概要
株主総会議案可決基準は、会社法第331条・332条に定められた法的枠組みと、定款による定義が重なって形成される。企業統治を安定させるために、株主の意思表明が過度に影響力を持ちすぎないよう設計された。議案ごとに「普通決議」「特別決議」の区分があり、特別決議では通常より高い可決比率(例:2/3以上)が求められる。
役割と機能
株主総会で提出される各種議案(定款変更、取締役選任・解任、配当方針、重要な合併・買収など)は、可決基準に従って投票結果を評価する。具体的には、出席株主数の過半数が必要とされる「議決権行使率」と、議案ごとの可決比率(普通決議では50%以上、特別決議では66%以上)が組み合わさり、最終的な採択判断が下される。これにより、少数株主の過剰干渉を抑えつつ、主要株主の意思反映が確保される。
特徴
- 法定と定款の二重基準:会社法で最低限度を規定し、定款でさらに厳格化できる。
- 議決権行使率と可決比率の分離:出席株主全体に対する投票率と、実際に賛成した株主の比率が別々に計算される。
- 特別決議の高い門槍:定款変更や取締役選任など重要事項は2/3以上で可決しなければならない。
- 柔軟性と安定性の両立:株主構成が変動しても、可決基準により企業統治の一貫性が保たれる。
現在の位置づけ
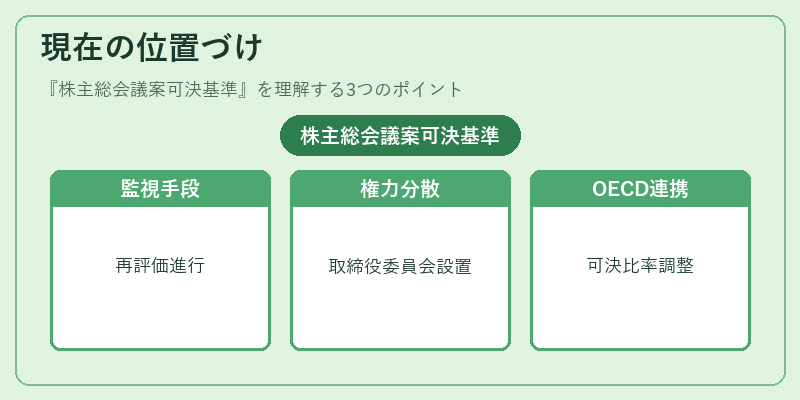
近年のコーポレートガバナンス強化策やESG投資の台頭に伴い、株主総会議案可決基準は重要な監視手段として再評価されている。特定株主が過度に権力を集中しないよう、上場企業では「取締役報酬委員会」や「社外取締役」の設置が進むとともに、可決基準の透明性向上が求められる。また、国際的なガイドライン(OECDコーポレートガバナンス原則)との整合性を図るため、定款改訂によって可決比率を調整する動きも見られる。
×
続きを読むには確認が必要です