個別銘柄平均修正ベータ値とは、特定の株式に対して計算された調整済みベータ係数を一定期間で平均したものを指す。
この指標は、企業固有リスクと市場全体の動きとの相関度を測るために用いられ、投資家がポートフォリオ構築やパフォーマンス評価を行う際の基準となる。
概要
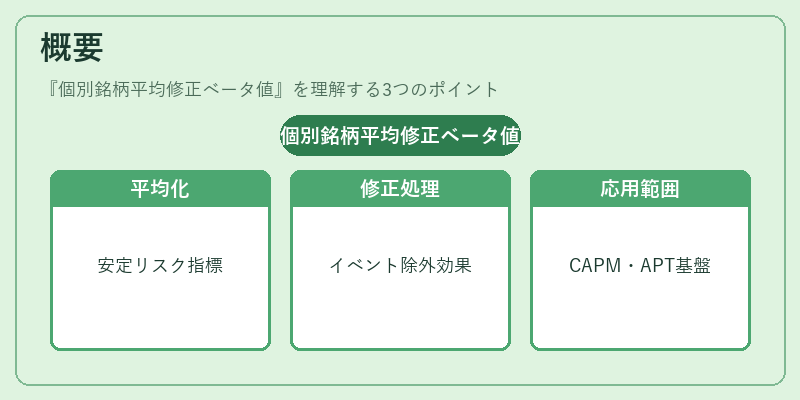
ベータ値は株価変動率が市場指数変動率とどの程度連動するかを示す尺度である。個別銘柄平均修正ベータ値は、単一時点で計算されたベータに対し、過去数年分のデータから算出される平均値であり、季節変動や一時的な市場ショックの影響を除外することでより安定したリスク指標とする。
調整(修正)という工程では、企業固有の非継続的イベント(例:大規模M&A、破産手続きなど)がベータに与える一時的な歪みを除去し、実質的な市場感応度のみを抽出する。
この平均化プロセスは、CAPM(資本資産価格モデル)やAPT(アービトラージ・プリンシプル・テスト)の前提となるリスクプレミアム計算において重要である。
役割と機能
個別銘柄平均修正ベータ値は、以下のような場面で活用される。
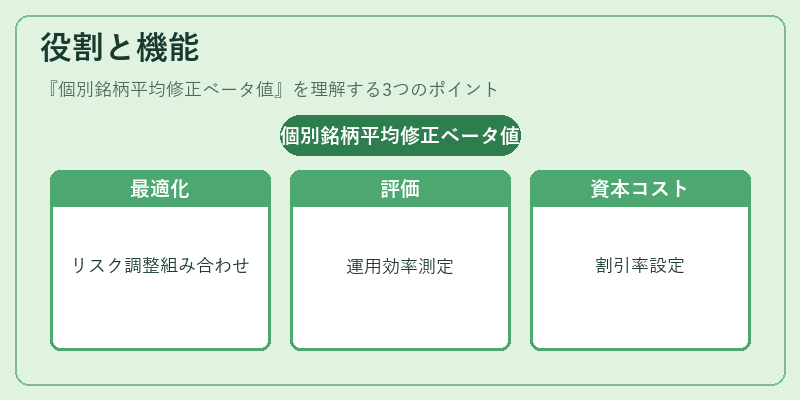
- ポートフォリオ最適化:投資家は異なるベータを持つ銘柄を組み合わせ、目標リスクレベルに応じた構成比率を決定する。
- パフォーマンス評価:実際のリターンと期待リターン(ベータ×市場プレミアム)との差異を測ることで、経営陣やファンドマネージャーの運用効率を客観的に判断できる。
- 資本コスト算定:企業は株主資本コストを計算する際に、自社の平均修正ベータ値を利用し、適切な割引率を設定する。
- リスク管理:市場変動が激しい環境下で、ベータが高い銘柄はヘッジ戦略やデリバティブ取引におけるポジションサイズ調整の指標となる。
特徴
| 項目 | 説明 |
|---|---|
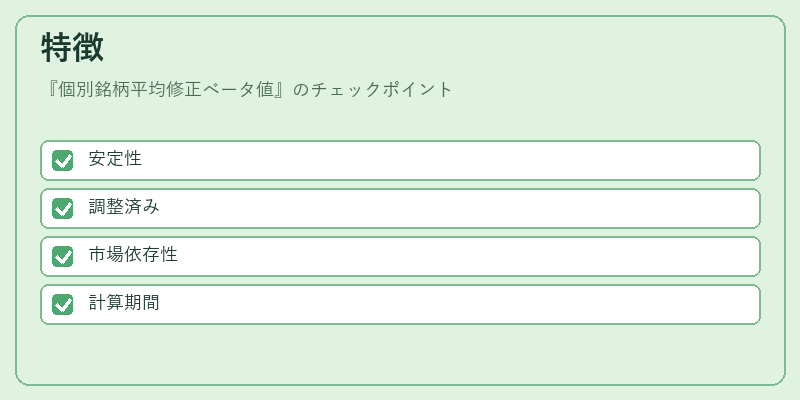
| 安定性 | 過去数年分のベータを平均化することで、短期的なノイズが除外され、長期的リスク感応度を反映。 |
| 調整済み | 企業固有イベントによる一時的影響を削減し、市場全体との純粋な連動性に焦点を当てる。 |
| 市場依存性 | ベータは選択したベンチマーク指数(例:TOPIX、日経平均)に依存するため、同一銘柄でも指数変更で値が変わる可能性がある。 |
| 計算期間の選定 | 一般的には3〜5年程度のデータを使用し、季節調整や異常値除外手法(例:Winsorization)を併用することが推奨される。 |
このように、個別銘柄平均修正ベータ値は「市場感応度」の定量化を行う上で不可欠な指標であり、投資判断の根拠として広く採用されている。
現在の位置づけ
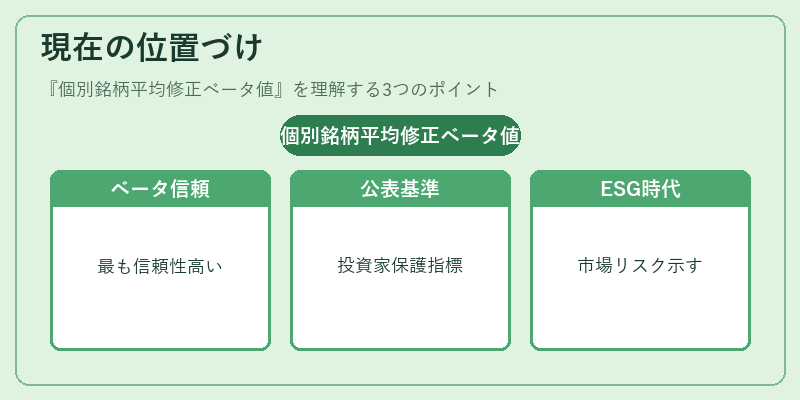
近年、データサイエンスや機械学習の進展により、ベータ計算方法自体が多様化している。リアルタイム市場情報を反映した「動的ベータ」や、マクロ経済指標と連動させた「ファクターベースベータ」が注目されているが、個別銘柄平均修正ベータ値は依然として最も信頼性の高いリスク測定手段である。
特に日本市場では、上場企業の情報開示基準が厳格化される中、投資家保護を目的とした「株価変動性指標」や「リスクプレミアム計算」の一環として、公的機関や金融機関が定期的に公表している。
また、ESG(環境・社会・ガバナンス)投資の拡大とともに、企業価値評価の多角化が進む中でも、ベータは市場リスクを単純明快に示す指標として欠かせない存在であり、ファンドマネージャーやアセットオーナーの意思決定プロセスに組み込まれ続けている。
続きを読むには確認が必要です