株価収益率の算出方法とは、株価を一株当たり利益で割って得られる指標である。
目次
概要
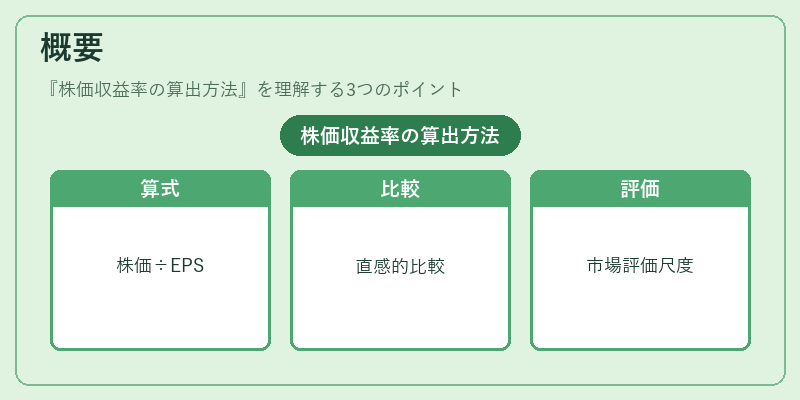
株価収益率(PER)は、企業の市場評価と経済的パフォーマンスを結びつけるために生まれた指標である。初期は米国証券取引所で投資家が相対的な割安感を測定する手段として採用され、現在では株式市場全体の評価尺度として不可欠となっている。PERは「株価 ÷ EPS(1株当たり利益)」という単純な算式に基づくため、企業間で直感的に比較しやすい点が特徴だ。
役割と機能
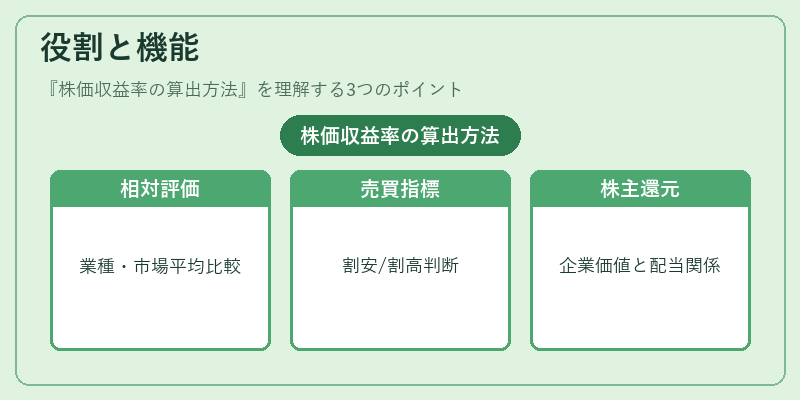
投資家はPERを用いて、同業種内の企業や市場平均との相対評価を行う。低PERは「割安」、高PERは「割高」と判断されることが多く、売買タイミングの指標となる。また、指数構成銘柄選定時に上位・下位PERを基準とするケースもある。さらに、企業価値評価や株主還元策(自社株買い・配当)との関連性を検証する際にも活用される。
特徴
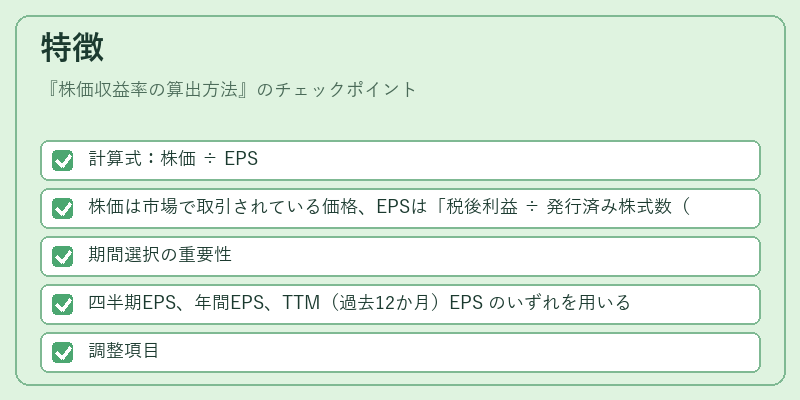
- 計算式:株価 ÷ EPS
- 株価は市場で取引されている価格、EPSは「税後利益 ÷ 発行済み株式数(基本または希薄化)」を使用する。
- 期間選択の重要性
- 四半期EPS、年間EPS、TTM(過去12か月)EPS のいずれを用いるかでPERが大きく変動する。
- 調整項目
- 税引前利益や非継続的な一時項目を除外した「調整後EPS」を使うことで、企業の実態に即した評価が可能になる。
- 比較対象への注意点
- 業種別平均PERとの比較は有効だが、異業種間では利益構造や成長性が大きく異なるため直接比較は不適切である。
現在の位置づけ
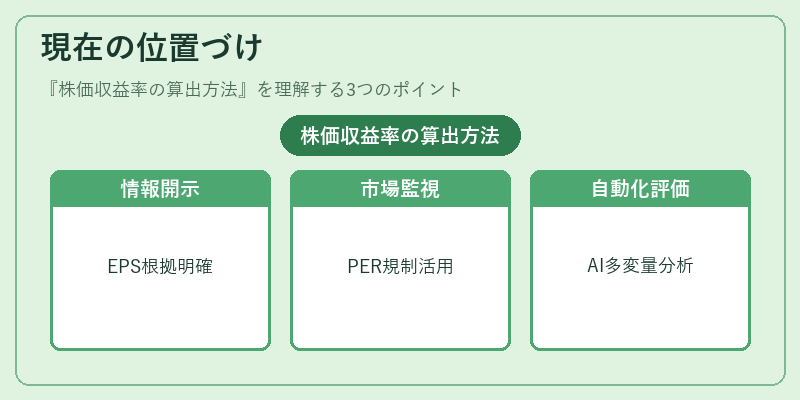
近年、企業統治の透明化と情報開示の拡充により、EPS の計算根拠が明確化されている。これに伴いPER は投資判断だけでなく、規制当局や証券取引所による市場監視指標としても利用されるようになった。また、AI 解析や機械学習モデルの導入により、PER を含む多変量評価が自動化されつつある。さらに、新興市場では株価収益率の算出基準を統一するための国際的なガイドラインが策定され、グローバル投資家間での比較が容易になっている。
×
続きを読むには確認が必要です