株価収益率の財務諸表データとは、企業の株価に対して一株当たり利益(EPS)を算出するために用いられる、損益計算書や貸借対照表から抽出された数値である。
概要
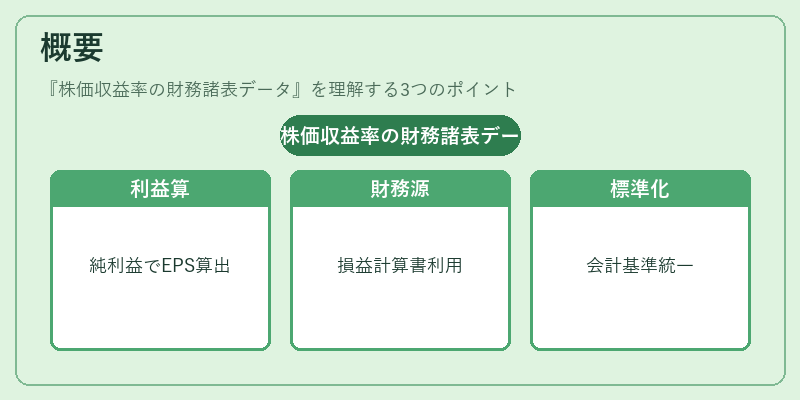
株価収益率(PER)は、投資家が企業の評価水準を測る代表的な指標であり、その根底には「利益」が不可欠である。したがって、PER算定に必要なデータは、企業が公表する財務諸表から取り出される。損益計算書に記載された当期純利益や、株主資本等の項目を基に、一株あたりの利益(EPS)を導き出す。このプロセスは、会計基準が統一化される中で標準化された手法として確立しており、投資判断の基盤となっている。
役割と機能
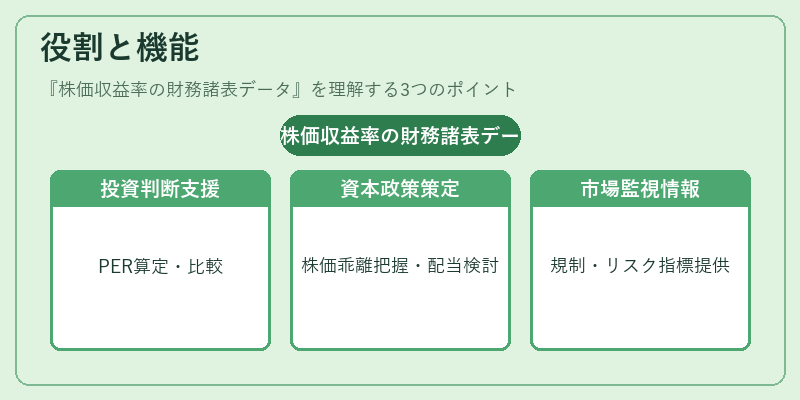
財務諸表データは、PERを算定するだけでなく、企業価値評価全般にわたる重要な情報源である。具体的には以下の場面で活用される。
- アナリスト・投資家:株式比較や業界ベンチマークとして利用し、買い/売り判断を行う。
- 企業経営陣:自社株価と利益水準の乖離を把握し、資本政策(自社株買い・配当など)の検討材料とする。
- 規制機関・監査法人:適正な会計処理が行われているか確認し、投資家保護に寄与する。
- 情報サービス業者:データベース化・統計解析を通じて、市場全体のトレンドやリスク指標を提供する。
特徴
| 項目 | 説明 |
|---|---|
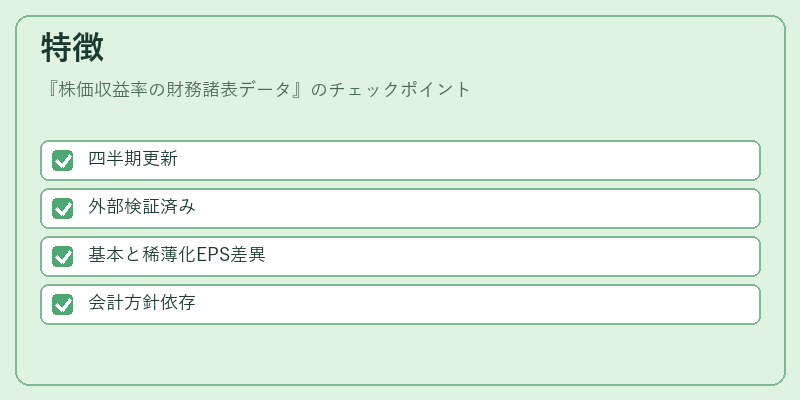
| 期間性 | 四半期・年度ごとに更新され、時系列で比較可能。 |
| 可算性 | 監査対象となるため、外部からの検証が行われている。 |
| 調整要素 | 非経常的損益や株式希薄化効果(DPS)を考慮した「基本EPS」と「稀薄化EPS」が区別される。 |
| 会計方針依存性 | 減価償却方法、在庫評価基準などが利益に影響し、企業間比較の際は注意が必要。 |
これらの特徴により、単なる数値以上に「信頼性」「可比性」や「調整可能性」が重要視される。
現在の位置づけ
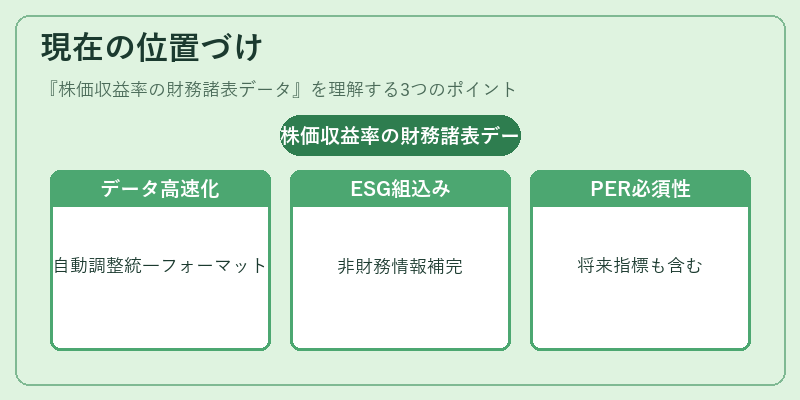
近年では、アルゴリズム取引や機械学習モデルが普及したことから、PER算定に使用する財務諸表データは高速かつ正確な取得が求められるようになった。市場情報プロバイダーは、IFRS・US GAAPの差異を自動で調整し、統一フォーマットで提供するサービスを拡充している。また、ESG(環境・社会・ガバナンス)要因が投資判断に組み込まれる中、利益以外の非財務情報も補完的に評価されるケースが増えている。
一方で、PER自体は「過去の実績」に基づく指標であるため、将来予測を重視する投資家からは「フォワードPER」や「DCF(割引キャッシュフロー)」といった別手法への関心が高まっている。とはいえ、企業価値の初期評価や市場比較においては、財務諸表データを基に算出される株価収益率が依然として不可欠であり、金融市場全体の分析フレームワークに組み込まれ続けている。
続きを読むには確認が必要です