市場外取引参加者とは、証券取引所の板や営業時間を通さずに株式等を売買する主体である。
目次
概要
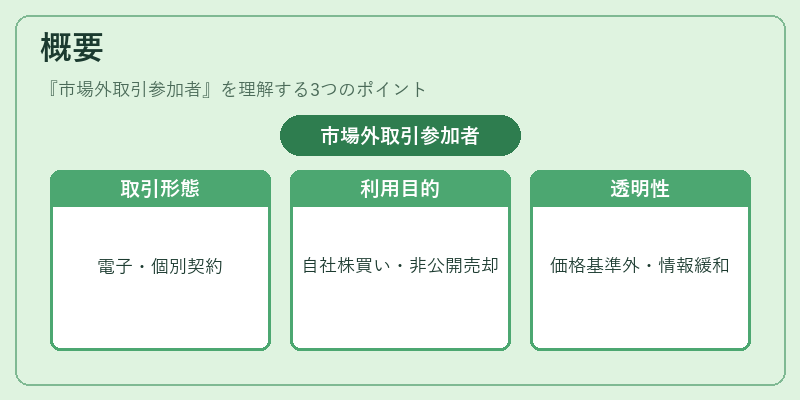
市場外取引は、主に電子マッチングシステムや個別契約によって行われる。日本では「OTC(Over‑The‑Counter)」と呼ばれ、上場企業の自社株買い、非公開株式の売却、新興企業の資金調達などで利用される。取引は証券取引所の公表価格に基づくものではなく、当事者間で合意した条件で成立するため、情報開示や透明性が上場市場よりも緩いという特徴を持つ。
役割と機能
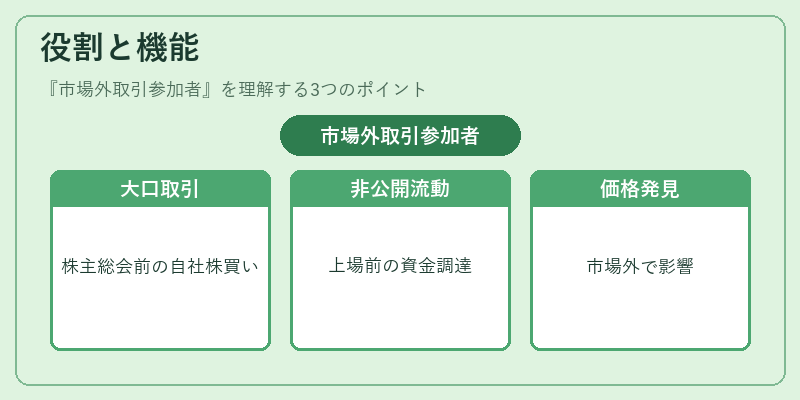
市場外取引参加者は、以下のような場面で重要な役割を果たす。
- 大口売買:株主総会前の自社株買いや、投資家間の大量株式移転に適している。
- 非公開企業の流動化:上場前・上場後の小規模事業者が資金調達や株式譲渡を行う際に利用される。
- 価格発見機能:市場外で取引された価格は、上場市場への影響を与える情報源となり得る。
- 柔軟な条件設定:売買価格だけでなく、決済日や株式の権利行使条件などを自由に設定できる。
特徴
| 特色 | 説明 |
|---|---|
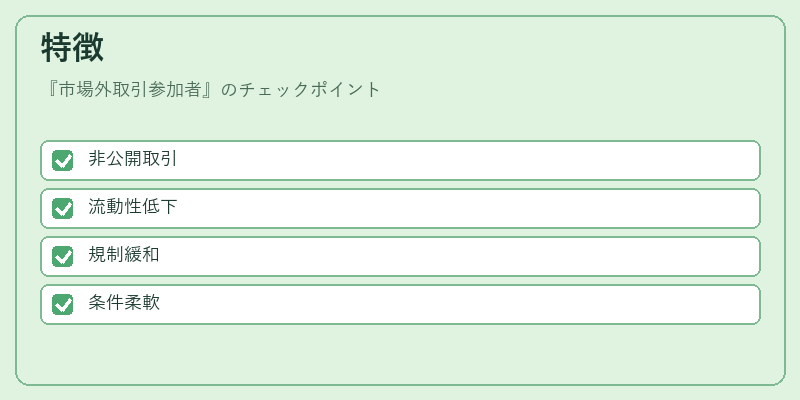
| 非公開性 | 取引内容が外部に公表されないため、情報漏洩リスクは低い。 |
| 流動性の差異 | 上場市場と比べて取引量が少なく、価格変動が大きくなる傾向がある。 |
| 規制緩和 | 証券取引法上の開示義務は限定的であり、手続き負担が軽減される。 |
| カスタマイズ性 | 条件設定が柔軟で、特定の投資家や企業間で合意した独自条項を盛り込める。 |
現在の位置づけ
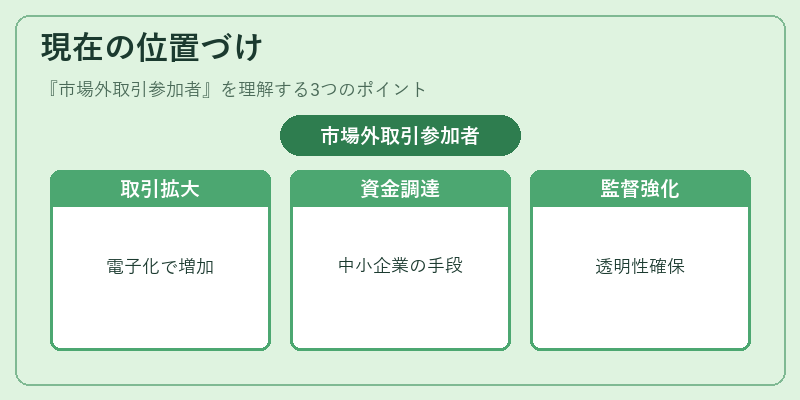
近年、日本では電子取引プラットフォームの発展とともに市場外取引の規模が拡大している。特に新興企業や中小企業の資金調達手段として、また投資家間での株式移転の場として需要が高まっている。また、証券取引法の改正により、市場外取引に対する監督体制も強化され、透明性と公正性を確保しつつ市場拡大を図る動きが進行中である。
×
続きを読むには確認が必要です