損失回避と資産配分最適化とは、投資家が損失を過度に重視しつつ、リスクとリターンのバランスを最適に調整するための理論的枠組みである。
概要
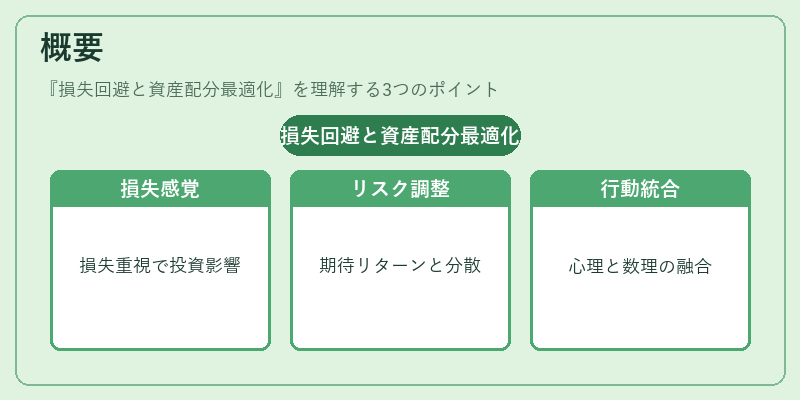
行動経済学の中核概念である「損失回避」は、人々が同等の利益よりも損失を大きく感じる傾向を示す。これはプロスペクト理論における価値関数の非対称性として定式化され、投資行動に顕著な影響を与える。
一方「資産配分最適化」は、リスク許容度と期待リターンを考慮し、ポートフォリオ内で資産クラスの比率を決定する手法である。従来は平均-分散分析に基づく効率的フロンティアが用いられた。
近年、損失回避の心理メカニズムと資産配分最適化の数理モデルを統合した研究が進展し、投資家行動をより正確に予測できる「行動ファイナンス的ポートフォリオ設計」が提唱されている。
役割と機能
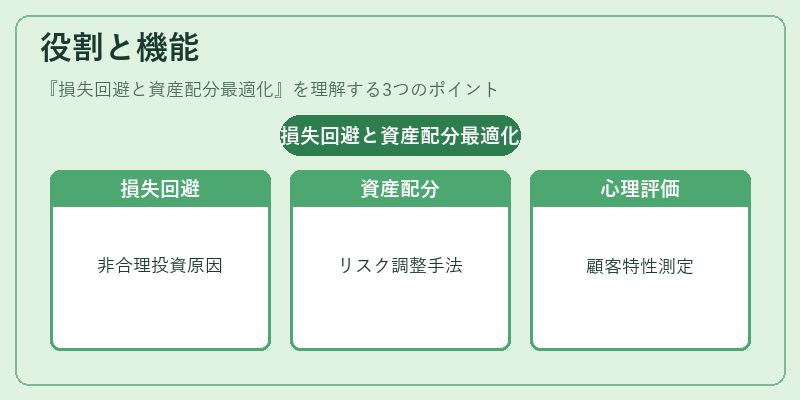
損失回避は投資判断の非合理性を説明する鍵となり、資産配分最適化ではその心理的重みを数値化して反映させる。具体例としては、リスクプレミアムに対する感度調整や、損失限定戦略(ストップロス)の設定が挙げられる。
実務上は、投資顧問やファンドマネージャーがクライアントの心理特性を評価し、リスク許容度に応じたポートフォリオ構成を提案する際に用いられる。また、個人投資家向けのロボアドバイザーは、損失回避パラメータを入力として受け取り、最適化アルゴリズムで調整した資産配分を提示する。
特徴
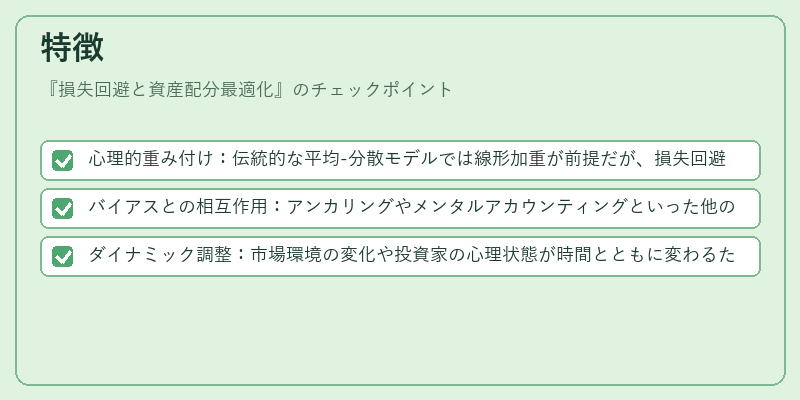
- 心理的重み付け:伝統的な平均-分散モデルでは線形加重が前提だが、損失回避の枠組みでは非線形の感度関数が導入される。
- バイアスとの相互作用:アンカリングやメンタルアカウンティングといった他の行動バイアスと結びつくことで、ポートフォリオ選択に独自の歪みをもたらす。
- ダイナミック調整:市場環境の変化や投資家の心理状態が時間とともに変わるため、定期的な再最適化が必要となる。
現在の位置づけ
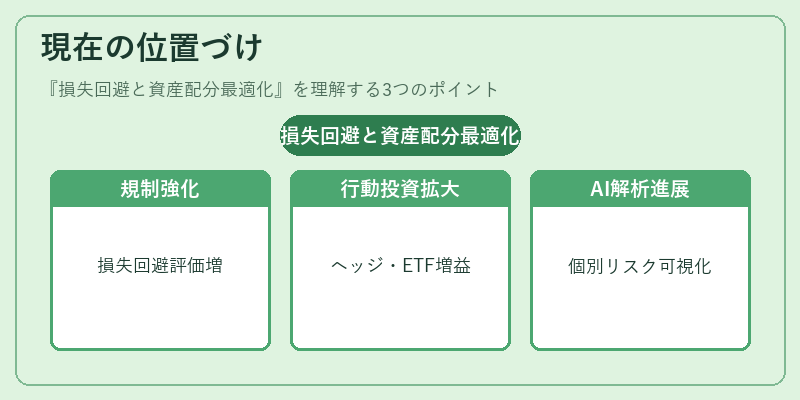
近年、規制機関は投資家保護を目的として、行動ファイナンス的要素を考慮したアドバイスや商品設計に対する指針を示している。特に金融庁等では「顧客適正性評価」に損失回避の測定項目が含まれるケースも増加中である。
市場では、行動ファイナンス的視点を取り入れたヘッジファンドやETFが拡大し、投資家は心理的リスク管理と同時に資産配分最適化の恩恵を受ける機会が増えている。さらに、AI・データサイエンスの進展により、個別投資家の損失回避傾向をリアルタイムで解析し、パーソナライズされたポートフォリオ提案が実現してきている。
続きを読むには確認が必要です