マレーシア通貨危機とは、1997年末から1998年初頭にかけて発生した、マレーシア国内外の金融市場で大規模な為替・信用不安を引き起こした経済危機である。
概要
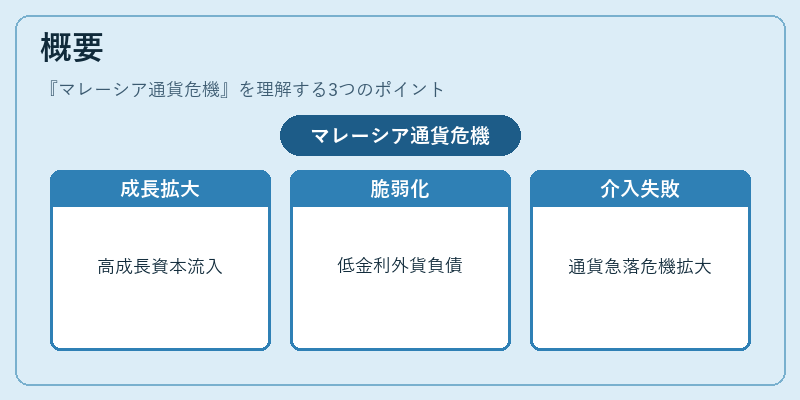
1990年代後半、東南アジア諸国は高い成長率と資本流入に支えられ、対外投資や貿易が拡大していた。この時期、マレーシアは低金利政策を継続し、外貨建ての短期負債を積極的に利用した。結果として、為替レートと国際収支のバランスが脆弱化し、投資家信頼が揺らいだ。1997年8月にタイのバーツが大幅下落すると、連鎖的な市場恐慌が発生し、マレーシアも例外ではないと判断された。政府は為替介入を行うが、資金流出を抑制できず、通貨価値が急激に低下した。この危機は、アジア通貨危機の一部として位置づけられ、他国への影響も大きかった。
役割と機能
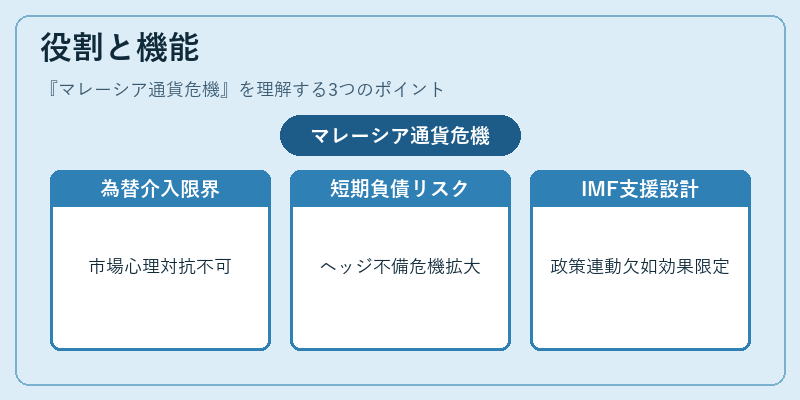
マレーシア通貨危機は、金融市場のリスク管理と国際資本流動性に関する重要な教訓を提供した。具体的には、次のような場面で利用される概念となった。
1. 為替介入の限界 – 中央銀行が外貨準備を使って自国通貨を支える試みが、市場心理と資金流出速度に対抗できないケースとして例示される。
2. 短期負債依存のリスク – 外部からの低金利資金を大量に借り入れ、為替変動へのヘッジを怠った結果、信用危機が拡大した事例として参照される。
3. IMF支援プログラムの設計 – マレーシアはIMFからの救済策を受けたが、国内政策と連動しなかったため効果が限定的だった。この点が、後続の危機対応策に反映された。
4. 金融規制改革の必要性 – 金融機関のリスク管理体制や資本要件を強化する議論の根拠として引用される。
特徴
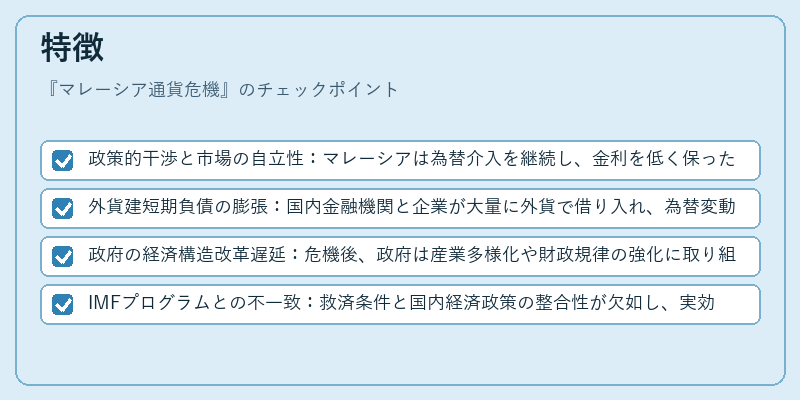
- 政策的干渉と市場の自立性:マレーシアは為替介入を継続し、金利を低く保ったが、市場の期待に応じていないため逆効果となった。
- 外貨建短期負債の膨張:国内金融機関と企業が大量に外貨で借り入れ、為替変動リスクをヘッジしなかった点が特徴的。
- 政府の経済構造改革遅延:危機後、政府は産業多様化や財政規律の強化に取り組んだが、当初の政策転換は遅れた。
- IMFプログラムとの不一致:救済条件と国内経済政策の整合性が欠如し、実効性を低下させた。
現在の位置づけ
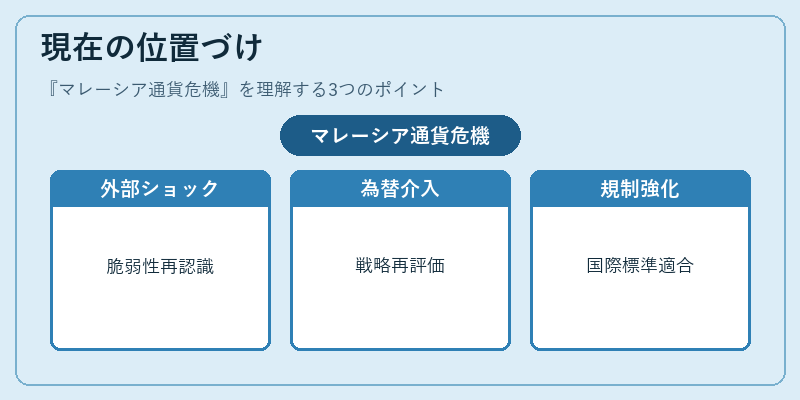
マレーシア通貨危機は、今日の金融市場において「外部ショックへの脆弱性」と「為替介入戦略」の再評価の重要性を示す歴史的事例として扱われる。近年では、マレーシアが金融規制を強化し、資本要件やリスク管理基準を国際標準に合わせていることから、同様の危機再発防止策が実践されている。また、IMFは「危機予測と早期警戒」の枠組みを改訂し、マレーシアの経験を参考にしている。さらに、グローバルな金融市場での資本流動性と為替リスク管理の重要性が再認識され、国際協調的規制強化(BIS・G20など)が進められている。マレーシア通貨危機は、こうした政策議論において不可欠なケーススタディとして位置づけられ続けている。
続きを読むには確認が必要です