メンタルアカウント情報処理とは、投資家や消費者が資金・リスクを心理的に区分し、それぞれの区分で意思決定を行う際に用いる認知プロセスである。
概要
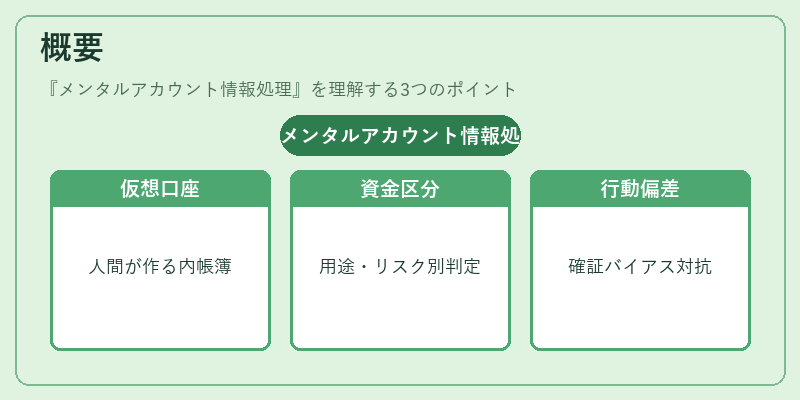
20世紀後半に経済学者によって提唱されたメンタルアカウンティングは、実際の財務帳簿とは別に、人間が内部的に作る「仮想口座」を指す概念である。これを前提とした情報処理は、資金の出所や用途、リスク許容度を区分して判断することで、損失回避や確証バイアスといった行動経済学的偏りに対抗しようとする試みである。金融市場が複雑化し、個人投資家の取引頻度が増大した現代では、メンタルアカウント情報処理は投資行動を説明する重要な枠組みとして位置づけられている。
役割と機能
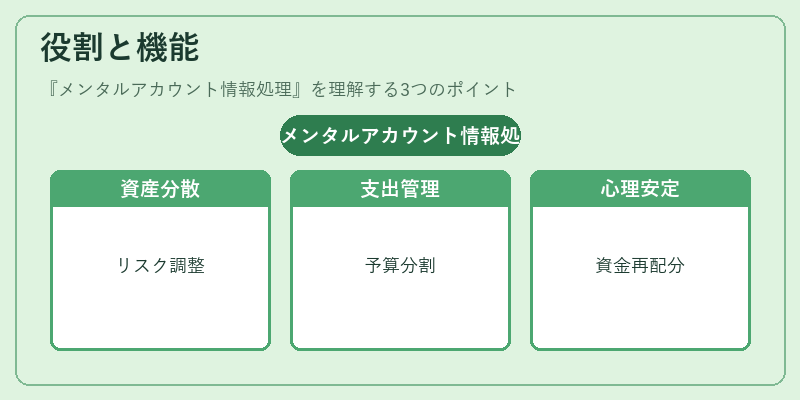
メンタルアカウント情報処理は、以下のような場面で具体的に機能する。
- ポートフォリオ構築:投資家は「利益口座」「損失口座」「余剰口座」などを想定し、それぞれでリスク許容度を調整する。
- 消費決定:予算の「貯蓄口座」と「娯楽口座」を分けることで、支出抑制や浪費防止に寄与する。
- 資金移動:損失が発生した口座から利益口座へ資金を再配分し、心理的な安定感を維持する。
これらの機能は、投資家が「実際の資産」と「想像上の資産」を混同せずに判断できるように設計されている。
特徴
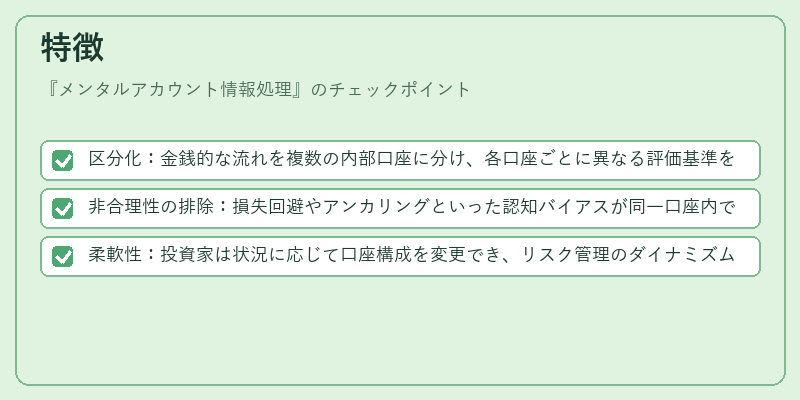
- 区分化:金銭的な流れを複数の内部口座に分け、各口座ごとに異なる評価基準を適用する。
- 非合理性の排除:損失回避やアンカリングといった認知バイアスが同一口座内で相殺されるよう設計されている。
- 柔軟性:投資家は状況に応じて口座構成を変更でき、リスク管理のダイナミズムを実現する。
これらの特徴は、従来の会計原則や市場メカニズムとは別の心理的レイヤーで機能し、投資行動に独自の影響力を持つ。
現在の位置づけ
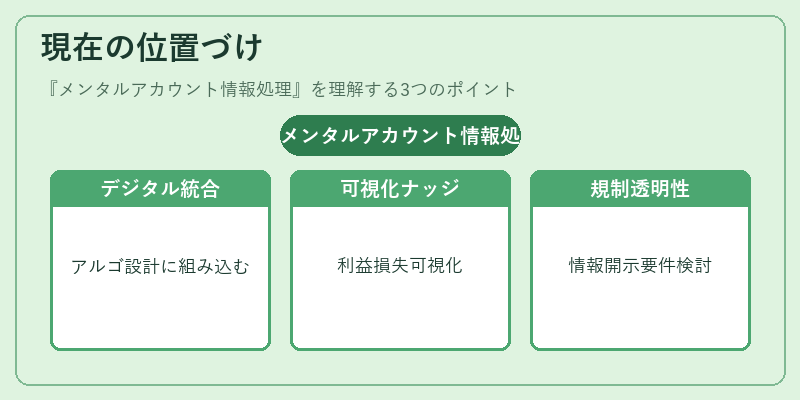
近年、デジタルプラットフォームとロボアドバイザーが普及したことで、メンタルアカウント情報処理はアルゴリズム設計にも組み込まれるようになった。投資家に対して「利益口座」「損失口座」の可視化を行うサービスや、心理的バイアスを抑えるナッジ機能が実装されるケースが増加している。また、金融規制当局は投資者保護の観点から、メンタルアカウントに関する情報開示要件を検討し、透明性向上を図っている。こうした動きは、行動経済学と実務的な資産運用が融合した新たな金融エコシステムの形成を促進している。
続きを読むには確認が必要です