オンラインBNPLとは、インターネット上で商品やサービスを購入する際に、支払いを分割・後払いで行う金融サービスである。
概要
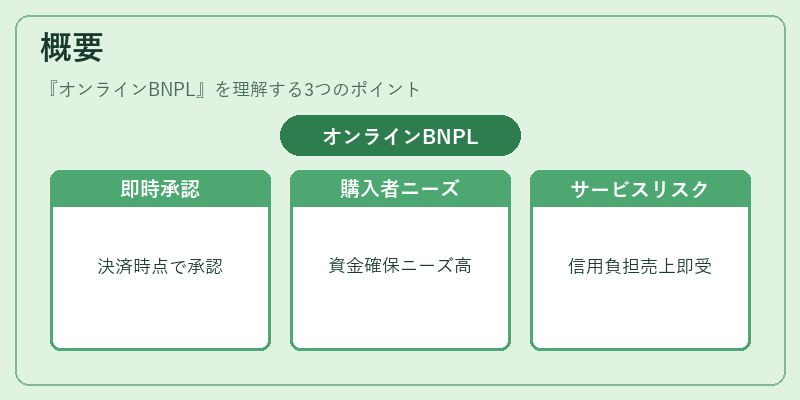
オンラインBNPLは、従来のクレジットカードや銀行ローンと比べて、決済時点で即座に承認が下りる点が特徴だ。電子商取引の拡大とともに、購入者が手元資金をすぐに確保できるニーズが高まり、これを満たすために設計された仕組みである。サービス提供者は、消費者から短期的な信用リスクを負担し、代わりに商品やサービスの売上を即時に受け取ることができる点が、商業パートナーとの連携を促進する。
役割と機能
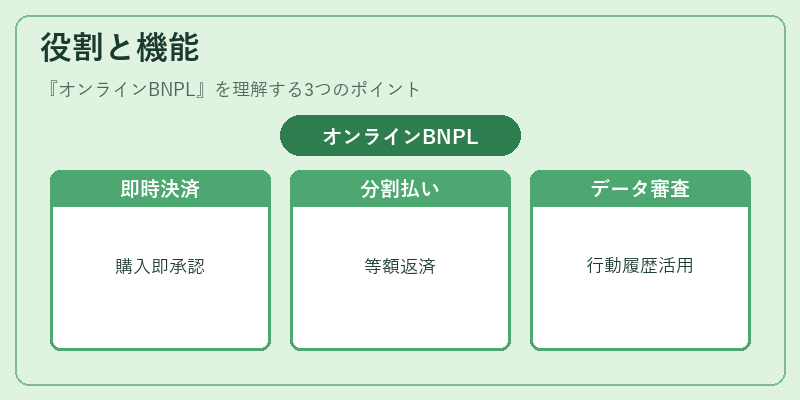
オンラインBNPLは、消費者金融と小売りの橋渡しとして機能する。主な役割は以下の通りである。
- 即時決済:購入時にクレジットカードのように即座に承認され、商家は支払遅延リスクを最小化できる。
- 分割払い設定:一定期間内(通常数週間から数ヶ月)にわたり、等額または段階的に返済するオプションを提供。
- 代替データによる信用審査:従来のクレジットスコアに加えて、オンライン行動や決済履歴などのビッグデータを活用し、迅速な意思決定を実現。
- KYC・AMLプロセスのデジタル化:本人確認とマネーロンダリング対策が自動化され、ユーザー体験を向上させる。
- 統合型チェックアウト:ショッピングサイトやモバイルアプリに埋め込まれた決済フローで、追加の手間なくサービス利用可能。
特徴
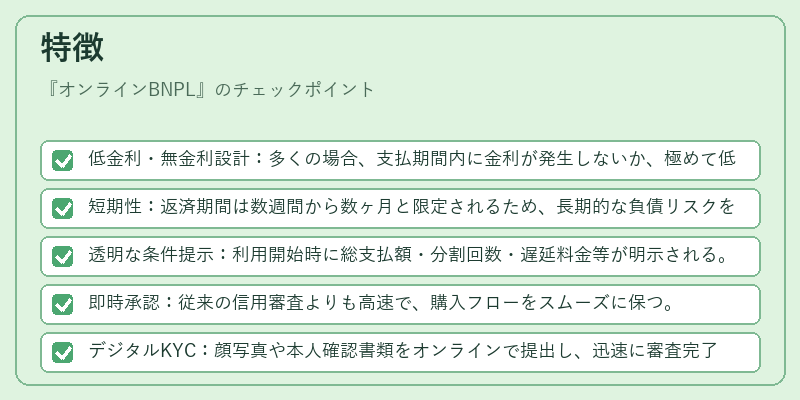
- 低金利・無金利設計:多くの場合、支払期間内に金利が発生しないか、極めて低い。
- 短期性:返済期間は数週間から数ヶ月と限定されるため、長期的な負債リスクを抑制。
- 透明な条件提示:利用開始時に総支払額・分割回数・遅延料金等が明示される。
- 即時承認:従来の信用審査よりも高速で、購入フローをスムーズに保つ。
- デジタルKYC:顔写真や本人確認書類をオンラインで提出し、迅速に審査完了。
- 統合性:API経由で多数のECプラットフォームと連携可能。
これらは従来型クレジットカードや分割販売と比べて、手続きの簡素化と即時性を重視した点が際立つ。特にオンラインショッピングでは「カート放棄」を減少させる効果も報告されている。
現在の位置づけ
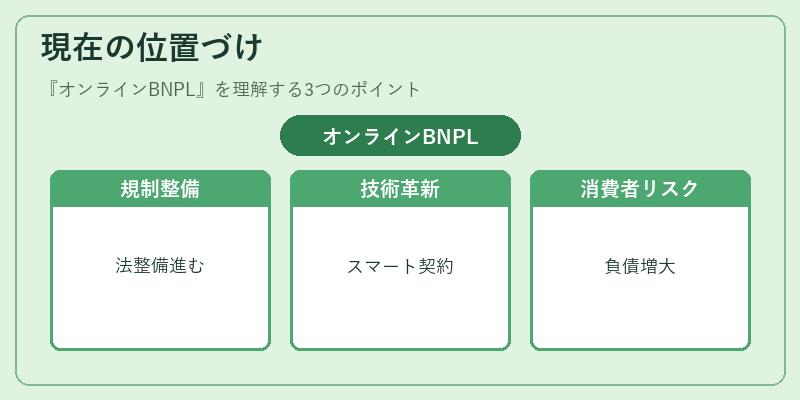
近年、オンラインBNPLはフィンテック企業の主要サービスとして拡大を続けており、消費者層の広がりとともに市場規模は増加傾向にある。各国で消費者保護法やクレジット規制が整備されつつあり、透明性・返済遅延時のペナルティ設定などが注目されている。また、一部プラットフォームではステーブルコインを利用したBNPLも試みられ、暗号資産と連携するケースが増えている。
一方で、過剰な分割払いによる負債蓄積の懸念や、信用リスク評価の不透明性から、金融監督機関は業務慣行の見直しを求めている。今後は規制対応と技術革新(スマートコントラクトやレイヤー2ネットワークとの統合)がオンラインBNPLの持続可能性を左右する重要要素となる。
続きを読むには確認が必要です