参加型変動収益型優先株とは、固定配当と変動配当の両方を受け取る権利を有し、さらに一定の利益を超えた分に対して普通株と同等に配当を受けることができる優先株である。
概要
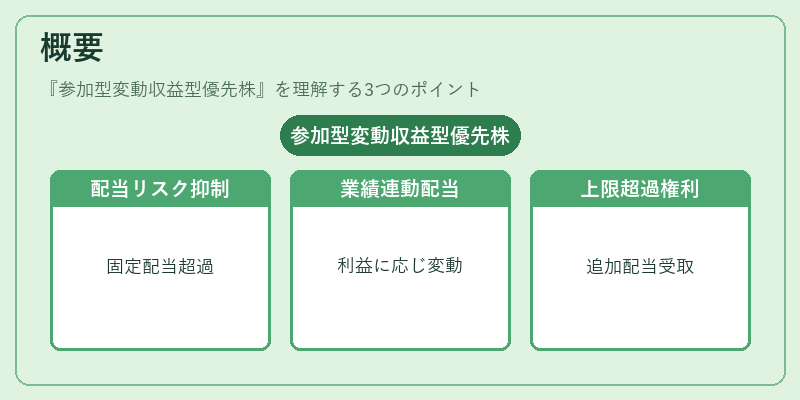
参加型変動収益型優先株は、企業が資本調達を行う際に、株主への配当リスクを抑えつつ、投資家に対して高いリターンを提示するために設計された金融商品である。従来の優先株は固定配当のみを支払うのに対し、参加型変動収益型優先株は企業の業績に応じて配当額が変動し、さらに配当の上限を超えた利益に対しても配当を受け取る権利を持つ点が特徴である。こうした構造は、企業が利益を最大化しつつ資本コストを抑える手段として、特に成長企業や高配当を求める投資家にとって魅力的である。
役割と機能
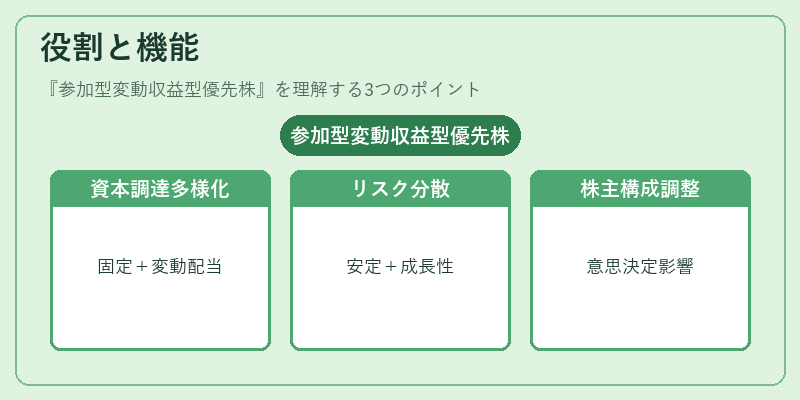
参加型変動収益型優先株は、資本構造の中で以下のような役割を果たす。
- 資本調達の多様化:固定配当だけでなく変動配当を組み合わせることで、投資家のリスク許容度に応じた商品を提供できる。
- リスク分散:固定配当の安定性と変動配当の成長性を併せ持つため、企業と投資家双方のリスクを分散できる。
- 株主構成の調整:普通株と同等の参加権を持つため、株主総会での意思決定に影響を与える可能性がある。
- 流動性の確保:市場で取引されることが多く、投資家は売買を通じて資産を流動化できる。
特徴
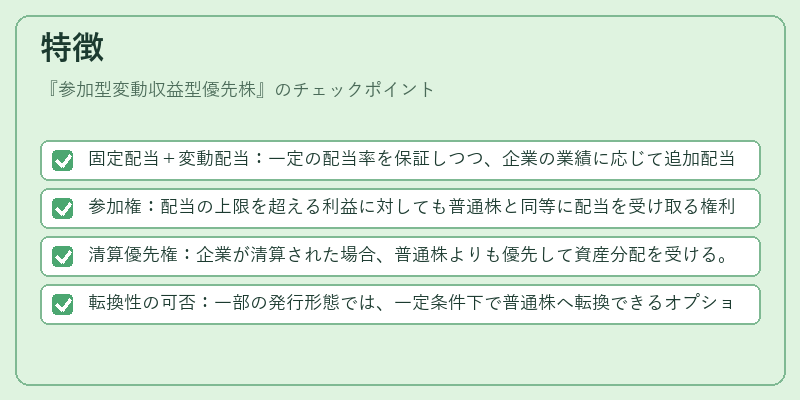
- 固定配当+変動配当:一定の配当率を保証しつつ、企業の業績に応じて追加配当を受け取る。
- 参加権:配当の上限を超える利益に対しても普通株と同等に配当を受け取る権利を有する。
- 清算優先権:企業が清算された場合、普通株よりも優先して資産分配を受ける。
- 転換性の可否:一部の発行形態では、一定条件下で普通株へ転換できるオプションが付与されることがある。
これらの特徴により、参加型変動収益型優先株は、固定配当の安全性と変動配当の成長性を兼ね備えたハイブリッド資産として位置付けられる。
現在の位置づけ
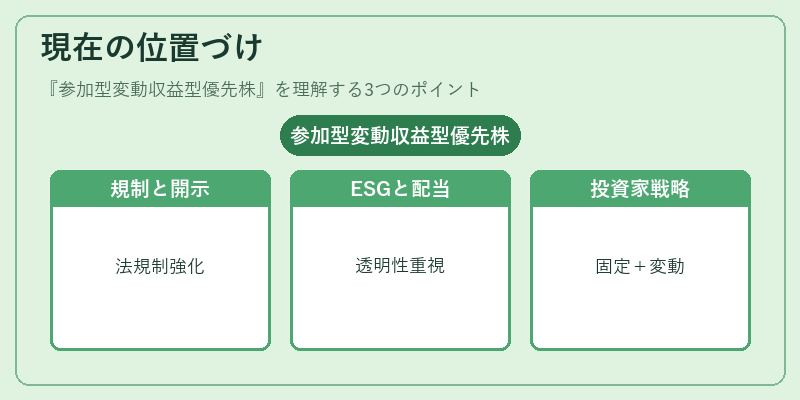
近年、企業の資本政策においてリスク調整型の資金調達手段が重視される中、参加型変動収益型優先株は特に成長企業や投資家がリスクとリターンを調整したい場面で採用される。
- 規制環境:日本の金融商品取引法や証券取引所の上場規則により、発行条件や情報開示が厳格化されている。
- 市場動向:ESG投資の拡大に伴い、配当の透明性や利益配分の公平性が評価基準となるケースが増えている。
- 投資家層:機関投資家やファンドが、固定配当の安定性と変動配当の成長性を組み合わせたポートフォリオを構築する際に選好する。
結果として、参加型変動収益型優先株は、従来の優先株や普通株の中間的な位置づけを持ち、企業と投資家双方にとって柔軟な資本構造を提供する重要な金融商品として位置づけられている。
続きを読むには確認が必要です