ROCE(資本総額利益率)とは、企業が投入した全ての資本に対してどれだけ利益を生み出したかを示す指標である。
目次
概要
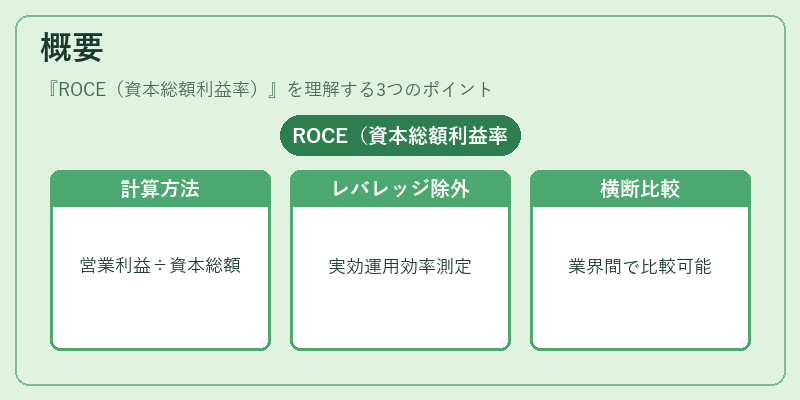
ROCE は「Return on Capital Employed」の略で、営業活動から得られる純利益(通常は税引後営業利益)を、企業が実際に投入した資本総額(負債+株主資本-現金等の非稼働資産)で割ったものとして計算される。
この指標は、資本構成(レバレッジ)の影響を排除し、企業が持つ実質的な運用効率を測定できる点に特徴がある。
従来の ROE(株主資本利益率)は自己資本のみをベースにするため、借入金比率が高い企業はROEが過大評価されやすく、投資家間で比較が難しいという課題があった。ROCE はそれらの問題を緩和し、業界横断的な比較を可能にした。
役割と機能
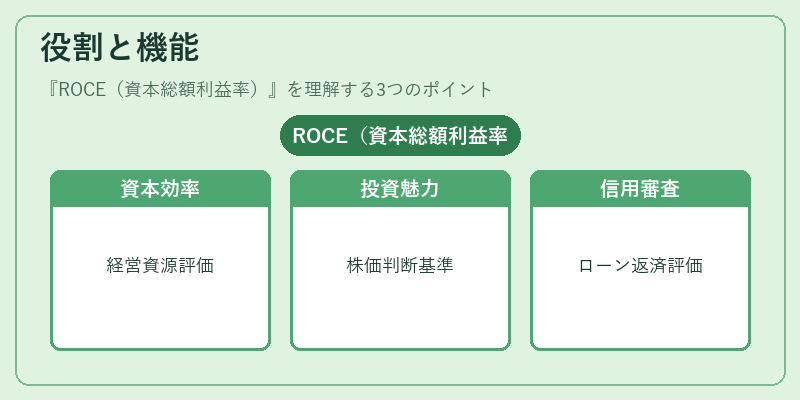
- 経営効率の測定:企業が投入した全資本からどれだけ営業利益を生み出せたかを示すため、経営陣の資源配分能力を評価できる。
- 投資判断の基準:株式市場では、ROCE が高い銘柄は「効率的に資本を活用している」と解釈され、投資対象として魅力が増す。
- M&A・買収評価:買収候補企業の資本回転率を把握し、適正価値やシナジー効果を算定する際に重要な指標となる。
- 金融機関の信用判断:ローン審査時に企業の営業利益と総資本のバランスを確認し、返済能力を評価する材料として使用される。
特徴
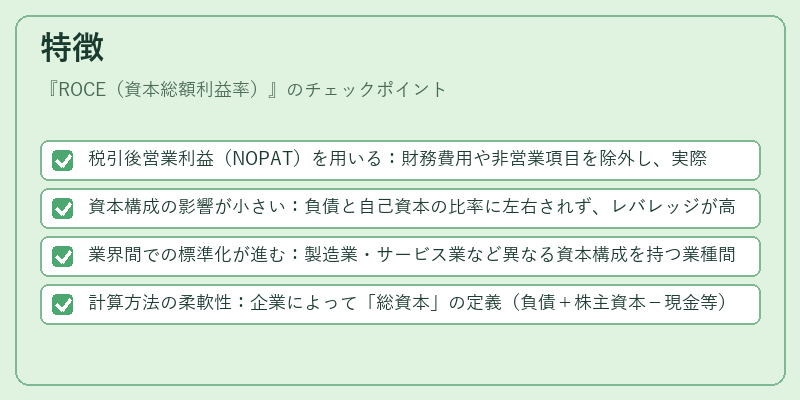
- 税引後営業利益(NOPAT)を用いる:財務費用や非営業項目を除外し、実際の営業活動から生じた利益に焦点を当てる。
- 資本構成の影響が小さい:負債と自己資本の比率に左右されず、レバレッジが高い企業でも比較可能。
- 業界間での標準化が進む:製造業・サービス業など異なる資本構成を持つ業種間で、一貫した効率性指標として採用されやすい。
- 計算方法の柔軟性:企業によって「総資本」の定義(負債+株主資本-現金等)に若干差があるため、同業種内で比較する際は統一基準を確認する必要がある。
現在の位置づけ
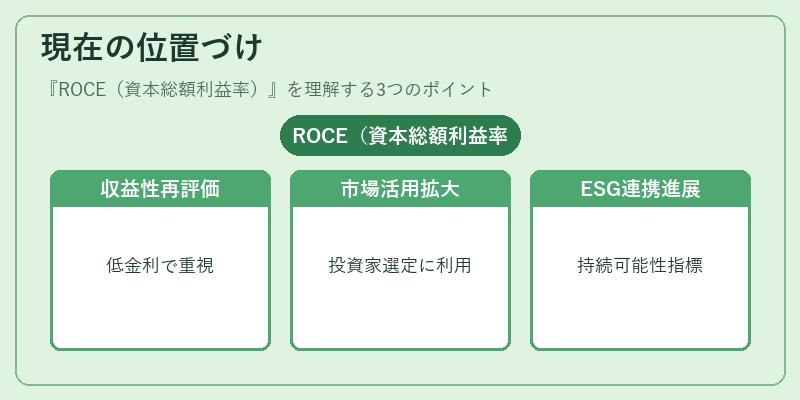
ROCE は、特に低金利環境下で企業の資本コストが相対的に安価になったことから、投資家やアナリストが「実質的な収益性」を重視する際の主要指標として再評価されている。
日本株式市場では、証券会社のレポートや投資信託のファンド・マネージャーがROCEを基に銘柄選定を行うケースが増加しており、ETF の構成銘柄にも採用例が見られる。
規制面では、金融庁や証券取引所が企業開示の一環として「資本効率性指標」の公表を推奨し、投資家保護と市場透明性向上に寄与している。
近年は ESG(環境・社会・ガバナンス)評価との連携も進められ、ROCE が企業の持続可能な成長性指標として位置づけられる動きが見られる。
×
続きを読むには確認が必要です