流動比率とは、企業の短期的な支払能力を測る指標であり、流動資産と流動負債の比率である。
目次
概要
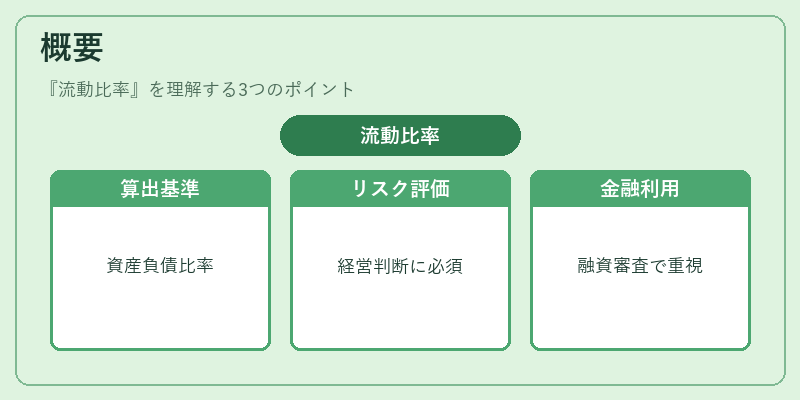
流動比率は、財務諸表上の項目を基に算出されるため、企業活動の実態を客観的に把握できる。短期借入や買掛金など、1年以内に返済が必要となる負債と、売掛金や現金等のすぐに換金可能な資産とのバランスを示すことで、経営者・投資家は企業の流動性リスクを評価できる。金融機関は融資審査で基準値として採用し、株式市場では投資判断や信用格付けに影響を与える。
役割と機能
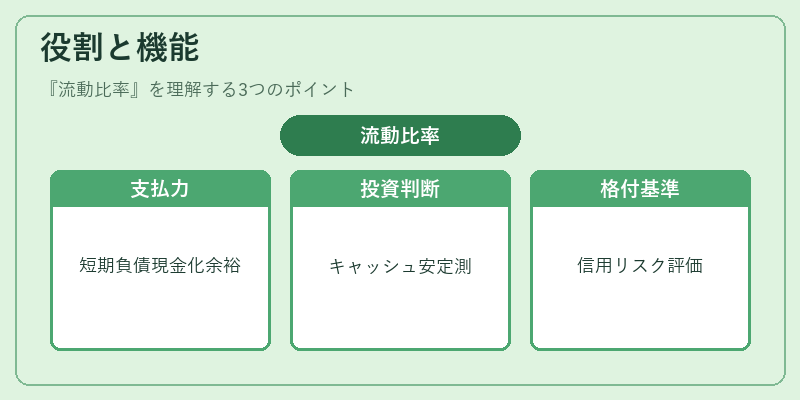
- 支払能力の把握:流動比率が高いほど、短期負債を現金化できる余裕があることを示し、企業の健全性を裏付ける。
- 投資判断材料:株価評価モデル(DCFやPER)において、将来キャッシュフローの安定性を測る指標として参照される。
- 信用格付け基準:格付機関は流動比率を信用リスク評価の一要素とし、投資家に対して情報開示する。
- 企業内部統制:経営層は流動比率を監視し、必要に応じて短期借入の増減や在庫管理の改善策を講じる。
特徴
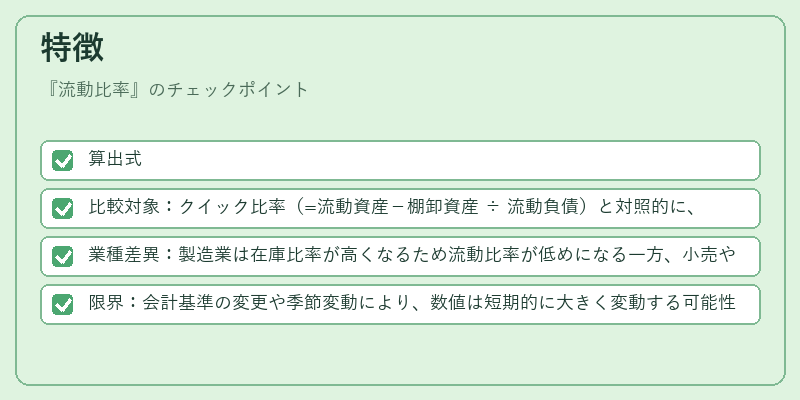
- 算出式
[
\text{流動比率}=\frac{\text{流動資産}}{\text{流動負債}}
]
流動資産には現金・預金、売掛金、棚卸資産等が含まれ、流動負債は買掛金や短期借入金などが該当する。 - 比較対象:クイック比率(=流動資産-棚卸資産 ÷ 流動負債)と対照的に、在庫を含む点で企業の実際の換金性をより広範に捉える。
- 業種差異:製造業は在庫比率が高くなるため流動比率が低めになる一方、小売やサービス業では比較的高い値を示す傾向がある。
- 限界:会計基準の変更や季節変動により、数値は短期的に大きく変動する可能性があるため、単独での判断は慎重を要する。
現在の位置づけ
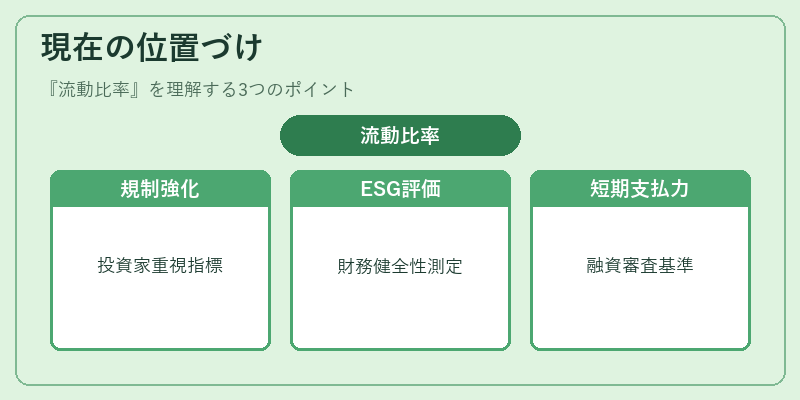
近年の金融規制強化と企業のリスク管理意識の高まりに伴い、流動比率は投資家や監督機関にとって不可欠な指標となっている。特に、世界的なサプライチェーン混乱や金利上昇局面では、短期負債の増加が企業の財務構造を圧迫し、流動比率の低下が注目される。
また、ESG投資の拡大により、企業のサステナビリティ評価とともに財務健全性指標としても活用され、上場企業は定期的な開示を義務付けられている。金融市場では、流動比率が一定基準(例:1.5倍)を下回る場合、株価の売り圧力や信用格付けの低下リスクとして反映されるケースも増えている。
総じて、流動比率は企業の短期的な支払能力を示す基本指標であり、投資判断・融資審査・規制遵守において中心的役割を果たしている。
×
続きを読むには確認が必要です