自己株式取得会社比率とは、ある企業が保有する自己株式の総発行済株式数に対する割合を示す指標である。
この比率は、企業が自社株を市場から買い戻した際に、残存している自己株式が全体の中でどれだけ占めるかを定量的に把握できる。
概要
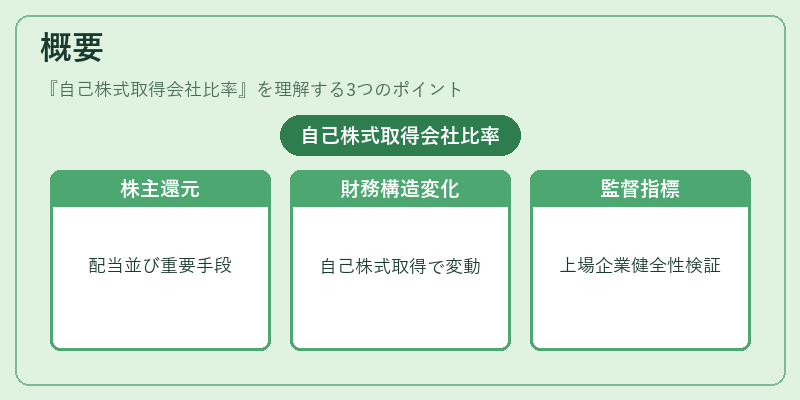
自己株式取得会社比率は、企業が自社株買い(自社株取得)を実施することで生じる財務構造の変化を測るために導入された。
自社株買いは、株主還元策として配当と並び重要な手段となり、特に成熟企業が過剰資金を有効活用する方法として広く採用されている。
この比率は、自己株式取得の規模と頻度を定量化し、投資家やアナリストが企業価値への影響を評価する際に不可欠なデータとなっている。
また、証券取引所や金融監督機関が上場企業の財務健全性を検証するための指標としても参照される。
役割と機能
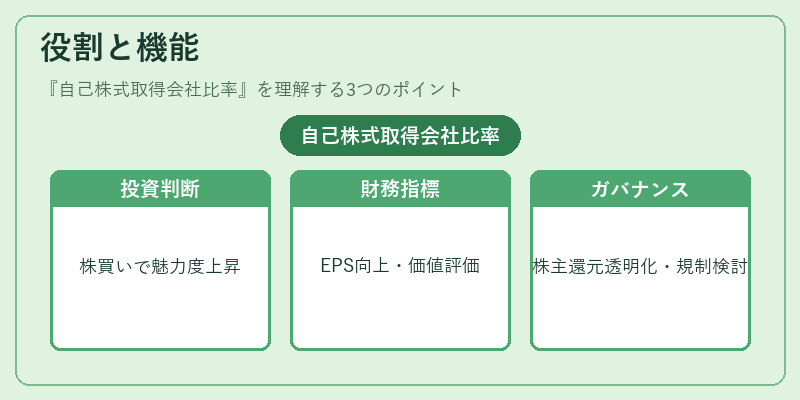
自己株式取得会社比率は、以下のような場面で活用される。
1. 投資判断材料:自社株買いが継続的に行われている企業は、将来性やキャッシュフローの安定性を示唆するケースが多く、比率の上昇は投資魅力度を高める。
2. 財務分析:自己株式取得によって発行済株式数が減少し、EPS(1株当たり利益)が向上するため、企業価値評価に直結する指標として使用される。
3. ガバナンス指標:自社株買いの規模を比率化して公表することで、経営陣が株主還元方針を透明化し、株主との信頼関係を構築できる。
4. 市場監視:証券取引所は自己株式取得会社比率を基に、買付制限や情報開示義務の厳格化など規制措置を検討する。
特徴
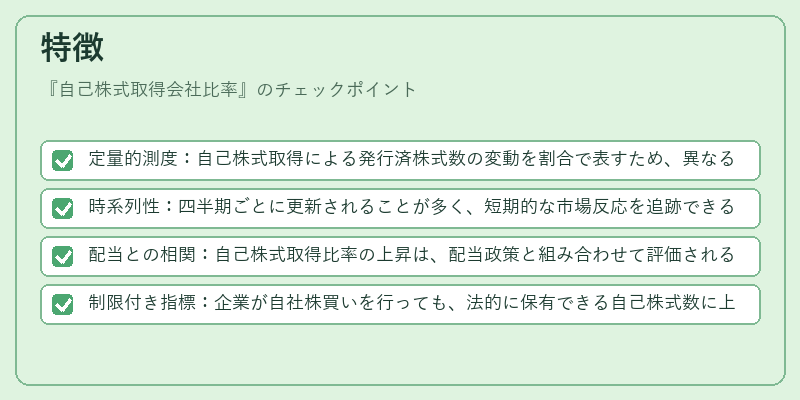
- 定量的測度:自己株式取得による発行済株式数の変動を割合で表すため、異なる企業間でも比較しやすい。
- 時系列性:四半期ごとに更新されることが多く、短期的な市場反応を追跡できる。
- 配当との相関:自己株式取得比率の上昇は、配当政策と組み合わせて評価されるケースが多い。
- 制限付き指標:企業が自社株買いを行っても、法的に保有できる自己株式数に上限があるため、比率には上限が存在する。
現在の位置づけ
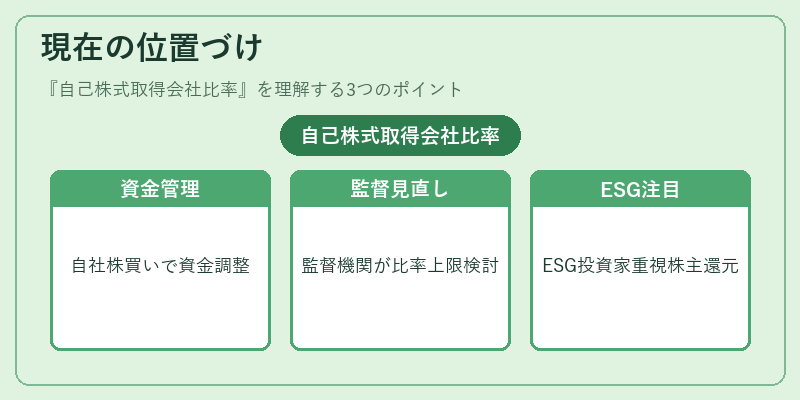
近年、資金余剰の増大と低金利環境の長期化により、自社株買いは企業のキャッシュフロー管理手段として再評価されている。
その結果、自己株式取得会社比率は投資家向け情報開示の必須項目となり、多くの証券取引所が定期報告を義務付けている。
一方で、過度な自社株買いにより企業のバランスシートが脆弱化する懸念も指摘され、金融監督機関は比率上限や情報開示基準の見直しを検討している。
また、ESG(環境・社会・ガバナンス)投資家の台頭に伴い、自己株式取得が株主還元と企業価値向上の両立を図る手段として注目され続けている。
続きを読むには確認が必要です