自己株式の消却価額とは、企業が取得した自社株式を株主総会等で正式に消却する際に設定される金銭的評価額である。
目次
概要
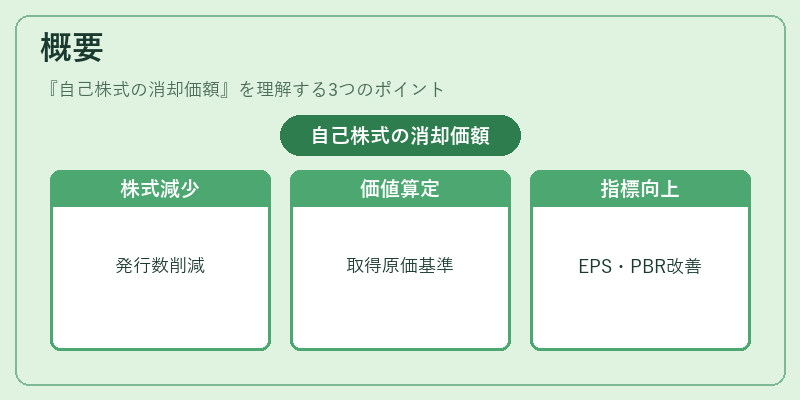
自己株式は企業が市場から自社株を買い戻すことで発行済み株数を減らし、株価上昇や資本構成の最適化を図る手段だ。消却価額は、その取得原価または公正価値に基づき算定され、会計処理上では自己株式の帳簿価額として記録される。企業が自社株を消却することで発行済み株数が減少し、1株あたりの利益(EPS)や資本比率(PBR)が向上するため、投資家にとって重要な指標となる。
役割と機能
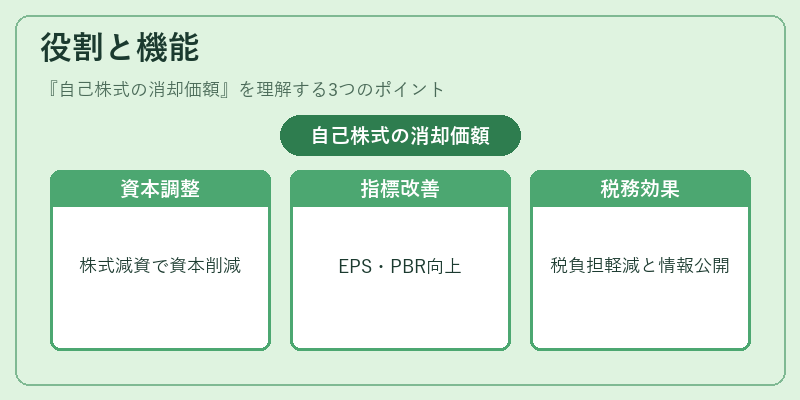
- 株主資本の調整:消却価額は自己株式を減資として処理し、株主資本から差し引かれる。
- EPS・PBRへの影響:発行済み株数が減ることでEPSやPBRが改善され、企業価値の評価に直結する。
- 税務上の扱い:消却時に生じる損益は法人税計算で差し引かれるため、税負担を軽減できるケースがある。
- 会計透明性:消却価額を明示することで投資家への情報開示が充実し、ガバナンスの信頼性が高まる。
特徴
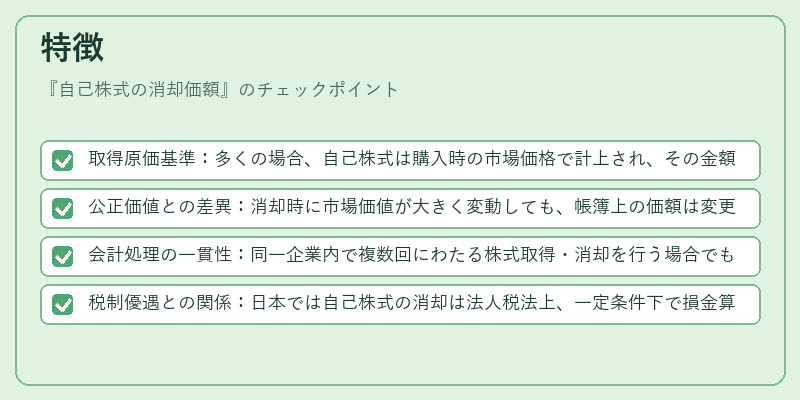
- 取得原価基準:多くの場合、自己株式は購入時の市場価格で計上され、その金額を消却価額とする。
- 公正価値との差異:消却時に市場価値が大きく変動しても、帳簿上の価額は変更されないため、損益計算上のズレが生じることがある。
- 会計処理の一貫性:同一企業内で複数回にわたる株式取得・消却を行う場合でも、一貫した評価方法を適用することで比較可能な財務諸表が作成できる。
- 税制優遇との関係:日本では自己株式の消却は法人税法上、一定条件下で損金算入が認められるため、企業は税負担を最小化する戦略として活用することが多い。
現在の位置づけ
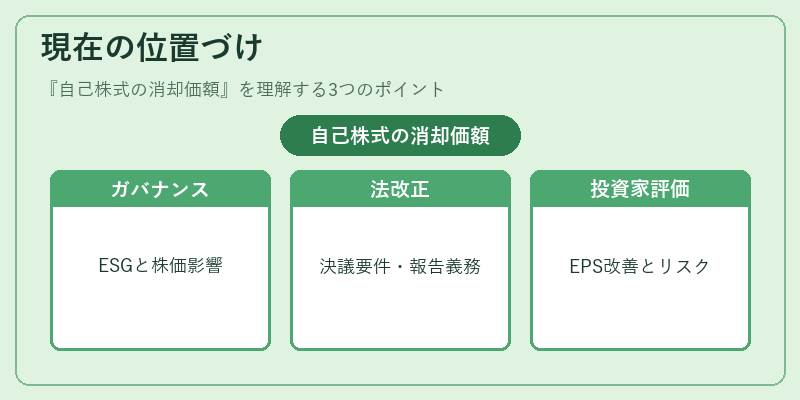
近年、企業ガバナンスやESG(環境・社会・統治)への関心が高まる中で、自己株式取得・消却は資本効率を示す重要指標として注目されている。日本では会社法改正により、株主総会の決議要件や報告義務が強化され、透明性が向上している。また、投資家からは自己株式消却によるEPS改善策へのリスク評価も高まっており、短期的な株価上昇と長期的な企業価値のバランスを取るために慎重な運用が求められている。
×
続きを読むには確認が必要です