設備投資比率とは、国内総生産(GDP)に対する企業や政府等が行う固定資本形成の規模を示す指標である。
目次
概要
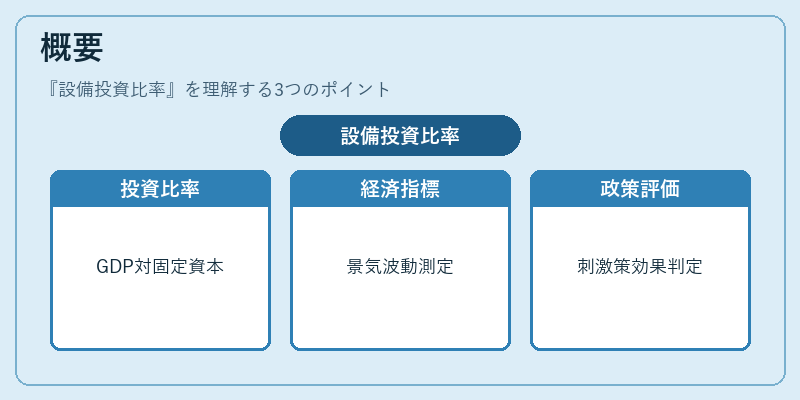
設備投資比率は、国民経済計算における「固定資本形成」の一部をGDPに対して相対化したものとして位置づけられる。固定資本形成とは、新設・改良された工場や機械、インフラ等の物的資産への投資であり、経済活動の長期的な生産能力拡大に直結する。従来から統計局が「設備投資額」を算出し、GDPと合わせて公表しているため、国際比較や時系列分析に利用される。設備投資比率は、景気循環の中で投資波動を測定する手段として、また政策立案者が投資刺激策の効果を評価する尺度として重要視されてきた。
役割と機能
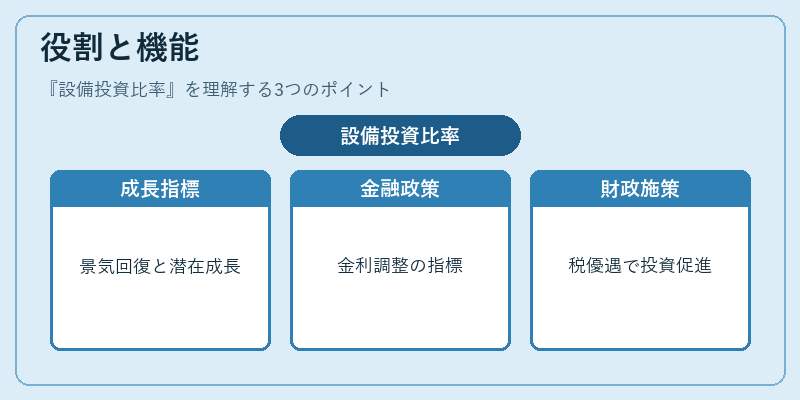
- 経済成長指標
設備投資比率は、短期的な景気回復だけでなく、将来の生産性向上や潜在成長率を示す。高い比率は企業が拡張志向にあることを意味し、逆に低い比率は投資意欲の鈍化と解釈される。 - 金融政策へのフィードバック
中央銀行は金利や市場操作を行う際、設備投資比率を観測してインフレ圧力や経済過熱の兆候を把握する。投資が伸び悩むと貨幣供給量の調整が必要になるケースもある。 - 財政政策の設計
政府は税制優遇や補助金を通じて設備投資比率を上げる施策を実施することが多い。特にインフラ投資は公共事業として直接的に比率を押し上げる要因となる。 - 企業戦略の指標
企業レベルでは、設備投資比率を基に将来計画やキャッシュフロー管理を行う。投資額がGDP比でどれだけ位置づけられるかは、競争力評価にも影響する。
特徴
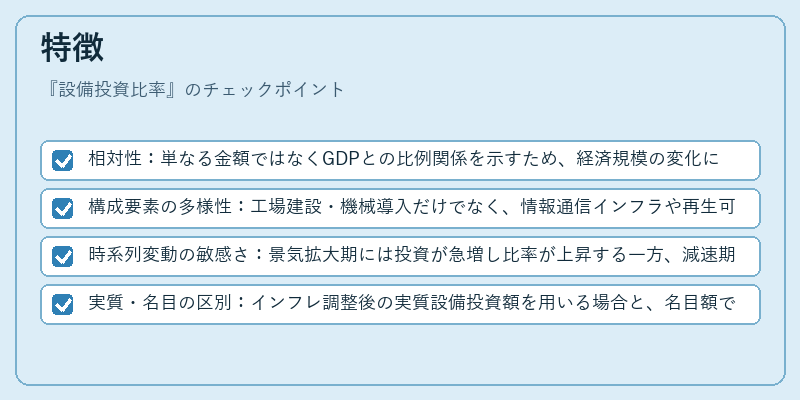
- 相対性:単なる金額ではなくGDPとの比例関係を示すため、経済規模の変化に応じて自動的に調整される。
- 構成要素の多様性:工場建設・機械導入だけでなく、情報通信インフラや再生可能エネルギー設備なども含まれる。
- 時系列変動の敏感さ:景気拡大期には投資が急増し比率が上昇する一方、減速期には投資が縮小して比率が低下する。
- 実質・名目の区別:インフレ調整後の実質設備投資額を用いる場合と、名目額で計算するケースがある。実質比率は長期的成長力評価に適している。
現在の位置づけ
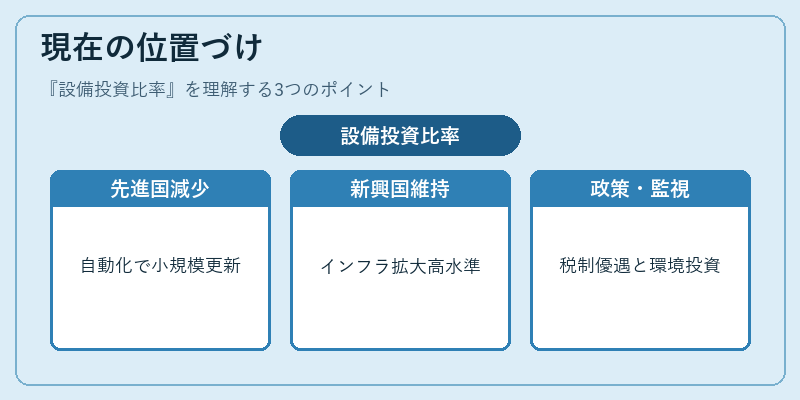
近年、先進国では設備投資比率が持続的に低下傾向にあり、経済構造の変化やデジタル化・自動化への移行が投資パターンを変えている。特に製造業の自動化は従来の大規模設備投資よりも小規模で頻繁な更新を伴うため、比率全体には大きく影響しないケースが増加している。一方、新興国ではインフラ整備や産業拡大に伴い比率が高水準を維持する傾向が見られる。
政策面では、低金利環境下での投資刺激策として税制優遇や公共事業の拡充が継続的に議論されている。また、環境・エネルギー転換への対応を促進するため、再生可能エネルギー設備投資比率の増加も重視される。
金融規制当局は、設備投資比率を通じて企業のレバレッジや資金調達構造を監視し、金融システムの安定性確保に役立てている。総じて、設備投資比率は経済成長の把握と政策設計に不可欠なマクロ指標として、今後も重要性を維持する見込みである。
×
続きを読むには確認が必要です