株主提案権の提案承認手数料規定とは、株主が会社に対して行う提案を受理・審議する際に、取締役会等が支払う手数料に関する企業内規定である。
目次
概要
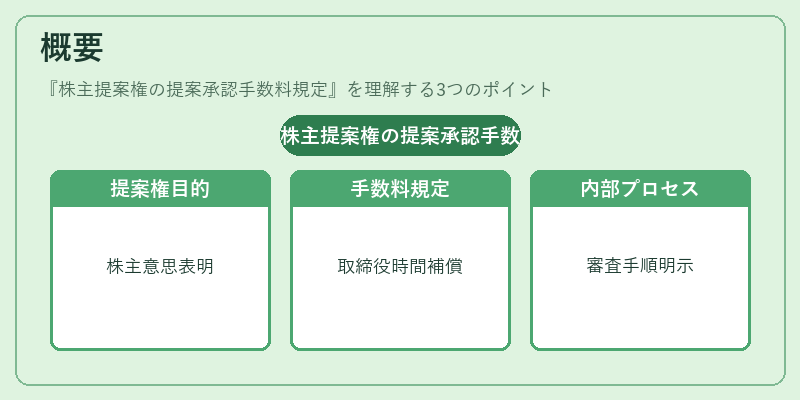
株主提案権は、株主が一定の株式保有比率を満たすことで会社に対し提案を行える制度であり、コーポレートガバナンスの透明性向上を目的としている。提案承認手数料規定は、この制度の実務化に伴い、取締役会が提案審議に要する時間・労力を補償する枠組みとして整備された。
企業内部では、株主からの提案受付プロセスや審査手順とともに、費用負担基準(固定額または実務時間に応じた算定方法)が明示されることで、取締役会の意思決定過程を客観化する役割を果たす。
役割と機能
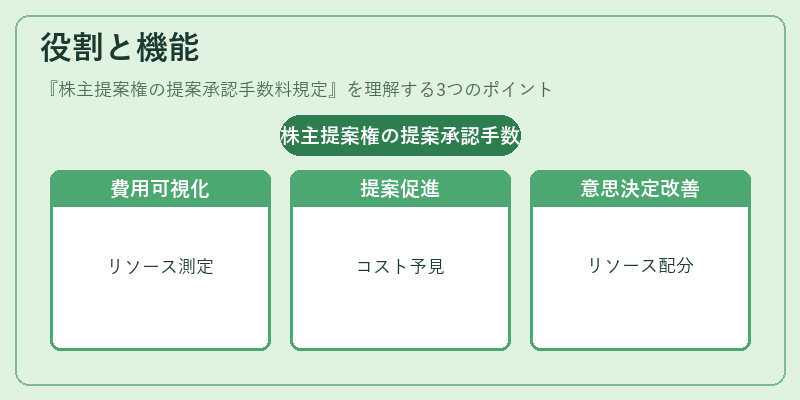
- コスト透明化:株主提案審議に要したリソースを金銭的に測定し、企業内部・外部への説明責任を担保する。
- 参加促進:手数料負担が明確であれば、株主は提案の提出コストを予見できるため、提案活動への参画意欲が高まる。
- ガバナンス強化:取締役会が提案審議に対して適正なリソース配分を行うことで、意思決定プロセスの質向上につながる。
- 規制対応:金融庁や証券取引所からのガイドラインで「株主提案承認手数料」の開示が推奨されており、統合報告書等に記載されるケースが増加している。
特徴
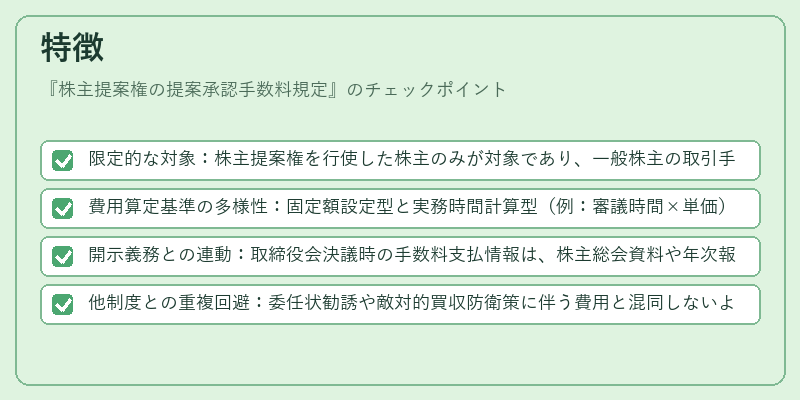
- 限定的な対象:株主提案権を行使した株主のみが対象であり、一般株主の取引手数料とは区別される。
- 費用算定基準の多様性:固定額設定型と実務時間計算型(例:審議時間×単価)が存在し、企業規模や業種に応じて選択される。
- 開示義務との連動:取締役会決議時の手数料支払情報は、株主総会資料や年次報告書で明記されることが多い。
- 他制度との重複回避:委任状勧誘や敵対的買収防衛策に伴う費用と混同しないよう、明確な区分が設けられている。
現在の位置づけ
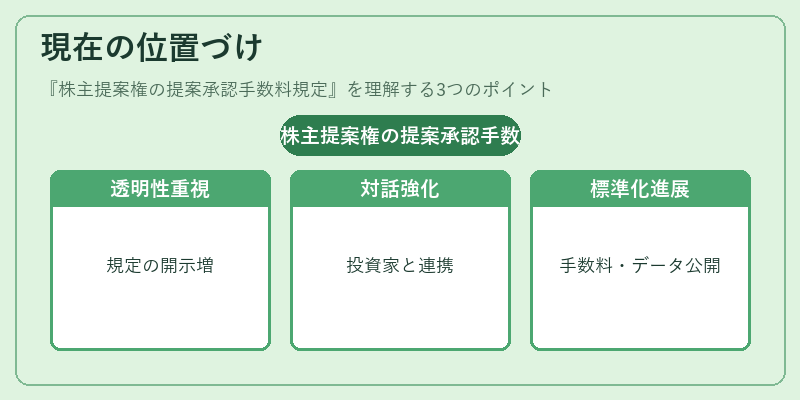
近年、企業統治の国際基準(例:Sustainability Disclosure Framework)への対応として、株主提案承認手数料規定は「透明性」「説明責任」の観点から注目されている。特に日本では2015年以降のコーポレートガバナンス改革に伴い、企業がこの規定を統合報告書で開示するケースが増加し、投資家との対話強化に寄与している。
また、SOX法や内部統制・コンプライアンスの枠組みと連携し、取締役会が提案審議を適切に管理できる体制整備が求められている。今後は、規模別の手数料算定方法の標準化や、株主提案権行使の実態データの公開化が進むことで、企業ガバナンス全体の質向上に貢献する見通しである。
×
続きを読むには確認が必要です