アカウント別投資行動とは、投資家が複数の投資口座を持ち、各口座で異なる意思決定や行動パターンを示す現象である。
概要
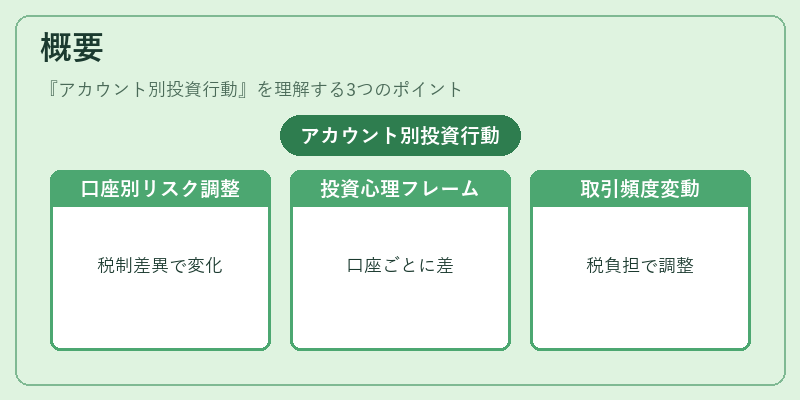
投資家は税制優遇口座、個人投資口座、企業年金口座など、目的や税務上の扱いが異なる複数のアカウントを保有することが一般的である。アカウント別投資行動は、こうした口座ごとのルールや心理的フレームワークが投資判断に与える影響を示す概念である。特に、税制優遇口座では損失を確定しても税金の負担が軽減されるため、損失回避の傾向が弱まる一方、個人投資口座では損失確定が税金に直結しやすい。こうした違いが投資行動に差異を生むため、投資家は同一の資産を持っていても、口座ごとにリスク許容度や取引頻度を変えるケースが多い。
役割と機能
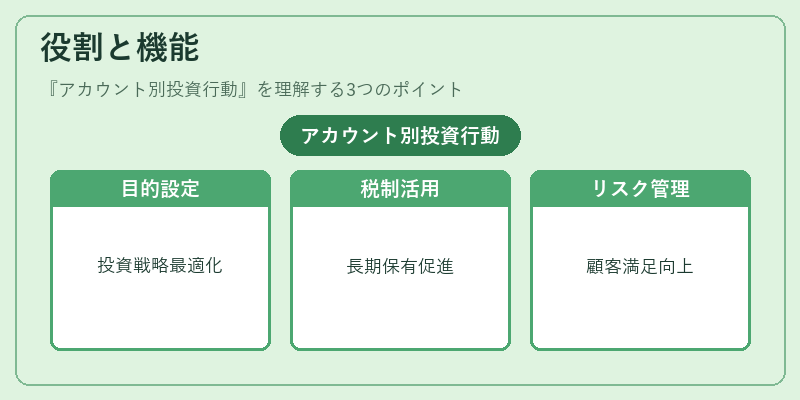
アカウント別投資行動は、投資戦略の最適化やリスク管理において重要な指標となる。投資家は各口座の目的を明確にし、税制上のメリットやデメリットを踏まえて資産配分を決定する。例えば、税優遇口座では長期保有を促進し、個人投資口座では短期的なリターンを重視する傾向が観察される。金融機関は顧客のアカウント構成を把握し、適切な商品提案やリスクアドバイスを行うことで、顧客満足度とリスク低減を両立させる役割を担う。また、投資教育プログラムにおいても、アカウント別の行動パターンを説明することで、投資家の意思決定プロセスを可視化し、自己統制力を高める効果が期待される。
特徴
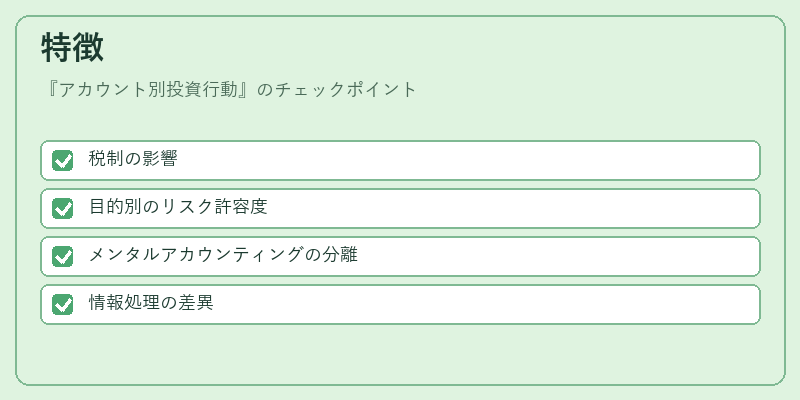
- 税制の影響
税優遇口座では損失確定が税金に直接影響しにくく、損失回避バイアスが緩和される。 - 目的別のリスク許容度
退職金口座では長期的な資産成長を重視し、短期投資口座では流動性を重視する。 - メンタルアカウンティングの分離
投資家は各口座を独立した「メンタルアカウント」として扱い、利益と損失を分離して評価する。 - 情報処理の差異
税優遇口座では情報の更新頻度が低く、短期的な市場変動に対する反応が鈍くなる傾向がある。
これらの特徴は、プロスペクト理論に基づく損失回避やアンカリング、確証バイアスといった行動経済学的要因と相互作用し、アカウント別の投資行動を形成する。
現在の位置づけ
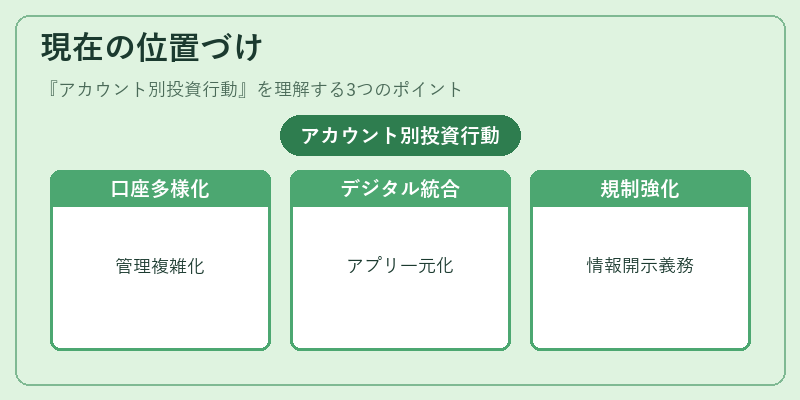
近年、税制改正や金融商品多様化に伴い、投資家のアカウント構成は複雑化している。デジタル証券取引プラットフォームの普及により、投資家は一つのアプリ内で複数口座を管理できるようになり、アカウント別投資行動の観察が容易になった。金融機関は顧客データを活用し、各口座の行動パターンを分析してパーソナライズされた投資助言を提供することで、競争優位を確立している。さらに、規制当局は投資家保護の観点から、アカウント別のリスク情報開示を義務付ける動きが見られる。こうした背景から、アカウント別投資行動は投資行動学の重要な研究テーマであり、実務においても不可欠な概念となっている。
続きを読むには確認が必要です