清算優遇型非参加型優先株とは、企業の解散時に普通株よりも資産分配を優先して受ける権利を有しつつ、追加で利益を共有しない(非参加)優先株式である。
目次
概要
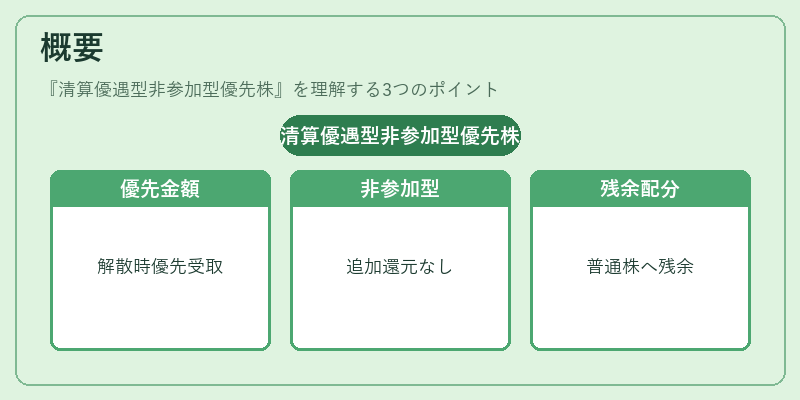
起業初期やベンチャー投資において、投資家がリスクを抑えつつ確実な回収を求めるために設計された株式形態である。企業が解散・清算した際に、一定の優先金額(例:出資額×複数)を受け取った後、残余資産は普通株へ配分される仕組みだ。非参加型という点は、追加配当や利益還元が無いことから、投資家のリターン上限が明確になる。
役割と機能
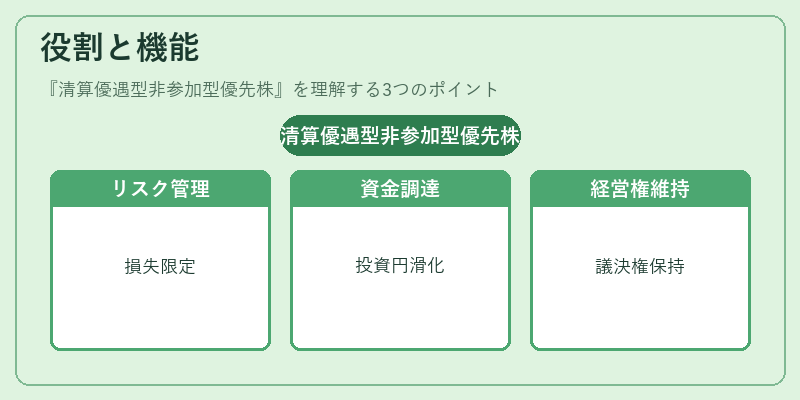
- リスク管理:出資者に対し、解散時の損失を限定する安全弁として機能。
- 資金調達手段:スタートアップや成長企業が外部から投資を受ける際、株主間の利益配分を明確化し、交渉を円滑にする。
- 経営権維持:非参加型であるため、普通株式保有者の議決権や経営への影響力が相対的に保持される。
特徴
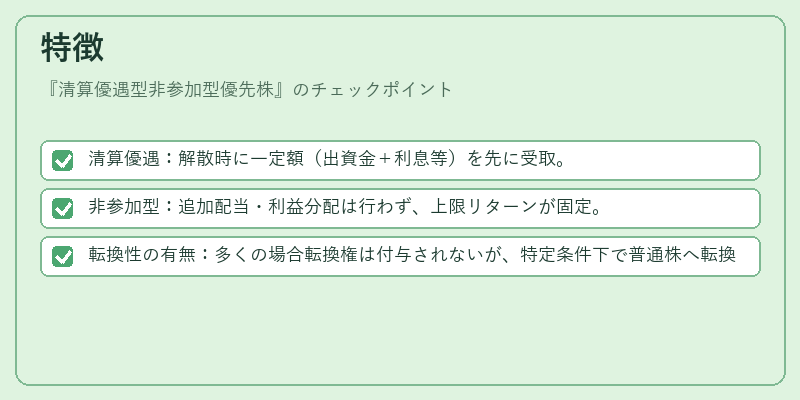
- 清算優遇:解散時に一定額(出資金+利息等)を先に受取。
- 非参加型:追加配当・利益分配は行わず、上限リターンが固定。
- 転換性の有無:多くの場合転換権は付与されないが、特定条件下で普通株へ転換できる設計も存在する。
これらにより、投資家は確実な回収を確保しつつ、企業側は過度な利益還元を抑えた上で資金調達が可能になる。
現在の位置づけ
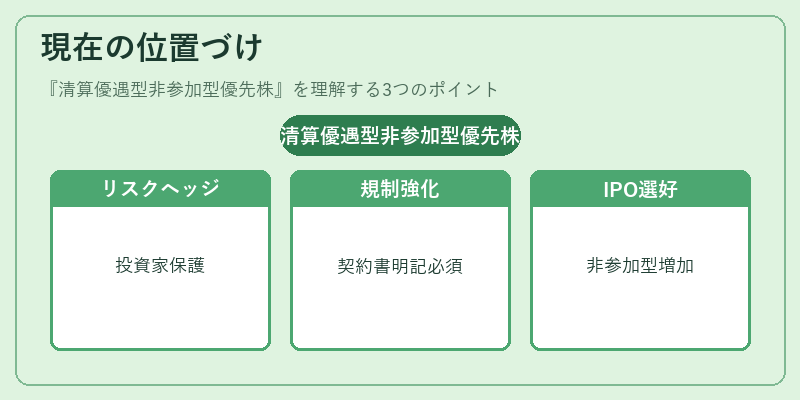
近年のベンチャーキャピタル市場では、リスクヘッジと投資家保護の観点から清算優遇型非参加型優先株は依然として主流の構造である。規制面では証券取引法上の開示義務が厳格化されており、投資契約書に明記することが一般的になっている。また、IPO前の企業では「参加型優先株」よりも非参加型を選択するケースが増え、投資家と経営者双方の利益バランスを保つ手段として重視されている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事