財政赤字の原因分析とは、国や地方自治体が歳入を上回る歳出を行った結果生じる財政赤字の発生要因を定量的・質的に検証する手法である。
目次
概要
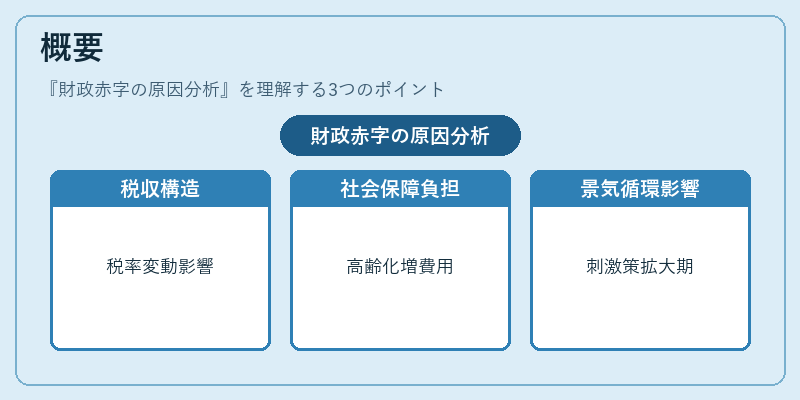
財政赤字は、政府の歳入構造と歳出構成の不均衡から生じる。歳入は主に税収(所得税・法人税・消費税等)や公債発行によって賄われ、一方で歳出は社会保障費、公共事業、行政運営費など多岐にわたる。赤字の原因分析では、名目GDPと実質GDP、CPI・PPIの変動を踏まえつつ、税収増減や支出拡大の時系列データを用いて、構造的要因(人口高齢化による社会保障費増)と周期的要因(景気後退期の政府刺激策)を区別する。
役割と機能
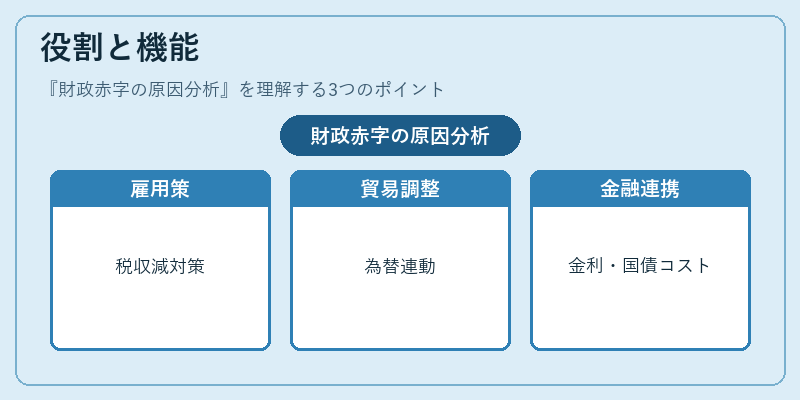
原因分析は政策立案者に対し、財政健全化への具体的指針を提示する。例えば、失業率や有効求人倍率が低下すると税収減少が予測されるため、雇用創出策の優先度を高めることができる。また、経常収支の悪化と連動した財政赤字は、為替レートや貿易摩擦に対する政策調整へとつながる。さらに、公開市場操作やテーパリングによって金利環境が変化すると、国債発行コストも上昇し、赤字拡大のリスクを高めるため、金融政策との連携が不可欠となる。
特徴
- 多因子性:税収減少・支出増加だけでなく、外部ショック(景気動向指数や日銀短観)が同時に影響する。
- 時間遅延:政策変更の効果が現れるまで数四半期から数年のラグがあるため、リアルタイム分析は難しい。
- 構造的対策と周期的対策の分離:長期的な人口動態や社会保障制度改革は構造的要因、景気刺激策は周期的要因として区別される。
現在の位置づけ
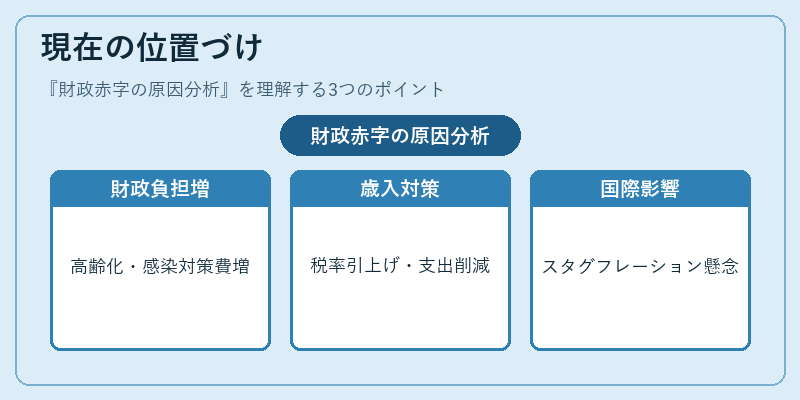
近年、低金利環境下で公債発行コストが抑制されている一方で、人口高齢化に伴う社会保障費の増大や新型感染症対策による臨時支出が重なり、財政赤字は拡大傾向にある。政府は歳入増を図るため税制改革(消費税率引上げ)や支出削減(公共事業の見直し)を進めている。また、国際的にはスタグフレーション懸念が高まり、経済成長とインフレ抑制の両立を図るため、財政赤字の管理は重要な課題として位置づけられている。
×
続きを読むには確認が必要です