財政赤字持続可能性評価とは、国の財政赤字が将来にわたり経済的に無理なく維持できるかどうかを判断する手法である。
目次
概要
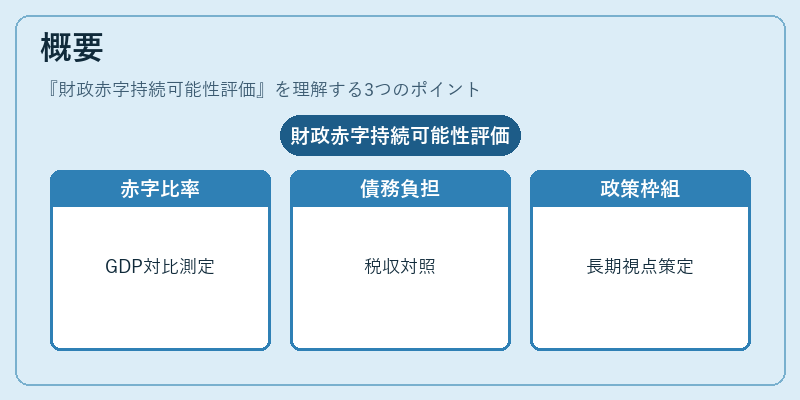
財政赤字は歳入と歳出の差額であり、政府が資金調達を行う際に発生する。赤字が継続すると国債残高が増大し、将来の税収や利息負担が重くなる恐れがあるため、持続可能性評価は財政政策の健全性を測る重要指標となっている。
この評価は、主に名目GDPとの比率(赤字/GDP)や債務残高と国民所得・税収の関係を基に行われる。背景には、世界的な金融危機後に多くの先進国が財政再建を迫られた経験があり、持続可能性評価は政策決定者が長期的視点で財政運営を検討するための枠組みとして確立された。
役割と機能
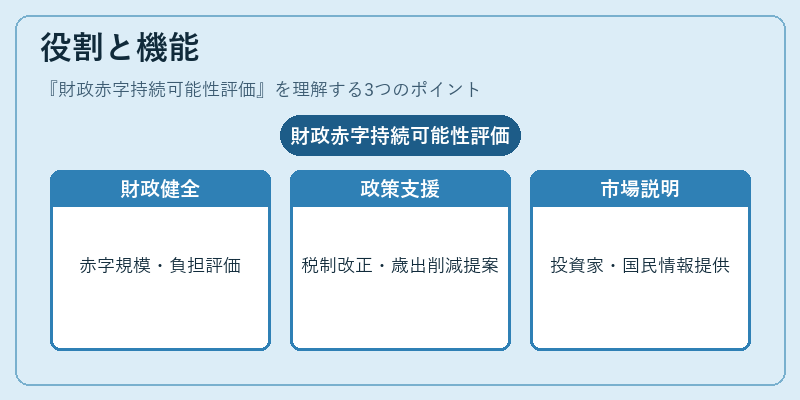
- 財政健全化指標:赤字の規模と将来負担を可視化し、再建計画の妥当性を判断する。
- 政策立案支援:税制改正や歳出削減の必要性を定量的に示すことで、具体的な改革策を提示する。
- 市場へのシグナル:投資家や国際機関が国債リスクを評価する際の重要データ源となる。
- 国民説明資料:政府の財政政策の透明性を高め、公共理解を促進する役割も果たす。
特徴
| 特色 | 説明 |
|---|---|
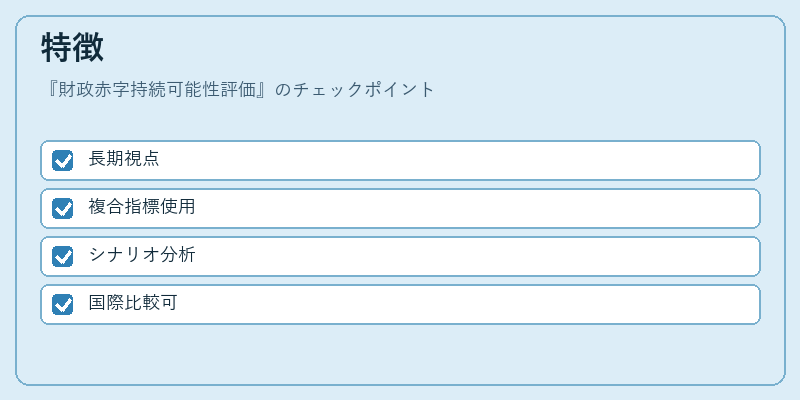
| 長期視点 | 短期的な景気変動ではなく、数十年にわたる債務・収支の推移を前提とする。 |
| 複合指標使用 | 赤字/GDP比率だけでなく、利息負担率や税収増加率も併用し総合的に評価する。 |
| シナリオ分析 | 予想される経済成長率・金利変動を複数設定し、各ケースでの持続可能性を検証する。 |
| 国際比較可 | 同一指標体系を用いれば、他国と同水準で評価できるため、国際的な信用力判断に寄与する。 |
現在の位置づけ
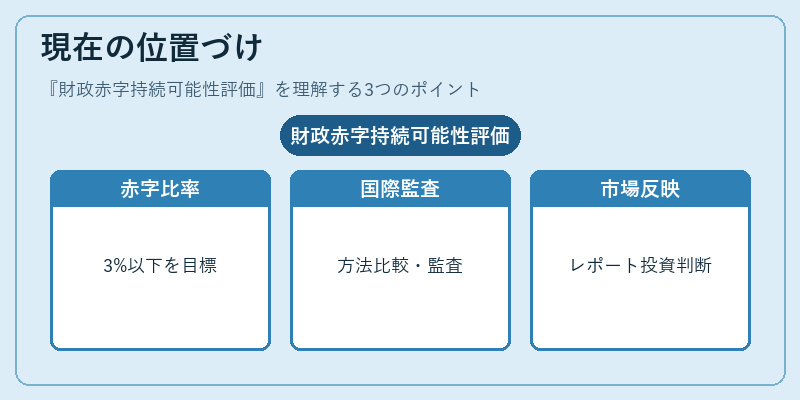
近年、低金利環境が長期化しつつある中で、財政赤字持続可能性評価は特に注目されている。多くの先進国がベンチマークとして「赤字/GDP比率を3%以下に抑える」などの目標を掲げ、実際の政策決定に反映させている。また、新型感染症拡大による経済ショック後は、財政刺激策が増加したことで持続可能性評価が再び重要視され、国際機関も各国の評価方法を比較・監査する動きが強まっている。規制面では、各国の財務省や中央銀行が定期的にレポートを公表し、市場参加者はこれらを参照して投資判断を行う。今後も金利上昇圧力と経済成長率の変動が持続可能性評価に大きな影響を与えるため、指標の更新やシナリオ分析手法の進化が期待される。
×
続きを読むには確認が必要です