スミソニアン協定の金本位制再調整金額調整手段とは、1971年に米国と主要先進国が合意した金本位制を復活させるために設けられた、金価格および為替レートを修正する際に用いられる機構・手続きである。
概要
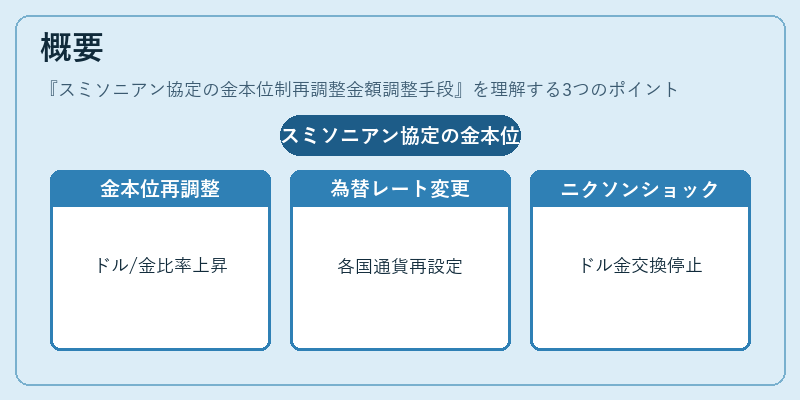
1971年8月15日、米国のニクソン大統領は「ニクソンショック」としてドルと金の交換を停止し、ブレトンウッズ体制を崩壊させた。これに対抗する形で、同年12月18日に開催されたワシントン会議でスミソニアン協定が締結される。この協定は、ドルと金の交換比率を$35/オンスから$38/オンスへ引き上げ、各国通貨の為替レートも再設定することで、金本位制に近い安定体制を一時的に構築しようとした。金本位制再調整金額調整手段は、協定内で「金価格調整」と「為替レート調整」を実施するための具体的な枠組みとして位置づけられた。
役割と機能
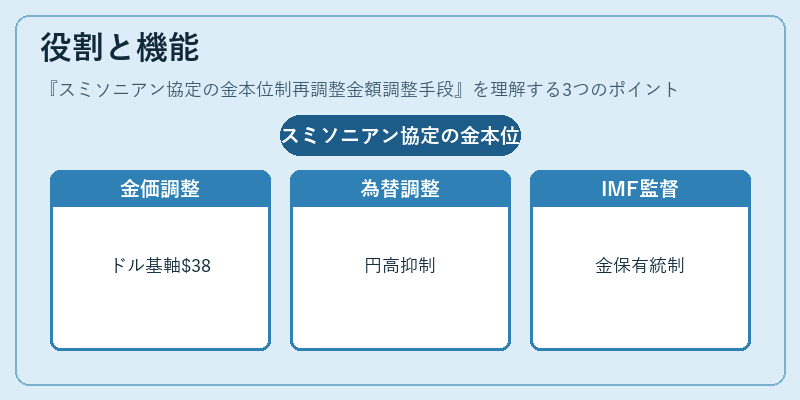
この調整手段は、以下のように機能した。
1. 金価格再設定:ドルを基軸通貨とし、金の価値を$38/オンスへ引き上げることで、各国が金との交換比率を統一する。
2. 為替レート調整:協定参加国は、自国通貨をドルに対して一定範囲内で再設定し、過度な円高・円安の偏りを抑制した。
3. IMFとの連携:各国の金保有量と為替レート調整は、国際通貨基金(IMF)の監督下で行われ、協定の実効性が担保された。
この手段により、一時的に金本位制近似の安定を図りつつ、各国の経済政策と市場の需要供給バランスを調整することが可能となった。
特徴
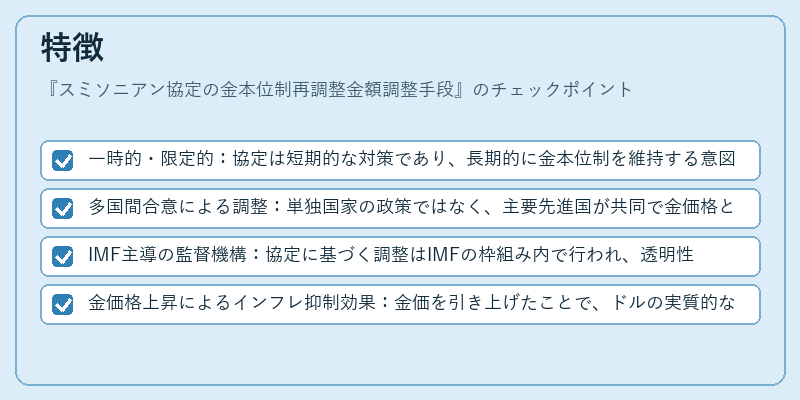
- 一時的・限定的:協定は短期的な対策であり、長期的に金本位制を維持する意図は含まれていない。
- 多国間合意による調整:単独国家の政策ではなく、主要先進国が共同で金価格と為替レートを決定した点が特徴。
- IMF主導の監督機構:協定に基づく調整はIMFの枠組み内で行われ、透明性と公正性が確保された。
- 金価格上昇によるインフレ抑制効果:金価を引き上げたことで、ドルの実質的な購買力を維持し、過度なインフレーションリスクを低減させた。
現在の位置づけ
スミソニアン協定自体は1973年に終結し、金本位制再調整金額調整手段も同時に廃止された。現在では浮動為替相場が主流となり、金価格は市場メカニズムで決まるのみである。しかし、この手段は金本位制復活を議論する際の歴史的参照点として重要であり、IMFやBISが提唱する「デジタル通貨」や「グローバル・ストレージ資産」の設計に影響を与えている。特に金価と為替レートの連動性を再検討する際には、スミソニアン協定で採用された調整メカニズムが参考例となることが多い。
続きを読むには確認が必要です