直接投資赤字とは、国内企業が海外に対して行う直接投資(外国直接投資)の流入額が流出額を上回る状態である。
概要
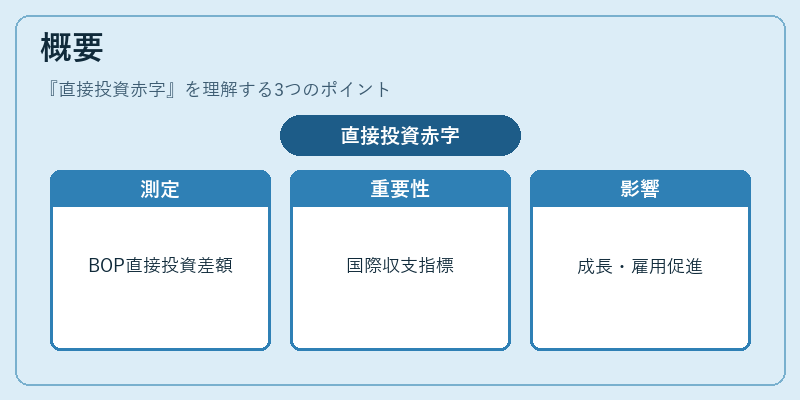
直接投資赤字は、国際収支の中で「経常収支」や「財政赤字」と並んで重要な指標として位置づけられる。国内企業が海外に対して設立・買収・設備投資などを行うことで発生する流入と、同一期間に海外企業が国内へ投資を行うことで生じる流出の差額を示す。この差額は、国際収支統計(BOP)の「直接投資」項目で測定され、経済活動のグローバル化が進む現代において、国境を越えた資本移動の実態を把握するために不可欠な指標となっている。
直接投資赤字は、単なる金額の差ではなく、企業が海外市場へ参入し、技術・ノウハウを移転させることで長期的な経済成長や雇用創出に寄与する点で、他の資本フローと区別される。従って、国際投資環境や規制緩和政策が直接投資赤字に大きく影響を及ぼす。
役割と機能
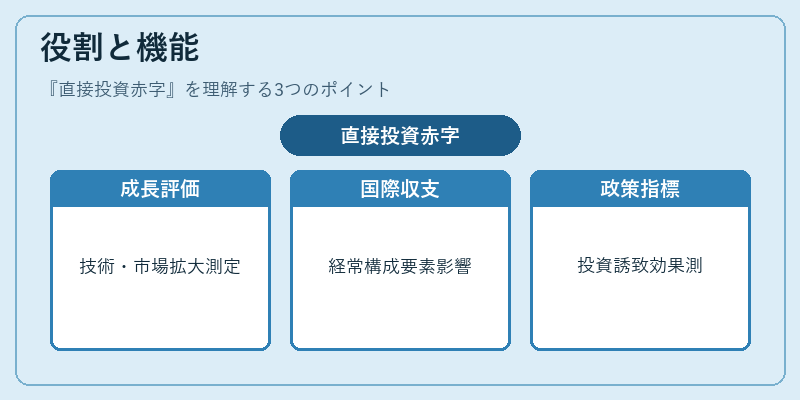
直接投資赤字は、以下のような場面で活用される。
1. 経済成長の源泉評価:企業が海外へ投資することで得られる技術移転や市場拡大効果を測定し、国内GDPへの寄与度を推計できる。
2. 国際収支分析:直接投資赤字は「経常収支」の構成要素として、貿易収支・サービス収支と並び、国の外貨準備や為替レートに影響する。
3. 政策立案:政府が投資環境を整備し、海外からの直接投資を誘致する際の指標として利用される。例えば、税制優遇措置や規制緩和策の効果測定に用いられる。
4. リスク評価:逆に国内企業が海外へ過度に投資し、外部環境変化(政治リスク・為替リスク)が影響すると、将来のキャッシュフローや株価に波及するため、企業財務分析にも重要である。
特徴
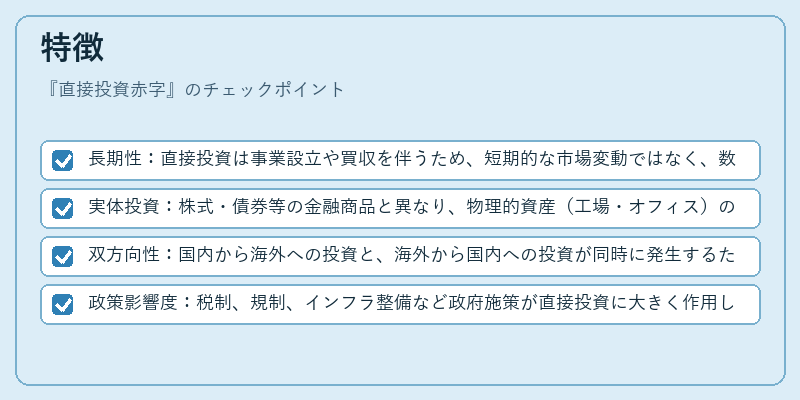
- 長期性:直接投資は事業設立や買収を伴うため、短期的な市場変動ではなく、数年から十年以上の期間で効果が現れる。
- 実体投資:株式・債券等の金融商品と異なり、物理的資産(工場・オフィス)の取得や管理を伴うため、企業の経営権や技術力の移転が含まれる。
- 双方向性:国内から海外への投資と、海外から国内への投資が同時に発生するため、純流入・流出の差額である「直接投資赤字」が計算される。
- 政策影響度:税制、規制、インフラ整備など政府施策が直接投資に大きく作用し、逆に投資環境の悪化は赤字を拡大させる要因となる。
現在の位置づけ
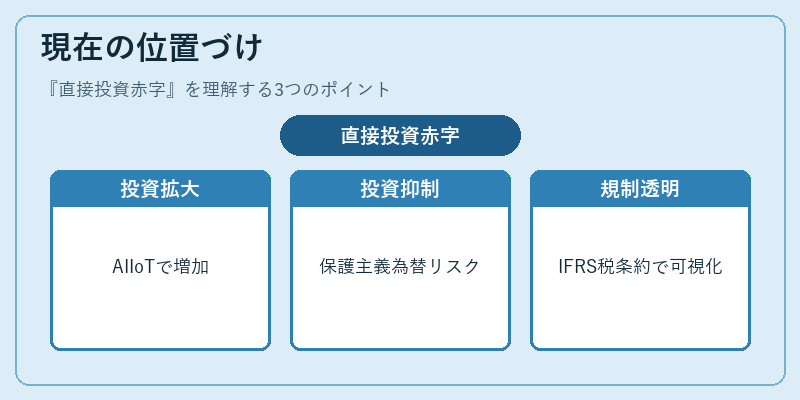
近年、グローバルサプライチェーンの再編や技術革新(AI・IoT)に伴い、企業が海外へ投資する動きが活発化している。一方で、保護主義的政策や為替リスクの高騰は投資行動を抑制し、直接投資赤字の変動幅を拡大させている。
先進国では、国内企業の海外投資が減速傾向にある一方、新興市場では投資金額が増加しており、経済構造の多様化が進む中で直接投資赤字は重要な指標として位置づけられる。
規制面では、国際的な会計基準(IFRS)や税務条約の整備により、投資フローの透明性が高まっている。また、金融市場の統合化とともに、直接投資赤字は「経常収支」や「財政赤字」と並んで、国際的なマクロ経済政策の調整材料として活用されている。
続きを読むには確認が必要です