市場区分変更後の企業評価とは、株式が別の市場区分(例:第一部・第二部・マザーズ・JASDAQ等)へ移行した際に、その企業価値を再計算し、評価する手法である。
目次
概要
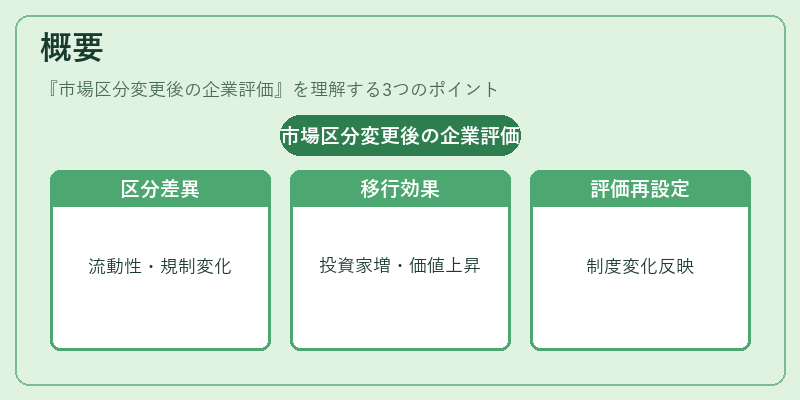
企業は上場時点で定められた市場区分に従い、取引される。市場区分は流動性・規制強度・投資家層などが異なるため、同一株価でも評価基準が変わりやすい。市場区分変更は、企業の成長段階や財務健全性の改善、業績拡大に伴う上場部門の適正化を目的として行われる。たとえば、第二部から第一部へ移行することで、より多くの投資家が参加しやすくなり、株価形成過程に大きな影響を与える。市場区分変更後の評価は、そのような制度的枠組みの変化を踏まえて企業価値を測定するため、投資判断の重要な指標となる。
役割と機能
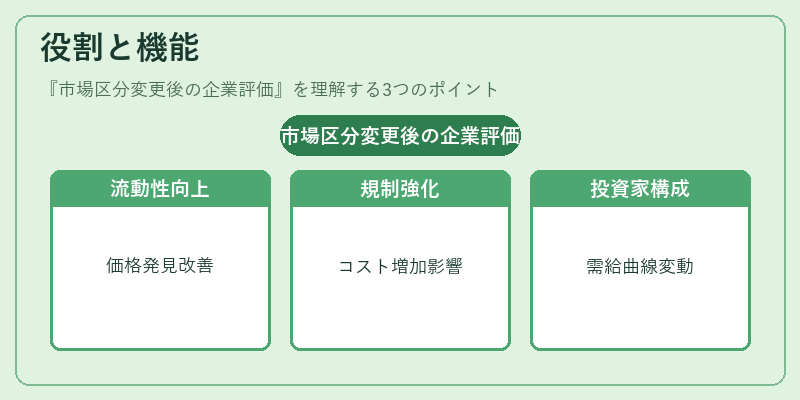
- 流動性調整 – 市場区分が上位に移行すると取引量が増加し、株式の価格発見プロセスが改善される。評価はこの流動性向上を反映した資本コストやリスクプレミアムを算入することで実現する。
- 規制適合性の再検証 – 上位市場へ移行すると、情報開示義務・監査基準等が厳格化される。評価は新たなコンプライアンスコストを考慮し、企業価値に与える影響を定量化する役割を果たす。
- 投資家構成の変化 – 大口機関投資家が増加すると株式の需要曲線がシフトし、評価はその需給バランスを反映した価格モデルで算出される。
- 市場認知度向上 – 上位市場への移行は企業イメージを高め、ブランド価値の増大として評価に組み込まれるケースがある。
特徴
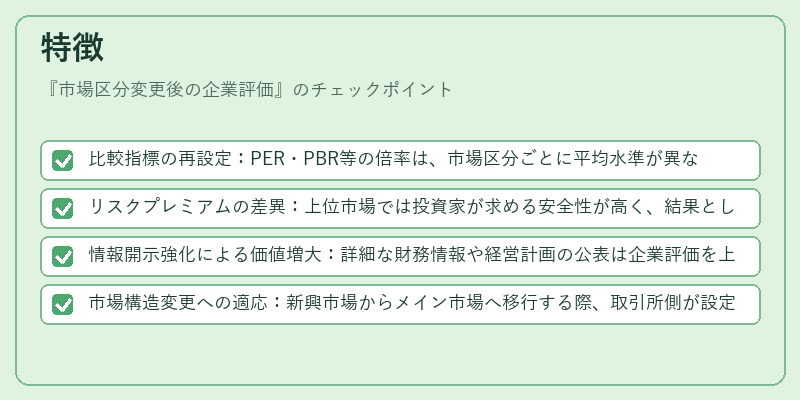
- 比較指標の再設定:PER・PBR等の倍率は、市場区分ごとに平均水準が異なるため、変更前後で同一指標を用いる場合にはベンチマーク調整が必要。
- リスクプレミアムの差異:上位市場では投資家が求める安全性が高く、結果としてディスカウント率に差が生じる。
- 情報開示強化による価値増大:詳細な財務情報や経営計画の公表は企業評価を上方修正する要因となる。
- 市場構造変更への適応:新興市場からメイン市場へ移行する際、取引所側が設定するルール(最低時価総額・株主数)に合致させる必要性が評価プロセスを複雑化させる。
現在の位置づけ
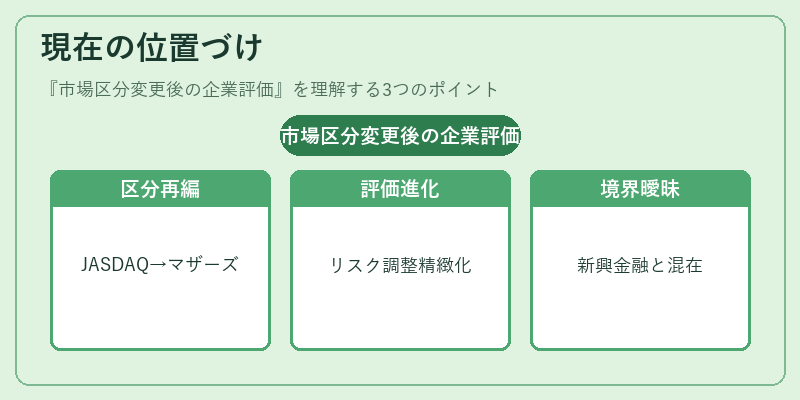
近年、ESG重視やテクノロジー企業の急速成長に伴い、上場市場の区分再編は頻繁に行われている。特に、JASDAQからマザーズへ、または第一部への移行が注目され、投資家の期待値を大きく左右している。また、規制緩和や情報開示基準の統一化によって、市場区分変更後の評価手法も進化し、より精緻なリスク調整が可能となっている。デジタル資産市場の拡大に伴い、従来の株式市場区分と新興金融商品との境界線が曖昧になりつつあるため、評価フレームワークは継続的な見直しを余儀なくされている。
×
続きを読むには確認が必要です