Splitit Payとは、既存のクレジットカードを利用して購入金額を分割払いに変換するBNPL(Buy‑Now‑Pay‑Later)サービスである。
概要
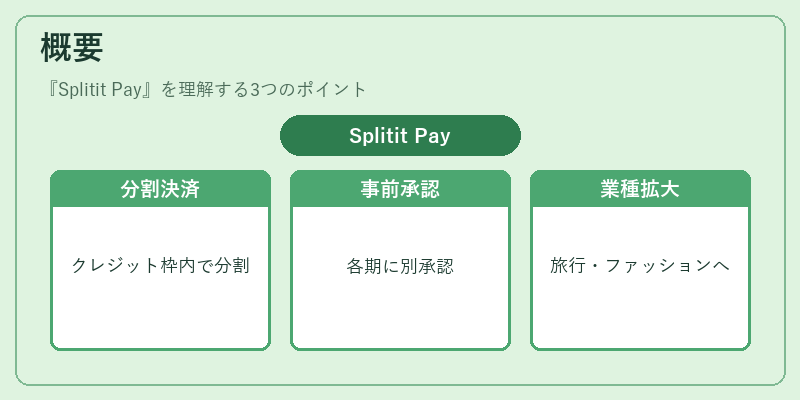
Splitit Payは、従来型のクレジットカード決済とBNPLモデルの中間的な位置付けを持つ。消費者がカード単体で利用できる限度額内に購入金額を分割し、各期ごとに別々の事前承認(pre‑authorization)を行うことで、クレジット枠を超えることなく分割支払いを実現する。サービス開始当初はオンライン小売での導入が中心だったが、近年では旅行・ホテル予約サイトやファッションECなど多様な業種へ拡大している。
役割と機能
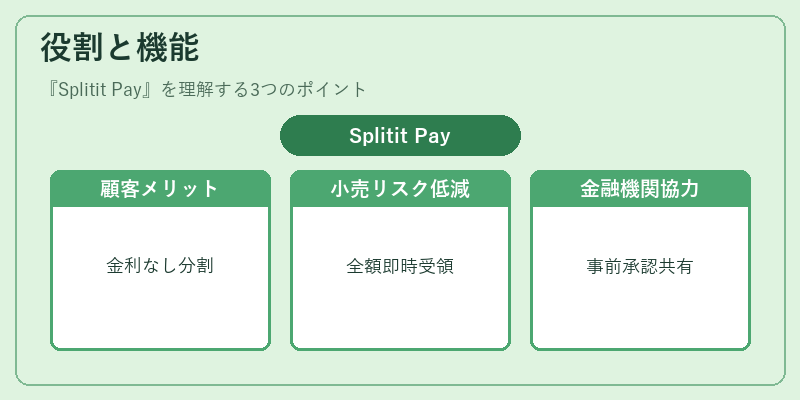
Splitit Payは、以下のような役割を果たす。
1. 顧客側:クレジットカードの利用枠内で分割払いが可能になり、金利や手数料なしに支払スケジュールを調整できる。
2. 小売業者側:購入時点で全額を受領しつつ、顧客は月々の負担を軽減できるため、決済リスクが低減される。
3. 金融機関側:カード発行会社に対して分割支払いの事前承認を求めることで、売上リスクを共有しつつ、顧客の利用頻度を増やすインセンティブとなる。
特徴
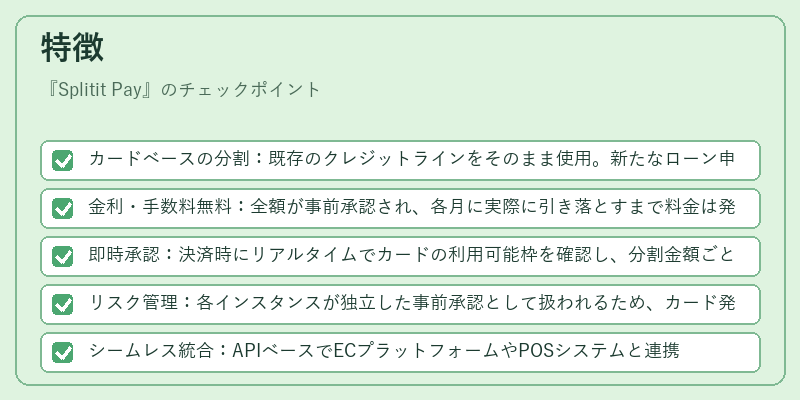
- カードベースの分割:既存のクレジットラインをそのまま使用。新たなローン申請は不要。
- 金利・手数料無料:全額が事前承認され、各月に実際に引き落とすまで料金は発生しない。
- 即時承認:決済時にリアルタイムでカードの利用可能枠を確認し、分割金額ごとに承認を取得。
- リスク管理:各インスタンスが独立した事前承認として扱われるため、カード発行会社は個別にリスク評価できる。
- シームレス統合:APIベースでECプラットフォームやPOSシステムと連携可能。
これらの特徴により、Splitit Payは従来型BNPLサービスが抱える「信用審査」「金利負担」などの障壁を低減しつつ、顧客体験を向上させる点で差別化されている。
現在の位置づけ
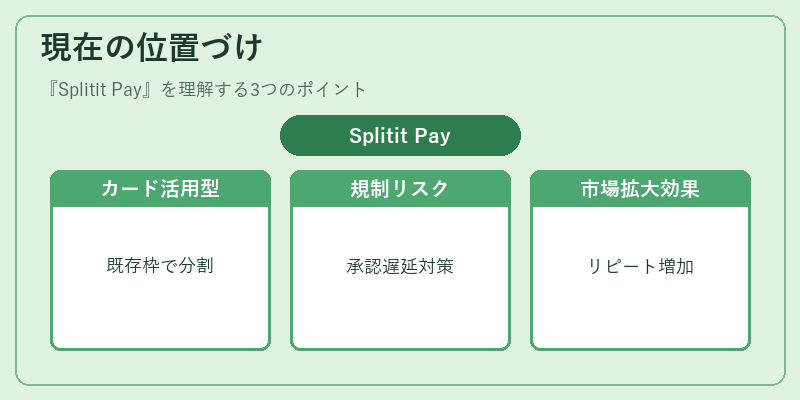
近年のデジタル決済市場では、BNPLサービスが急速に拡大している。Splitit Payは、他社(Klarna、Afterpayなど)が提供する「クレジットカード不要」型や「金利付きローン」型と比べて、「既存カードをそのまま活用」という点で独自性を保っている。そのため、特に中小規模のEC事業者や旅行予約サイトで採用が進んでおり、顧客単価向上とリピート率増加につながっている。
一方で、金融庁等によるBNPL規制強化の動きが見られる。Splitit Payはカードベースであるため、既存のクレジット枠に基づくリスク管理を活かせるものの、事前承認数や引き落とし遅延時の処理方法などについては監督機関からの指摘が予想される。今後はKYC・AML対応の強化や、トラベルルール等に準拠した国際決済への拡張が課題となる。
総じて、Splitit Payはクレジットカードを活用しつつBNPLの柔軟性を提供することで、消費者と小売業者双方にメリットをもたらすサービスとして、デジタル決済エコシステム内で重要な位置を占めている。
続きを読むには確認が必要です