持続可能性評価基準とは、企業や投資対象の環境・社会・ガバナンス(ESG)に関するパフォーマンスを定量的かつ比較可能に測定し、投資判断やリスク管理に活用される指標体系である。
概要
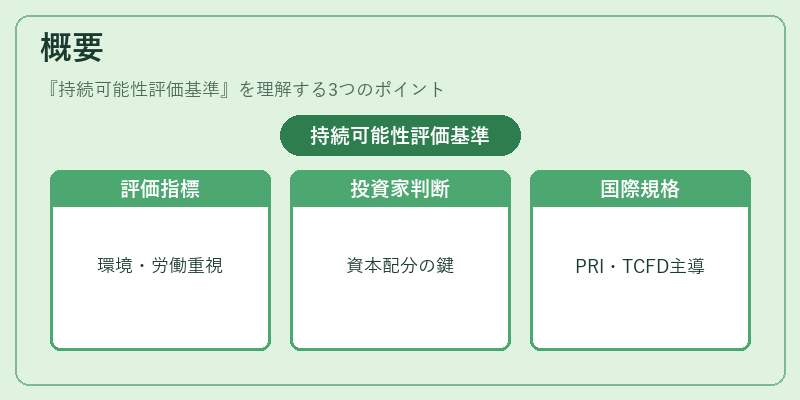
持続可能性評価基準は、20世紀後半から拡大した企業の社会的責任(CSR)活動を数値化する試みとして始まり、現在では投資家が資本配分を行う際の重要な参考資料となっている。初期の指標は主に環境保全や労働条件といった単一テーマに焦点を当てたものであったが、近年は統合的なESGフレームワークへと発展し、多様なステークホルダーからの情報収集・評価手法が標準化されつつある。国際的な枠組みとしてはPRI(Principles for Responsible Investment)やTCFD(Task Force on Climate-related Financial Disclosures)が代表的であり、企業の開示義務と投資家のリスク認識を結び付ける役割を果たしている。
役割と機能
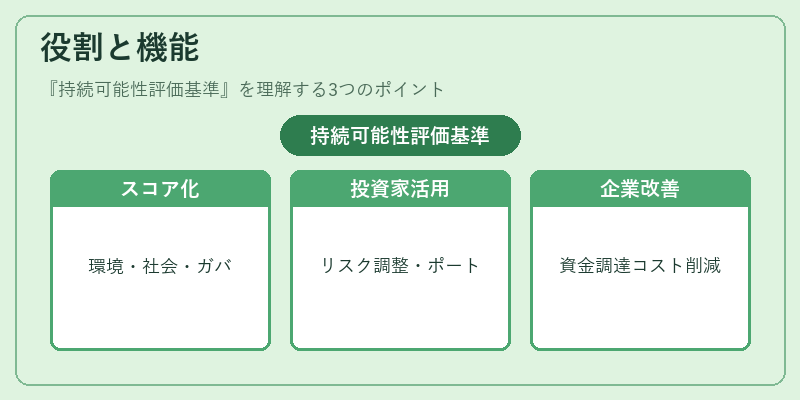
持続可能性評価基準は、投資家が非財務情報を金銭的価値に換算しやすくするための橋渡しツールである。具体的には、企業の環境負荷(Scope1-3排出量)、社会的インパクト(労働慣行、コミュニティ貢献)およびガバナンス構造(取締役会の独立性、情報開示の透明性)をスコア化し、同業種内で横断比較可能にする。投資家はこれらのスコアをベースにリスクプレミアムを設定したり、ESGインテグレーション戦略の一環としてポートフォリオ構築に反映させる。また、企業側では評価結果が経営改善指標となり、持続可能な成長へ向けた方針策定や資金調達コスト削減に寄与する。
特徴
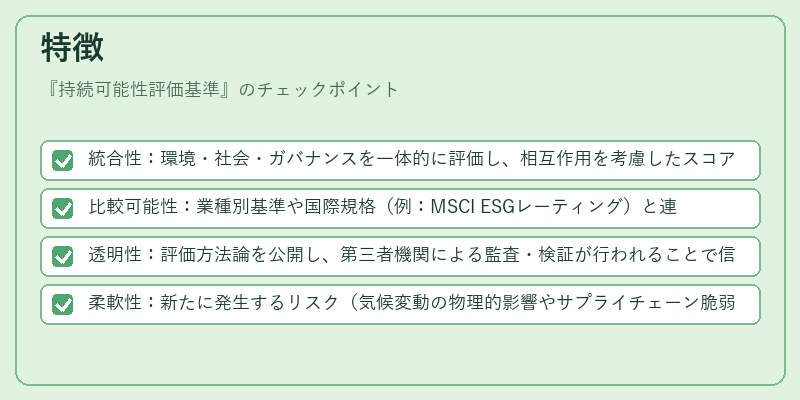
- 統合性:環境・社会・ガバナンスを一体的に評価し、相互作用を考慮したスコアリングが行われる。
- 比較可能性:業種別基準や国際規格(例:MSCI ESGレーティング)と連携し、横断的な比較が容易である。
- 透明性:評価方法論を公開し、第三者機関による監査・検証が行われることで信頼性を担保する。
- 柔軟性:新たに発生するリスク(気候変動の物理的影響やサプライチェーン脆弱性)を取り込みやすい構造になっている。
これらの特徴は、従来の単一指標評価と比べて投資家が抱える情報非対称性を大幅に低減し、ESG要因を財務リスクとして統合的に管理できる点で優れている。
現在の位置づけ
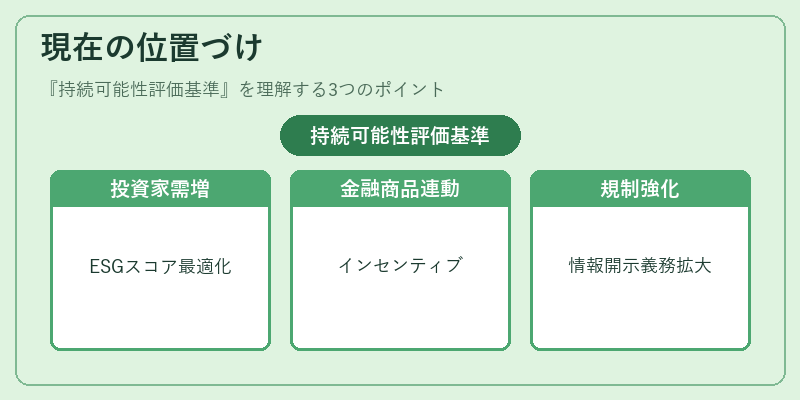
近年、グローバル市場では持続可能性評価基準への需要が急増しており、多くの機関投資家がポートフォリオ全体をESGスコアで最適化する動きが顕著だ。特に、グリーンボンドやサステナビリティリンクローンといった金融商品は、発行企業の評価基準に連動したインセンティブ構造を採用しており、資金調達コストの低減につながっている。また、規制面ではEUのSFDR(Sustainable Finance Disclosure Regulation)や米国SECの気候関連開示要件が導入され、企業側に対する情報開示義務が強化されている。これらの動向は、持続可能性評価基準を投資判断の必須ツールへと位置づける一因となっており、今後も金融市場全体での標準化が進むことが予想される。
続きを読むには確認が必要です