金利差スワップポイント調整とは、外国為替市場において、2つの通貨間で発生する金利差を反映したフォワードレートとスポットレートとの差額を計算し、取引条件へ適用するための調整量である。
概要
外貨取引では、スポットレート(即時決済)とフォワードレート(将来決済)の差が金利差により決定される。スワップポイントはこの差を「円表記」または「元通貨表記」で示す数値であり、実質的には「金利差スワップポイント調整」が取引価格に組み込まれる。
金利差スワップポイント調整の概念は、為替相場を構造化する要因として確立した。主要通貨(米ドル・ユーロ・円・豪ドルなど)と新興国通貨(チリペソ・インドネシアルピア・ブラジルレアル等)の金利差が拡大すると、スワップポイントは大きく変動し、キャリートレードやヘッジ取引に直接影響を与える。
役割と機能
- フォワード価格の算出
スワップポイント調整は、スポットレートに金利差スプレッド(ベーシック金利差)を加減し、将来決済時点での実際取引価格を算定する。 - ヘッジコストの測定
為替リスク管理者は、ポートフォリオをヘッジする際に必要なスワップポイントを把握し、資金調達コストや利益率を計算できる。 - キャリートレードの実行基準
高金利通貨を買い、低金利通貨を売る戦略では、スワップポイントが収益性に直結するため、調整量は取引判断の重要指標となる。 - 市場介入・固定相場制下でのバランス
中央銀行が為替レートを安定させる際、金利差スワップポイント調整によりフォワード市場とスポット市場間の価格差を調整し、介入効果を最大化する。
特徴
- 金利差ベース:他の為替指標(例:購買力平価)とは異なり、実際の金融政策金利に直接結びつく。
- 時点依存性:フォワード期間が長いほどスワップポイントは大きくなるため、期間選択によるリスク管理が必要。
- 通貨ペア特異性:主要通貨間では金利差が比較的小さい一方、新興国通貨ペアでは高金利・低金利の組み合わせによりスワップポイントは極端に大きくなる。
- 市場流動性と連動:取引量や流動性が高いペアほど、スワップポイント調整は安定し、逆に流動性が低い場合は急激な変動を示す。
現在の位置づけ
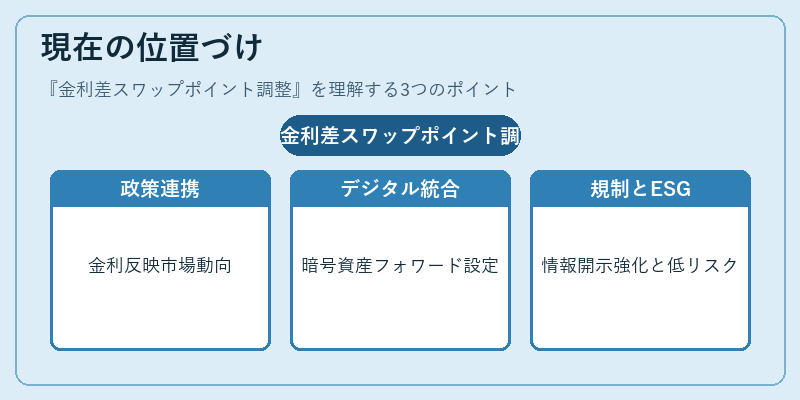
近年の金融市場では、金利差スワップポイント調整は以下のように重要視されている。
- マクロ経済政策と連携:各国の金融政策変更(量的緩和・引き締め)や金利目標が即座にフォワード市場へ反映され、スワップポイント調整を通じて為替相場の動向が示唆される。
- デジタル資産との融合:暗号資産と法定通貨間で行われるレバレッジ取引においても、金利差スワップポイント調整をベースにしたフォワード価格設定が導入されつつある。
- 規制・透明性の向上:金融庁や欧州証券市場機関は、スワップポイント計算方法の標準化と情報開示義務を強化し、市場参加者のリスク認識を促進している。
- 環境・社会・ガバナンス(ESG)投資:金利差が低下することで、ESGファンドは低コストでヘッジを行い、為替リスクを抑制しつつ投資戦略を実行できる。
金利差スワップポイント調整は、スポット・フォワード市場の基盤となり、ヘッジ取引やキャリートレード、中央銀行介入など多岐にわたる金融活動で不可欠な指標として位置づけられている。
続きを読むには確認が必要です