手数料税務申告手法(TO手数料税務申告手法)とは、株式取引に伴う手数料を税務上の経費として正確に計算・申告するための一連のルールと実務プロセスである。
目次
概要
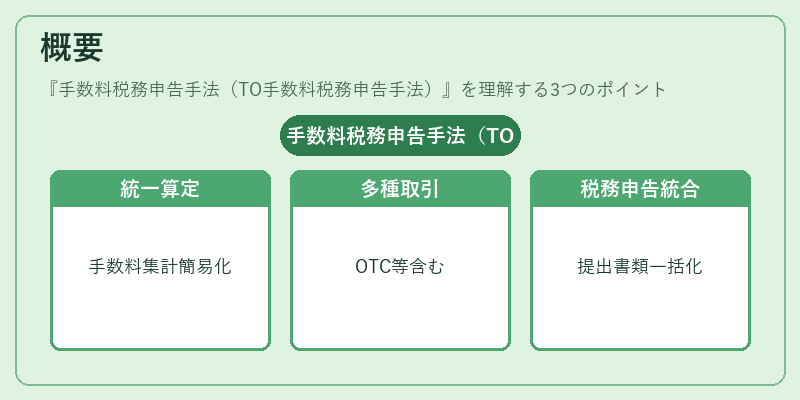
TO手数料税務申告手法は、証券会社が請求する取引手数料や関連諸費用を、税務署へ提出する際に統一的に算定・記載する枠組みとして位置づけられる。株式市場の取引量増大と多様化した取引形態(OTC、上場株式、先物など)に伴い、個別に手数料を集計し税務申告に反映させる作業が煩雑になったため、標準化された手法として策定されている。
役割と機能
TO手数料税務申告手法は、投資家・投資信託・上場企業などが次のような場面で利用する。
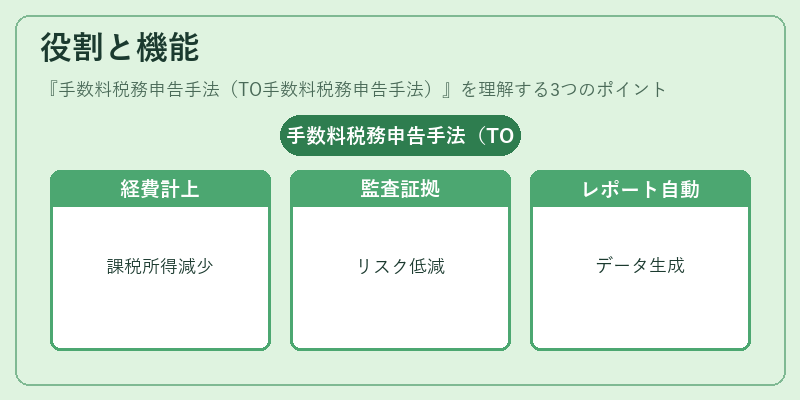
- 年度末における確定申告や法人税申告時に、取引ごとに発生した手数料を正確に経費計上し、課税所得を減少させる。
- 監査・税務調査の際に、証拠資料として手数料の明細を提示でき、税務リスクを低減する。
- 証券会社やファンドマネージャーが自動化されたレポート機能と連携し、税務署へ提出用のデータセット(TOSファイル等)を生成する。
特徴
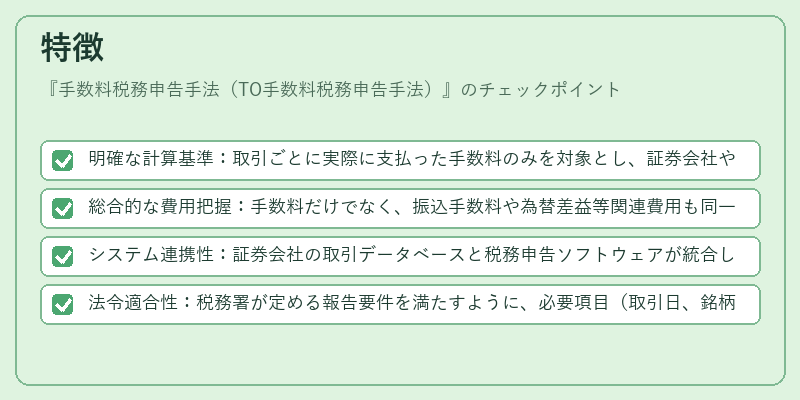
- 明確な計算基準:取引ごとに実際に支払った手数料のみを対象とし、証券会社や取引所別に区分できる。
- 総合的な費用把握:手数料だけでなく、振込手数料や為替差益等関連費用も同一枠組みで管理可能。
- システム連携性:証券会社の取引データベースと税務申告ソフトウェアが統合しやすい設計となっている。
- 法令適合性:税務署が定める報告要件を満たすように、必要項目(取引日、銘柄コード、手数料額等)が網羅されている。
現在の位置づけ
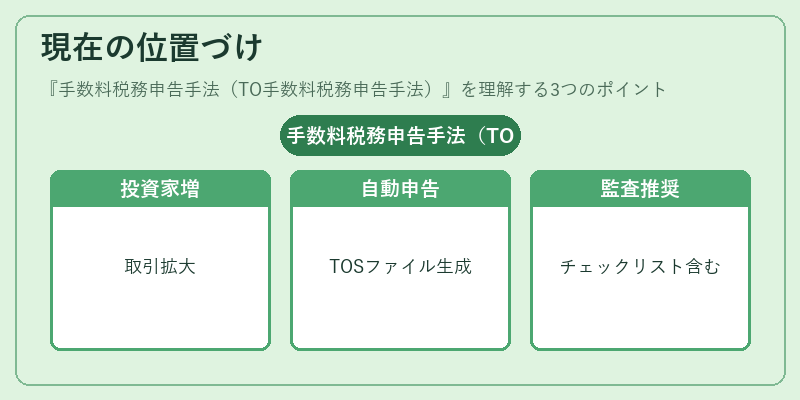
近年、個人投資家のオンライン取引拡大とともに、正確な手数料申告が税務コンプライアンス上重要視されるようになっている。証券会社はTO手数料税務申告手法を標準機能として組み込み、年間で自動生成されるTOSファイルの提供を行うケースが増えている。また、税務署も同一基準でのデータ提出を推奨し、監査時のチェックリストに含めている。これにより、投資家は手数料計算ミスや過少申告によるペナルティリスクを軽減できるとともに、市場全体として税務情報の透明性が向上している。
×
続きを読むには確認が必要です