売買申込書とは、投資家や取引業者が株式の購入・販売を意思表示するために提出する文書である。
目次
概要
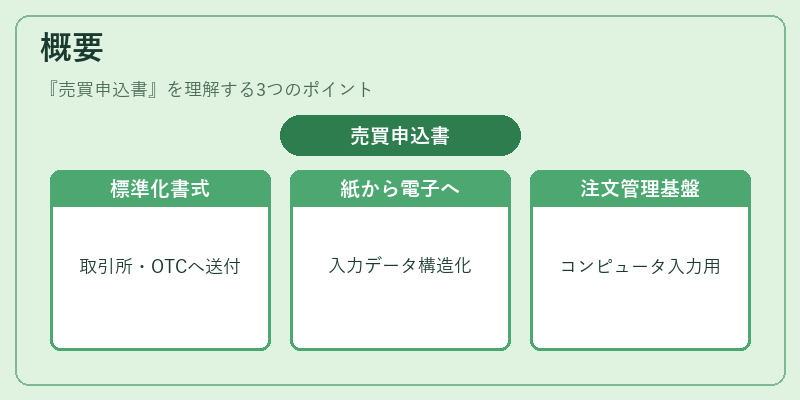
売買申込書は、証券取引所やオーバーザカウンタ市場(OTC)へ注文を送付する際の標準化されたフォーマットとして機能している。初期の株式取引では紙ベースで手書きされていたが、電子取引の普及に伴い、コンピュータ入力用のデータ構造へと移行した。
役割と機能
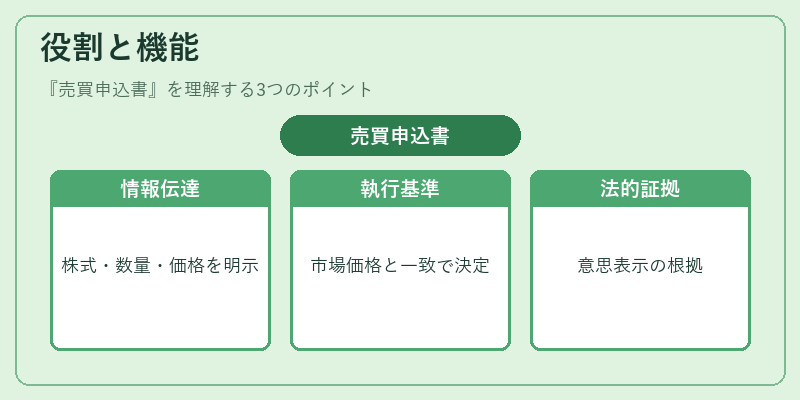
- 注文情報の正確な伝達:株式コード・数量・価格・注文種別(成行・指値)などを明示することで、取引所やブローカーが誤解なく処理できる。
- 取引執行の基準:市場で実際に成立するかどうかは申込書内の条件と市場価格との一致によって決定される。
- 法的証拠:注文時点の意思表示として、後日取引内容を争う場合の根拠資料となる。
特徴
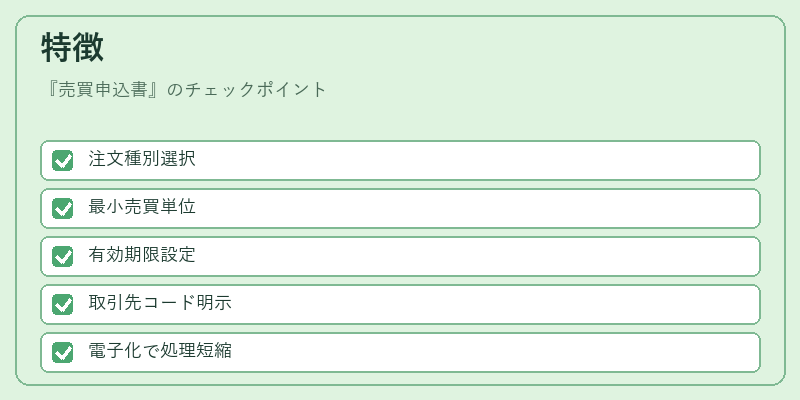
| 要素 | 内容 | 説明 |
|---|---|---|
| 注文種別 | 成行・指値・逆指値など | 市場価格で即時執行するか、指定価格まで待つかを選択できる。 |
| 数量単位 | 売買単位(株数) | 取引所ごとに定められた最小売買単位が適用される。 |
| 時間条件 | 成行・指値の有効期限(GTC/IOCなど) | 注文をいつまで有効にするかを指定でき、日内限定や永久有効に設定可能。 |
| 取引先コード | 自社株買い・公開買付で使用 | 具体的な売買対象会社を明示し、特定の取引手続きと連携する。 |
| 電子化対応 | XML/EDIフォーマット | 電子注文ではデータベースへ即時登録され、処理速度が向上。 |
紙の申込書から電子データへの移行により、入力ミスの削減・処理時間短縮が実現した。また、アルゴリズム取引や高頻度取引(HFT)では、売買申込書はリアルタイムで生成されるプログラムコードとして扱われる。
現在の位置づけ
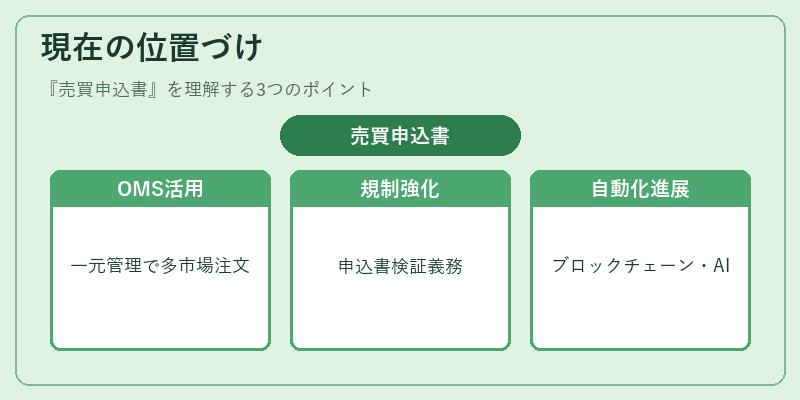
近年、証券会社は自社開発のオーダーマネジメントシステム(OMS)を通じて、売買申込書を一元管理している。これにより、複数市場への同時注文やリスク制御が容易になり、投資家は取引戦略を柔軟に実行できるようになった。
また、規制面では「取引の透明性確保」「市場操作防止」などを目的とした監督機関から、申込書の内容検証・記録保持義務が強化されている。特に、海外市場との連携や国際的な標準化(例:FIXプロトコル)により、売買申込書はグローバル取引の共通語として機能している。
将来的にはブロックチェーン技術を活用した分散型オーダー処理やAIによる注文最適化が進むことで、従来の紙ベース・システムベースからさらに高度な自動化へと移行する見込みである。
×
続きを読むには確認が必要です