為替レート調整期間長さとは、為替取引において決済日(約定日)と実際の金銭移動が完了するまでの時間を示す指標である。
目次
概要
為替市場では、即時決済(スポット)から数週間先のフォワードやスワップまで、取引形態ごとに決済タイムラインが定められている。これらの期間は、各国の金融機関間で標準化された慣行(T+2、T+30等)に基づき、流動性供給やリスク管理を円滑にするために設計されている。為替レート調整期間長さは、そのような決済スケジュールの実質的な長さを定量化し、取引コストや信用リスクの評価基準となる。
役割と機能
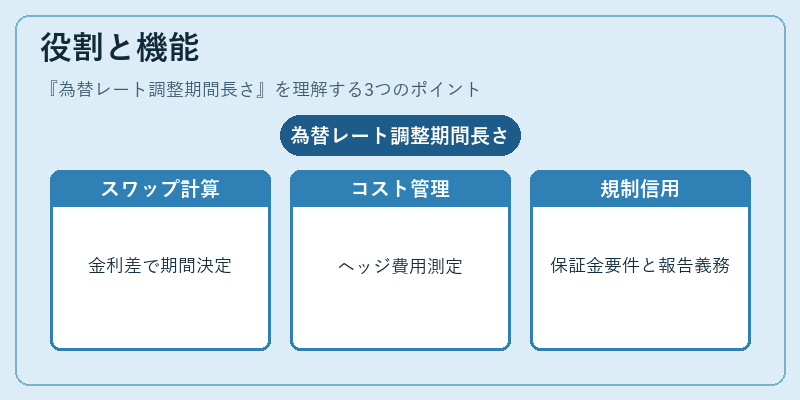
- キャリー取引:金利差に応じたスワップポイント計算で期間が決まる。
- ヘッジコスト:為替予約や先物契約の保有期間を測定し、ポートフォリオ全体の費用を算出する。
- 信用評価:長期調整期間はカウンターパーティへの信用露出が増大し、保証金要件に影響を与える。
- 規制遵守:EMIRやDodd‑Frank等の枠組みでは、決済期間に関する報告義務が課せられるため、正確な長さ管理が不可欠である。
特徴
| 取引形態 | 標準調整期間 | 主な用途 |
|---|---|---|
| スポット | T+2(多くの主要通貨) | 即時決済・流動性供給 |
| フォワード | T+30〜T+90 | ヘッジ・投機 |
| スワップポイント | T+1〜T+5 | 金利差調整 |
- 市場慣行の違い:主要通貨は短期化が進む一方、新興国では長期化傾向。
- 取引コストへの影響:期間が長いほど金利負担・為替変動リスクが増大。
- 規制対応:決済タイムラインは報告義務やマージン計算に直結するため、監督当局の指針を反映しやすい。
現在の位置づけ
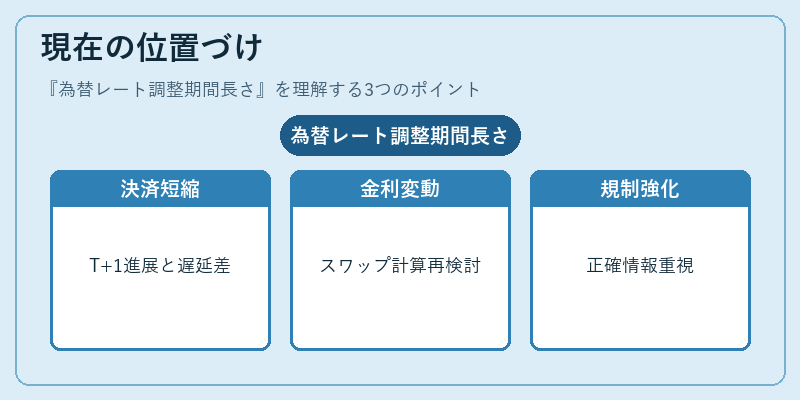
近年、SWIFT gpi の導入と中央銀行の清算ネットワーク拡充によって、決済期間は短縮傾向にある。特に主要通貨ペアでは T+1 への移行が進んでいる一方、新興国市場ではインフラ不足から長期調整が残るケースも多い。
また、金利環境の変動(低金利政策やゼロ金利帯)により、スワップポイントの計算方法や期間設定が再検討されている。規制面では、EMIR のマージン要件強化やDodd‑Frank の取引報告義務が、調整期間長さを含む決済情報の正確性をより重視するようになっている。総じて、為替レート調整期間長さは市場流動性と信用リスク管理に不可欠なパラメータとして位置付けられ、今後も規制・技術進展に応じた変化が続く見込みである。
×
続きを読むには確認が必要です