小麦オプション価格モデルとは、米国や欧州の取引所で取り扱われる小麦先物に対する権利(買い/売り)の価値を算出するための数理的枠組みである。
目次
概要
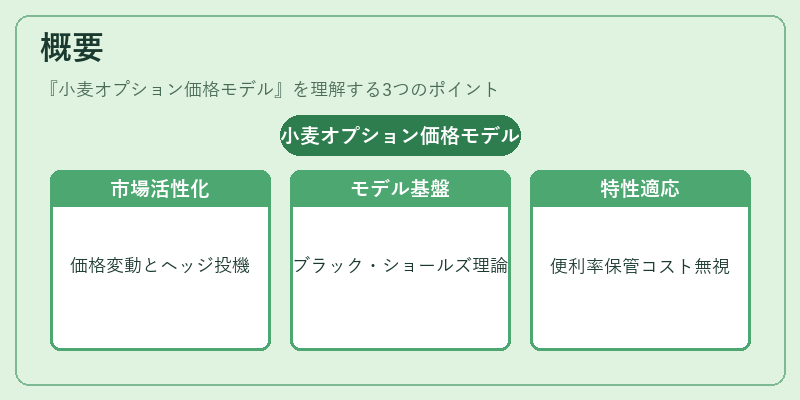
小麦は季節性が強く、収穫時期や天候によって価格変動が大きいため、オプション市場はリスクヘッジと投機の両面から活発に利用される。小麦オプション価格モデルは、こうした先物ベースのデリバティブを評価するために、ブラック・ショールズ理論を基盤にしつつ、先物価格の特性(利回りの代わりに便利率や保管コストが無視される点)を反映させた「Blackモデル」から派生した形で発展してきた。
役割と機能
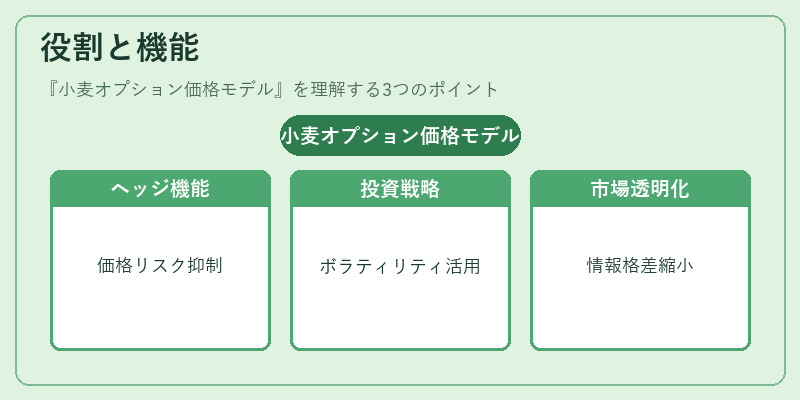
- ヘッジ手段:農家や加工業者は、将来の価格変動リスクをオプションを購入することで限定できる。
- 投資戦略:トレーダーは、ボラティリティ・スキューや季節性パターンを利用してポジションを構築し、プレミアム収益を狙う。
- 市場透明化:公正な価格設定により、市場参加者間の情報格差が縮小される。
- 規制遵守:証券取引委員会や商品先物取引委員会は、オプション価格モデルを基準としてリスク管理要件を定めている。
特徴
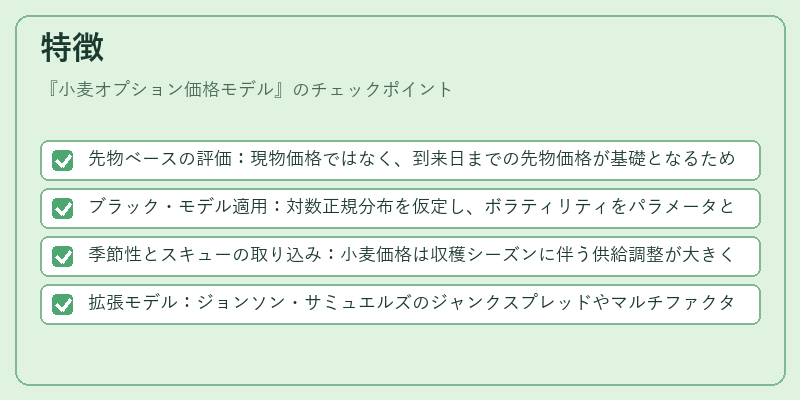
- 先物ベースの評価:現物価格ではなく、到来日までの先物価格が基礎となるため、金利や配当調整は不要。
- ブラック・モデル適用:対数正規分布を仮定し、ボラティリティをパラメータとして組み込む。
- 季節性とスキューの取り込み:小麦価格は収穫シーズンに伴う供給調整が大きく、オプション市場では月次・年次で異なるボラティリティが観測される。
- 拡張モデル:ジョンソン・サミュエルズのジャンクスプレッドやマルチファクタ―構造を導入し、価格急変(天候ショック)に対処する手法も存在する。
現在の位置づけ
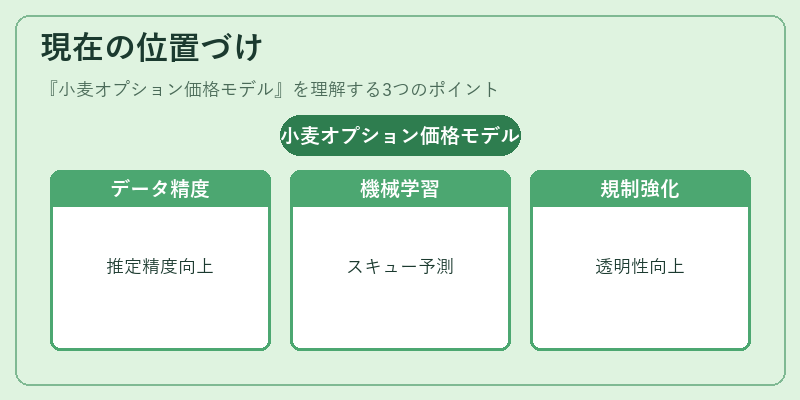
近年、小麦オプション市場はデジタルトレーディングとリアルタイム・ボラティリティフィードが普及したことで、モデルのパラメータ推定精度が向上している。さらに、機械学習を活用したインプリケイテッド・ボラティリティスキューの予測は、ヘッジコスト削減や投資意思決定支援に寄与している。規制面では、金融市場統合指令(MiFID II)などが導入され、市場データの開示と透明性が強化されている。総じて、小麦オプション価格モデルは、農業関連企業からヘッジファンドまで幅広いプレイヤーに不可欠なツールとして位置付けられている。
×
続きを読むには確認が必要です