WTIオイルオプションボラティリティスプレッドとは、WTI原油先物の異なる満期を持つオプション価格から計算されるボラティリティ差額であり、将来の価格変動期待度合いを示す指標である。
概要
WTI(West Texas Intermediate)は米国中西部産原油のベンチマークとして広く取引されている。CMEグループが提供するWTI先物オプションは、ブラック・ショールズモデルに基づき各満期ごとに暗黙的ボラティリティ(Implied Volatility, IV)が算出される。ボラティリティスプレッドとは、短期満期のIVと長期満期のIVとの差を指し、特定の時間軸で市場が期待する価格変動幅の差異を数値化したものだ。原油市場は供給・需要の変動が激しく、政治的リスクや天候要因に敏感なため、ボラティリティスプレッドはその不確実性を測る重要な手段として発展してきた。
役割と機能
WTIオイルオプションボラティリティスプレッドは、ヘッジ戦略やアービトラージ取引において中心的な役割を果たす。例えば、カレンダースプレッド(同一権利行使価格で異なる満期のオプションを組み合わせる)では、スプレッドが拡大すると長期ポジションが相対的に高リスクと評価され、売り圧力が働く。逆にスプレッドが縮小すれば短期ポジションの価値が上昇し、買い戦略が有利になる。また、オプション価格から導かれるボラティリティスプレッドは、デリバティブの価格決定やリスク管理モデル(例:VaR)に組み込まれ、ポートフォリオ全体の市場感応度を調整するために利用される。さらに、エネルギー市場の規制・政策変化がスプレッドに与える影響は、投資家にとって重要なシグナルとなり得る。
特徴
- 時期別リスク評価:短期と長期のボラティリティ差を測定することで、即時的な供給ショックと長期的な構造変化の両面から市場リスクを把握できる。
- 非対称性:WTI原油は価格上昇時にスプレッドが拡大しやすく、下落時には縮小する傾向があるため、マーケットメイカーは非対称的なリスクプレミアムを設定する。
- 計算の簡便性:IVは市場価格から逆算されるため、スプレッドもリアルタイムで更新でき、取引戦略に即座に反映できる点が大きい。
- 相関性と分散投資:他のエネルギー商品(ブレント原油、LNGなど)とのボラティリティスプレッドを比較することで、ポートフォリオ間のヘッジ効率を評価できる。
現在の位置づけ
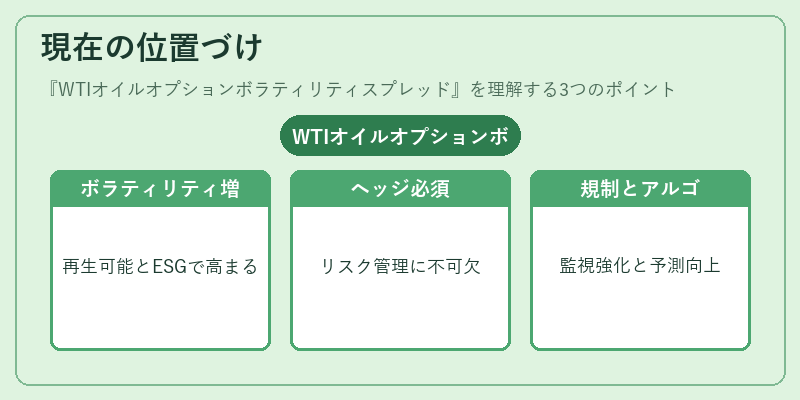
近年の原油市場は再生可能エネルギーへの移行やESG規制の強化によりボラティリティが増大している。WTIオイルオプションボラティリティスプレッドは、こうした不確実性を定量的に捉える主要指標として位置づけられ、ヘッジファンドやエネルギー会社のデリバティブ取引で不可欠なツールとなっている。規制当局はボラティリティ派生商品への監視を強化しており、特にスプレッド取引が市場操作の温床になる可能性を警戒している。一方で、アルゴリズムトレーディングや機械学習モデルでは、スプレッドデータを特徴量として組み込み、価格予測精度を向上させる試みも進行中だ。総じて、WTIオイルオプションボラティリティスプレッドは、原油市場のダイナミクスを把握し、リスク管理と取引戦略に不可欠な指標としてその重要性を増している。
続きを読むには確認が必要です