Stress Test(ストレステスト)とは、金融機関や経済全体に対して極端なシナリオを適用し、耐性や安定性を評価する手法である。
概要
ストレステストは、金融危機の教訓から生まれた監督手段であり、特に中央銀行・規制当局が金融システム全体の安全性を確保するために採用している。
過去のリーマンショックや欧州債務危機を受けて、Basel III・IV など国際的な枠組みで必須項目とされるようになった。各国中央銀行(FRB、ECB、BoE、BoJ、PBoC 等)は、金融機関の資本適正率や流動性比率を対象に、景気後退・金利上昇・資産価格下落等の「極端」シナリオを想定し、潜在的損失とその影響範囲を測定する。
ストレステストは、単なる過去データの再現ではなく、将来予測に基づく前向き評価であるため、政策決定者がリスク管理体制や資本計画を検討する際の重要な情報源となる。
役割と機能
- 規制遵守の確認 – 金融機関は Basel 規格に沿った最低資本比率を維持しているかを定期的に検証でき、必要に応じて資本増強策を講じる。
- マクロプルーデンシャル政策の支援 – システム全体の脆弱性を把握し、金融緩和や規制変更が与える影響を定量化する。
- 市場信頼の維持 – 事前にリスクを可視化しておくことで、市場参加者への透明性を高め、パニック行動を抑制する。
- 政策シナリオ検証 – 金融危機時の政策介入効果(金利引き下げ、資本注入等)を予測し、実施計画の妥当性を評価できる。
特徴
- シナリオベース:歴史的データに限定せず、想定する経済ショック(GDP減速・金利上昇・資産価格崩壊)を組み合わせて実施。
- 定量指標重視:資本充足率(CET1, Tier 1)、流動性比率(LCR, NSFR)、損失吸収力など、具体的数値で評価。
- 前向き設計:将来予測を反映し、政策変更や市場環境の変化に対する適応性を測定。
- 多層的アプローチ:個別機関レベル(バランスシート)とシステム全体(ネットワーク効果・連鎖リスク)の両方を検討。
現在の位置づけ
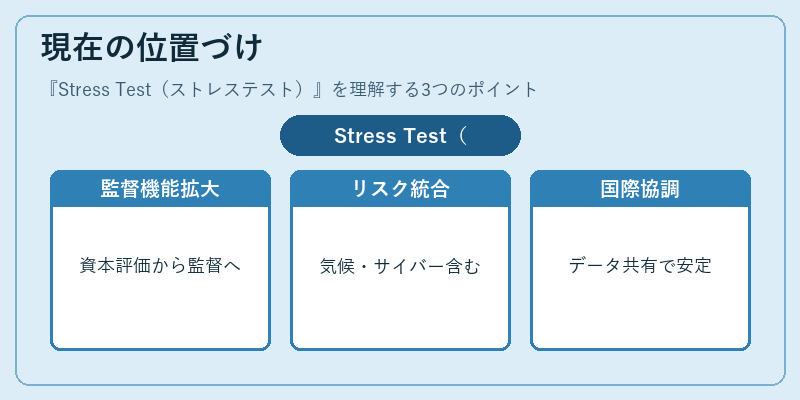
近年、ストレステストは単なる資本評価ツールから、マクロプルーデンシャル監督の中核機能へと進化している。
- 頻度と範囲の拡大:FRB や ECB は年次・四半期ごとのテストを実施し、金融機関だけでなく、重要な非銀行経済主体(保険会社、投資ファンド等)も対象に含める。
- 新たなリスク要因の統合:気候変動リスク・サイバー攻撃・ESG 要素をシナリオに組み込み、総合的リスク評価を実施。
- 国際協調とデータ共有:Basel Committee の枠組み内で、各国当局がテスト結果や手法を共有し、境界を越えた金融システムの安定性を高める。
- 規制強化:Basel IV では資本計算方法やカバー率指標に改訂が加わり、ストレステストの精度と信頼性が向上。
このように、ストレステストは金融システム全体の耐久力を測る不可欠な手段であり、政策立案・規制執行における中心的役割を担っている。
続きを読むには確認が必要です