トウモロコシ先物ロールオーバー率とは、ある満期のトウモロコシ先物契約を次の満期に移行する際に発生する価格差を示す指標である。
目次
概要
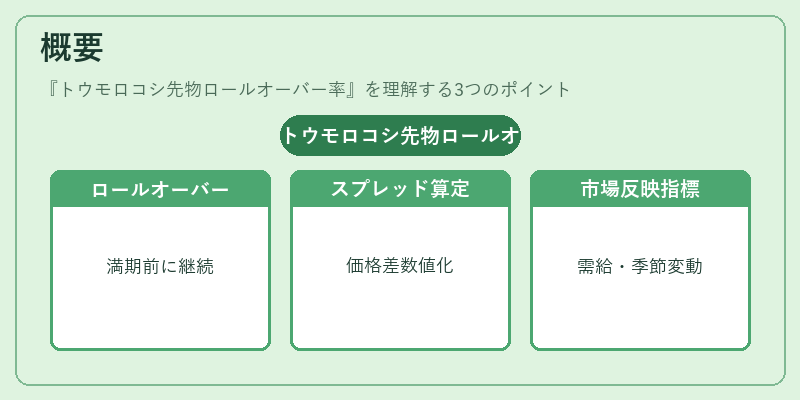
米国カンザス州や日本取引所などで取引されるトウモロコシ先物は、複数の月次契約が同時に存在し、投資家はポジションを継続するために満期前に「ロールオーバー」すべき場合が多い。ロールオーバー率は、その際に必要となる価格差(スプレッド)を数値化したもので、先物市場の供給・需要バランスや季節変動を反映する指標として確立された。
役割と機能
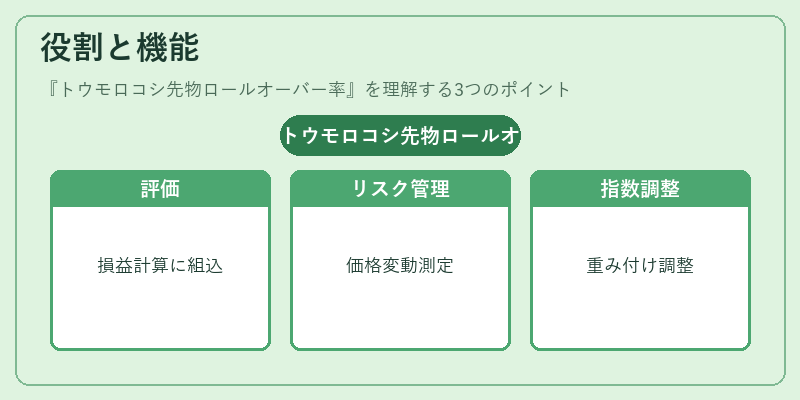
- 取引戦略の評価:ヘッジファンドや農家がロールコストを事前に把握し、損益計算に組み込む。
- 市場リスク管理:連続した契約間で価格がどれだけずれるかを測定し、ポートフォリオの希薄化や過剰リスクを回避する。
- インデックス構成要素:農産物指数やETFはロールオーバー率を考慮して重み付けを調整することで、実際の市場動向に即したパフォーマンスを目指す。
特徴
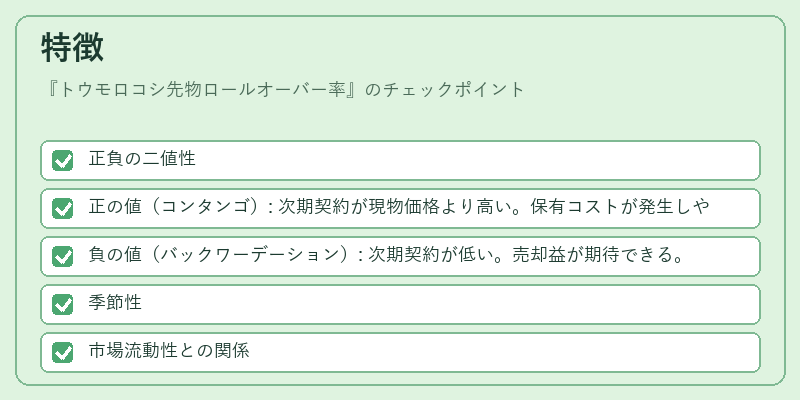
- 正負の二値性
- 正の値(コンタンゴ): 次期契約が現物価格より高い。保有コストが発生しやすい。
- 負の値(バックワーデーション): 次期契約が低い。売却益が期待できる。
- 季節性
トウモロコシは収穫時期に合わせて需要が変動するため、夏から秋にかけてロールオーバー率が顕著になる。 - 市場流動性との関係
大口取引やヘッジ活動の増加でスプレッドが拡大・縮小し、ロールオーバー率は流動性を反映する指標として機能する。
現在の位置づけ
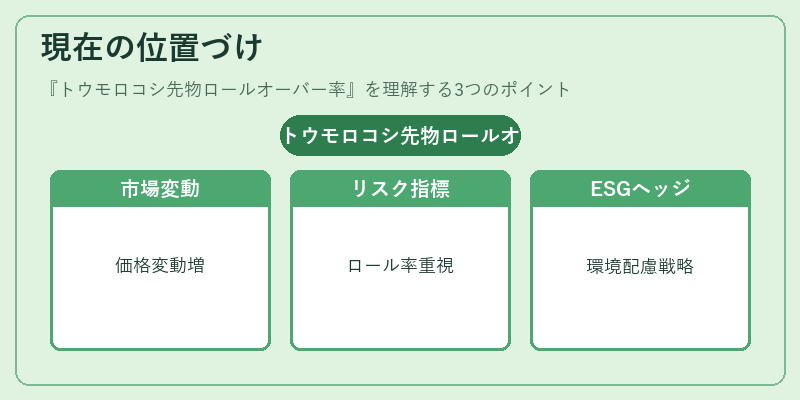
近年、気候変動による生産量の不安定化や貿易摩擦の影響でトウモロコシ先物市場は価格変動が大きくなっている。その結果、ロールオーバー率は投資家にとって重要なリスク指標となり、CMEグループなど取引所はリアルタイムデータを提供している。さらに、ESG投資やサステナビリティへの関心が高まる中、ロールオーバー率を活用した環境配慮型ヘッジ戦略も登場しつつある。
×
続きを読むには確認が必要です